上银基金四季度权益市场展望:三大核心矛盾下的博弈

展望四季度权益市场,总体看存在三条核心宏观矛盾以及对应的潜在转机,即:油价、内需以及AI,三个问题互相缠绕。

核心矛盾一:高油价、高利率压制风险偏好,短期不确定性仍在。当前中东局势仍然维持冲突状态,在11月前维持低烈度对峙,但此后不确定性较大。今年以来的供应链冲击担忧仍然存在,原油价格仍然处于相对较高位置,“地缘-油价-通胀预期-全球流动性偏紧-AI融资”的传导逻辑仍然存在,这延伸出了美联储加息的预期问题。

首先,美国紧缩货币政策对非美经济体有较大的压力,从历史来看,1980年以来美联储加息周期大类资产复盘,通常压制金属、非美资产,产业趋势仍然占主导。
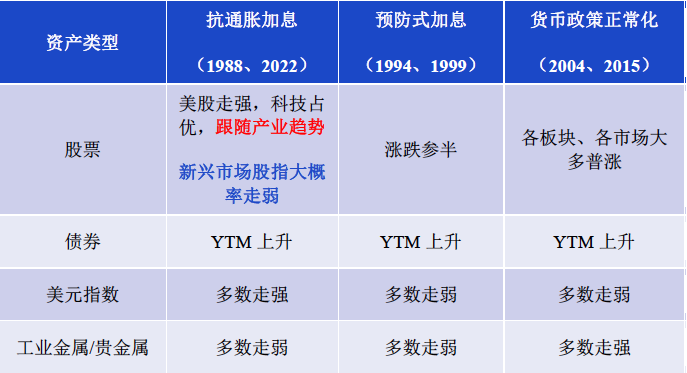
注:上银基金整理

加息预期之下,货币政策紧缩、无风险收益率上行为AI产业趋势的进展提出了更高的要求。截止8月,美国AI企业年内共发行企业债券融资约2756亿美元,去年同期仅发债374亿,同比增长约636%,发债规模约占同期中长期国债融资量的9.6%。AI回报率是否可以覆盖债务融资成本,这是目前由油价发端的,市场对于科技股的深刻一问。

2026年美国AI企业借债规模大增
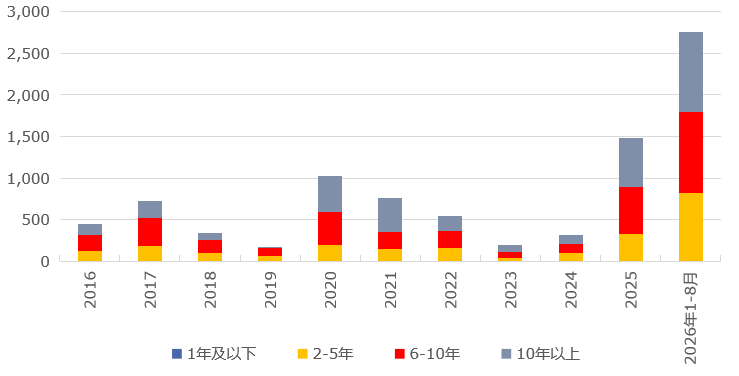
注:数据来源:长江证券研究所,公开新闻梳理;发债数据统计截止到2026.8.28;数据统计范围:AI企业包括特斯拉、Alphabet(谷歌)、AMD、Corewave、Meta、博通、甲骨文、微软、美光、亚马逊、英伟达。

核心矛盾二:Coding?Agent?AI4S?能否引领行业需求持续上台阶

过去三年海外人工智能行业高歌猛进,展望未来则大概率高位震荡螺旋发展。一方面,AI产业需求仍旺盛,创新和数据中心建设如火如荼,但是这些都源自供给端的基础投资增长;而另一方面,需求端的应用范式逐步从coding到agent、AI4S、RSI、端侧等方向演进,进步飞速,很难预测需求上限。

而落地到全球半导体周期,其平均时长约42个月,上行23个月,下行19个月,本轮半导体周期自2023年4月至今,上行时长已有42个月,未来以Agent为代表的AI应用是否可以实现商业兑现,从而实现行业整体的良性循环,成为当前全球科技板块的重要难题。

我们正在经历人类历史上最长的一轮半导体上行周期
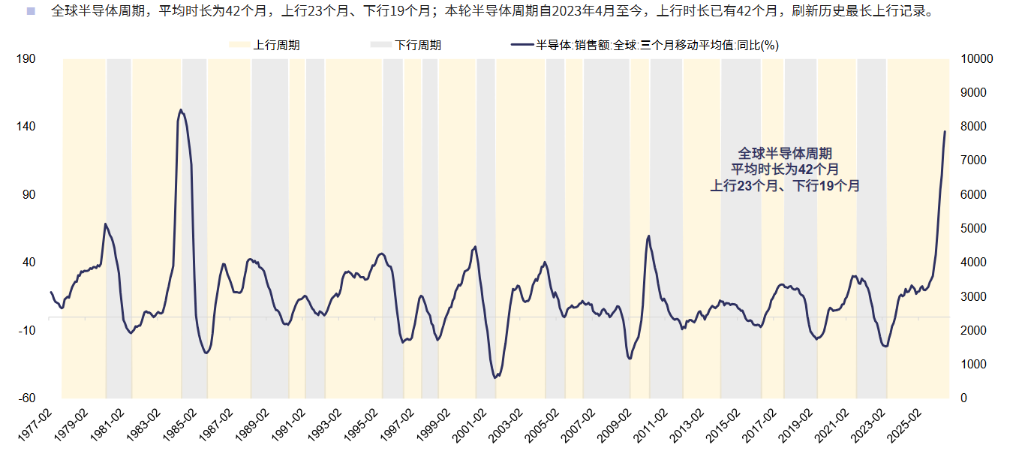
注:数据来源Wind,统计区间1977/02-2026/08

核心矛盾三:外部需求存在一定压力,内需政策是否可以如期而至?

外需方面,人民币持续升值,贸易谈判持续推进,出口或有压力,汇率问题对出口链的压制可能长期存在。明年若外需进一步疲弱,国内稳增长政策的必要性更加凸显。内需方面,9.28日国常会提出,研究出台稳定房地产市场、促进就业增收等政策措施。“9.29地产与货币新政”财政首次贴息房贷,对一线城市力度相对偏低。在外部流动性收缩的前提下,四季度内需政策是否可以适度提升,成为又一市场期待。

综上所述,四季度权益市场展望:

指数预计震荡或有反弹,中期观察油价、内需政策、AI进展演绎会否发生质变再做选择。

具体行业维度:

周期红利:经过3个月风格平衡过后,银行、能源、有色均出现了进一步修复乏力的情况,长期仍然在中枢上涨通道,短期性价比一般,需关注国内对煤炭价格的干预,关注回调后的机会,其他关注博弈电价拐点的电力。

AI产业&相关制造:筹码和估值问题有所缓解,产业仍在曲折螺旋式发展进程之中,海外链预期波动较大,需要寻找新技术、新趋势对冲beta潜在的不确定性。

医药、非AI制造、消费:CXO景气仍在,创新药存在低位性价比;非AI制造则有两轮车重卡、电网设备和风电;预期较低的内需消费精选细分等待政策端发力。

风险揭示书:基金有风险,投资需谨慎。本内容中的信息或所表达的意见仅供参考,并不构成任何投资建议。投资人购买基金时应详细阅读基金的基金合同、招募说明书和基金产品资料概要等法律文件,全面了解产品风险,在了解产品情况及销售适当性意见的基础上,并根据自身的投资目标、投资期限、投资经验、资产状况以及自身风险承受能力,理性判断并谨慎做出投资决策。本公司作为基金管理人承诺恪尽职守、诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金产品存在收益波动风险,基金管理人管理的其他基金的业绩和其投资管理人员取得的过往业绩并不预示其未来表现,也不构成本基金业绩表现的保证。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

上银基金四季度权益市场展望:三大核心矛盾下的博弈

展望四季度权益市场,总体看存在三条核心宏观矛盾以及对应的潜在转机,即:油价、内需以及AI,三个问题互相缠绕。

核心矛盾一:高油价、高利率压制风险偏好,短期不确定性仍在。当前中东局势仍然维持冲突状态,在11月前维持低烈度对峙,但此后不确定性较大。今年以来的供应链冲击担忧仍然存在,原油价格仍然处于相对较高位置,“地缘-油价-通胀预期-全球流动性偏紧-AI融资”的传导逻辑仍然存在,这延伸出了美联储加息的预期问题。

首先,美国紧缩货币政策对非美经济体有较大的压力,从历史来看,1980年以来美联储加息周期大类资产复盘,通常压制金属、非美资产,产业趋势仍然占主导。

注:上银基金整理

加息预期之下,货币政策紧缩、无风险收益率上行为AI产业趋势的进展提出了更高的要求。截止8月,美国AI企业年内共发行企业债券融资约2756亿美元,去年同期仅发债374亿,同比增长约636%,发债规模约占同期中长期国债融资量的9.6%。AI回报率是否可以覆盖债务融资成本,这是目前由油价发端的,市场对于科技股的深刻一问。

2026年美国AI企业借债规模大增

注:数据来源:长江证券研究所,公开新闻梳理;发债数据统计截止到2026.8.28;数据统计范围:AI企业包括特斯拉、Alphabet(谷歌)、AMD、Corewave、Meta、博通、甲骨文、微软、美光、亚马逊、英伟达。

核心矛盾二:Coding?Agent?AI4S?能否引领行业需求持续上台阶

过去三年海外人工智能行业高歌猛进,展望未来则大概率高位震荡螺旋发展。一方面,AI产业需求仍旺盛,创新和数据中心建设如火如荼,但是这些都源自供给端的基础投资增长;而另一方面,需求端的应用范式逐步从coding到agent、AI4S、RSI、端侧等方向演进,进步飞速,很难预测需求上限。

而落地到全球半导体周期,其平均时长约42个月,上行23个月,下行19个月,本轮半导体周期自2023年4月至今,上行时长已有42个月,未来以Agent为代表的AI应用是否可以实现商业兑现,从而实现行业整体的良性循环,成为当前全球科技板块的重要难题。

我们正在经历人类历史上最长的一轮半导体上行周期

注:数据来源Wind,统计区间1977/02-2026/08

核心矛盾三:外部需求存在一定压力,内需政策是否可以如期而至?

外需方面,人民币持续升值,贸易谈判持续推进,出口或有压力,汇率问题对出口链的压制可能长期存在。明年若外需进一步疲弱,国内稳增长政策的必要性更加凸显。内需方面,9.28日国常会提出,研究出台稳定房地产市场、促进就业增收等政策措施。“9.29地产与货币新政”财政首次贴息房贷,对一线城市力度相对偏低。在外部流动性收缩的前提下,四季度内需政策是否可以适度提升,成为又一市场期待。

综上所述,四季度权益市场展望:

指数预计震荡或有反弹,中期观察油价、内需政策、AI进展演绎会否发生质变再做选择。

具体行业维度:

周期红利:经过3个月风格平衡过后,银行、能源、有色均出现了进一步修复乏力的情况,长期仍然在中枢上涨通道,短期性价比一般,需关注国内对煤炭价格的干预,关注回调后的机会,其他关注博弈电价拐点的电力。

AI产业&相关制造:筹码和估值问题有所缓解,产业仍在曲折螺旋式发展进程之中,海外链预期波动较大,需要寻找新技术、新趋势对冲beta潜在的不确定性。

医药、非AI制造、消费:CXO景气仍在,创新药存在低位性价比;非AI制造则有两轮车重卡、电网设备和风电;预期较低的内需消费精选细分等待政策端发力。

风险揭示书:基金有风险,投资需谨慎。本内容中的信息或所表达的意见仅供参考,并不构成任何投资建议。投资人购买基金时应详细阅读基金的基金合同、招募说明书和基金产品资料概要等法律文件,全面了解产品风险,在了解产品情况及销售适当性意见的基础上,并根据自身的投资目标、投资期限、投资经验、资产状况以及自身风险承受能力,理性判断并谨慎做出投资决策。本公司作为基金管理人承诺恪尽职守、诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金产品存在收益波动风险,基金管理人管理的其他基金的业绩和其投资管理人员取得的过往业绩并不预示其未来表现,也不构成本基金业绩表现的保证。

本文为转载内容,授权事宜请联系原著作权人。