


界面新闻记者 赵阳戈
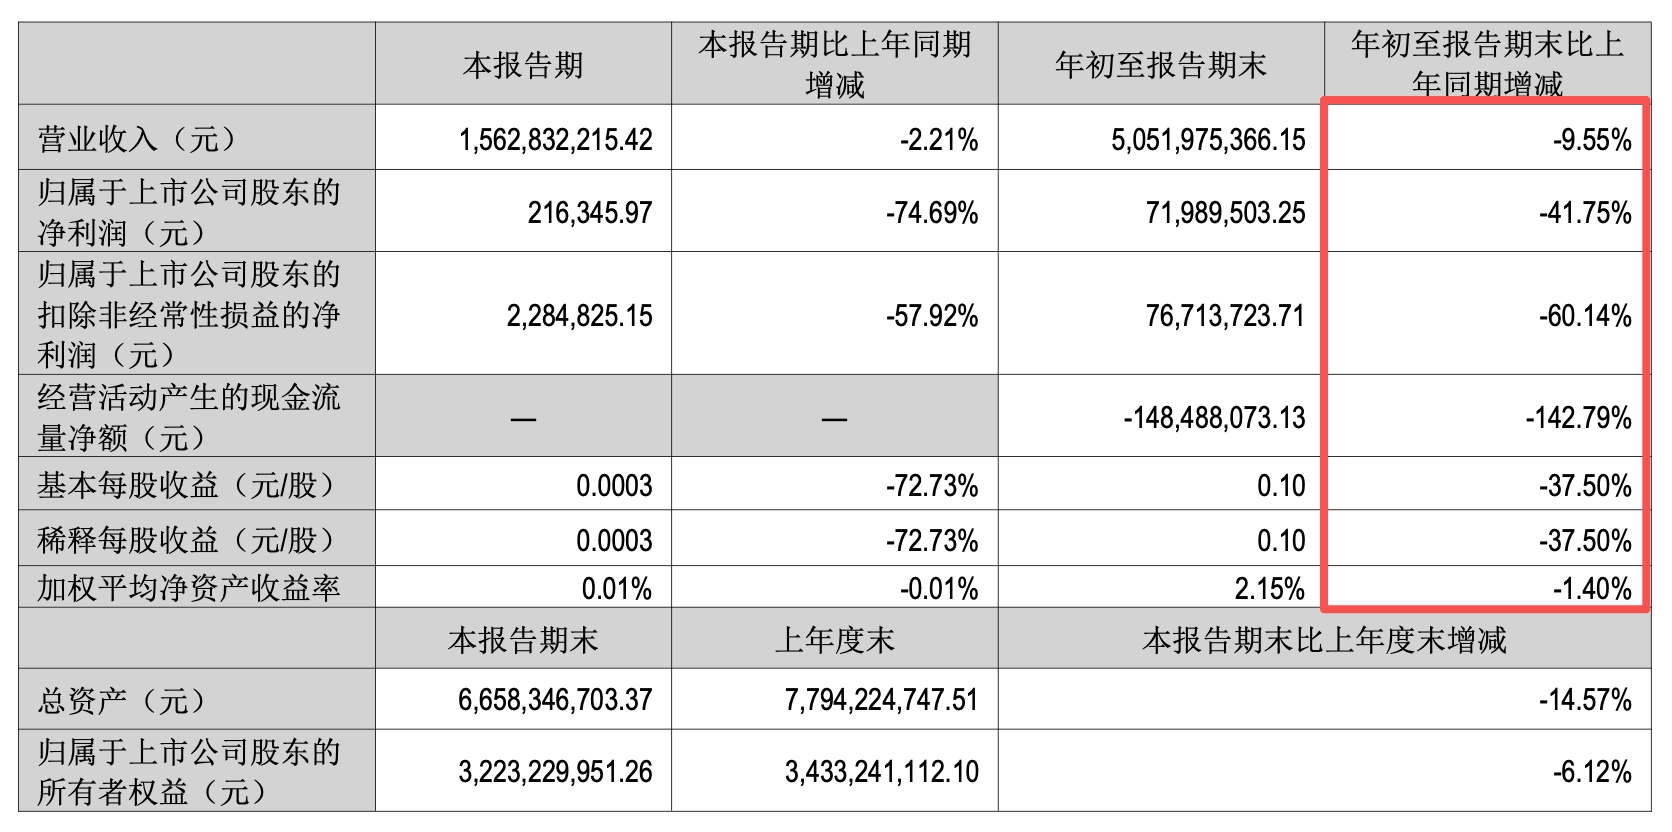
翻倍股九阳股份(002242.SZ)交出了前三季度成绩单。其营业收入50.52亿元,同比下降9.55%;归母净利润7198.95万元,同比下降41.75%。第三季度归母净利润只有21.63万元,距离盈亏平衡线仅一步之遥。
财报发布前的大半个月里,九阳股份刚刚经历了一轮罕见的股价拉升——13个交易日收获8个涨停,区间涨幅超过140%,成交额创下上市以来新高,市场对公司冠上了“机器人”、“类脑AI”、“华为鸿蒙”、“太空科技”等一系列概念。公司在三次异常波动公告中不断澄清,强调这些标签与主营业务的真实距离。
单季逼近盈亏线,主业收缩仍在继续
数据显示,九阳股份2026年前三季度营业收入和净利润双双下滑,降幅分别为9.55%和41.75%,这已成为近几年来的“惯性”。2021年至2025年,净利润同比变动率分别为-20.69%、-28.93%、-26.58%、-68.55%、-3.85%。
九阳股份单季度的经营图景更显复杂,第三季度营业收入15.63亿元,同比下降2.21%,降幅收窄,净利润21.63万元,同比大幅下滑了74.69%。公司第三季度毛利率23.83%,同比下降2.39个百分点,环比也下降了1.32个百分点。这意味着,收入虽然稳住了,但每一块钱收入里能够留下的毛利却在变薄。
另外,非经常性损益中,前三季度政府补助贡献了782.97万元,而金融资产公允价值变动及处置损益拖累了720.12万元,非经常性损益合计为-472.42万元,意味着九阳股份扣非后的净利润实际上比归母净利润还要略高一些。
横向来看,小家电行业处于整体承压状态。苏泊尔(000530.SZ)前三季度营业收入微增0.56%,净利润同比下滑了6.84%。北鼎股份(300824.SZ)前三季度营业收入同比增长13.29%,净利润下滑了20.1%。
根据奥维云网全渠道推总数据显示,2026年上半年厨房小家电全渠道零售额为302.6亿元,同比下降4.8%;零售量为11649万台,同比下降14.6%。九阳股份总结称,零售量降幅明显高于零售额降幅,行业呈现较为明显的“量缩价升”特征。九阳在豆浆机、破壁机等核心品类上保持了份额,但行业均价提升带来的红利,并没有完全落到利润端。
机器人、类脑AI、太空科技,利润表暂无科目
九阳股份近来走势颇为抢眼。
盘面显示,九阳股份自9月28日到10月21日累计涨幅140.89%,13个交易日内录得了8个涨停,区间换手率高达156.79%。同时期的深成指累计下跌了12.11%。
龙虎榜显示,10月21日,九阳股份因涨幅偏离值达标上榜,华泰证券深圳彩田路营业部净买入1.07亿元,华泰证券长沙湘江中路营业部净买入5315.85万元,国泰海通证券上海长宁区江苏路营业部净买入3495.83万元。与此同时,深股通专用席位在买入9251.91万元的同时卖出8974.35万元,某机构专用席位在买入3364.78万元的同时卖出5437.35万元。龙虎榜数据呈现出,游资主导拉升,北向资金和机构选择了兑现。
融资盘的变化提供了另一个维度。9月28日,九阳股份的融资余额为1.42亿元,到10月22日攀升至4.98亿元,较9月28日增长了250.7%,融资余额占流通市值比例突破至3.01%。
单日融资买入额也是水涨船高,9月28日当天融资买入额还为2386.17万元,10月9日起破亿元,至10月22日的融资买入额已达到3.62亿元。这意味着,在股价连续拉升的过程中,相当一部分买入力量来自杠杆资金。
界面新闻注意到,推动九阳股份股价的,是一连串市场传闻:公司与华为在机器人或鸿蒙系统上有合作、类脑AI资产可能注入、太空科技业务即将独立成板块、甚至“哈基米”概念也被牵扯进来。
九阳股份在9月30日、10月9日、10月13日和10月22日连发四份异常波动公告,几乎逐条回应了这些传闻。
关于华为,九阳股份明确表示“与华为不存在市场传闻所称的战略合作关系”,双方唯一的关联是共同持有深思考人工智能机器人科技(北京)有限公司的股权,九阳持股7.92%,华为旗下投资主体持有部分股权。
关于机器人,公司通过全资子公司参股了享刻智能,但定性为“财务性投资”,业务尚处早期,“对公司营业收入及利润无重大影响”。
关于太空科技,九阳股份表示太空厨房设备曾应用于中国空间站项目,部分同源技术已转化至加热净水器、零涂层电饭煲等产品,但“未形成独立业务板块,也未形成单独披露的业务收入来源”。
关于“哈基米南北绿豆浆”,公司更是直接划清界限:那是杭州九阳豆业有限公司的产品,与上市公司无股权关系,不纳入合并报表。
把这些公告连起来读,结论已经很清楚,九阳股份确实有一些与前沿概念沾边的参股投资和技术积累,但它们无一构成当前利润表的实质性科目。公司的主营业务依然是厨房小家电的研发、生产和销售。
九阳股份在10月22日的公告中专门加了一句“承诺三个月内不筹划”与JS环球生活、SharkNinja相关的资产注入、股权收购或业务重组事项。这相当于给市场对“大股东资产整合”的想象设了一个明确的时间边界。
现金流承压、外销退潮,真正的考验在概念之外
抛开概念炒作的喧嚣,九阳股份面前有几个细节值得留意。
第一,现金流承压。
数据显示,前三季度,九阳股份经营活动产生的现金流量净额为-1.48亿元,而去年同期是正的3.47亿元。公司解释是“销售商品、提供劳务收到的现金减少”。再结合资产负债表看,公司应收账款从年初的8.45亿元降至5.91亿元,应收票据也从4.74亿元降至2.67亿元,说明公司在回款端其实做了努力,那么现金流的恶化更多指向了应付的方向。
界面新闻就相关问题向九阳股份求证,相关工作人员表示,现金流为负,一方面源于营业收入规模下降,另一方面公司也需要向上游锁材。该人士解释,今年原材料价格持续上涨,公司需投入较多资金锁定原材料,这是两方面因素综合作用的结果。至于四季度是否有所改观,该人士表示“还不好说”。
针对九阳股份净利润降幅超过营业收入、毛利率低于上年同期的情况,上述工作人员解释称,公司三季度通过降价促销来保收入,因此收入变动相对不大;净利润下降则还因为费用下降幅度并没有那么大。数据显示,九阳股份前三季度销售费用、管理费用、研发费用同比均有不同程度下滑。财务费用中的汇兑损益在三季度也对利润形成了挤压。
第二,外销业务趋势性下滑。
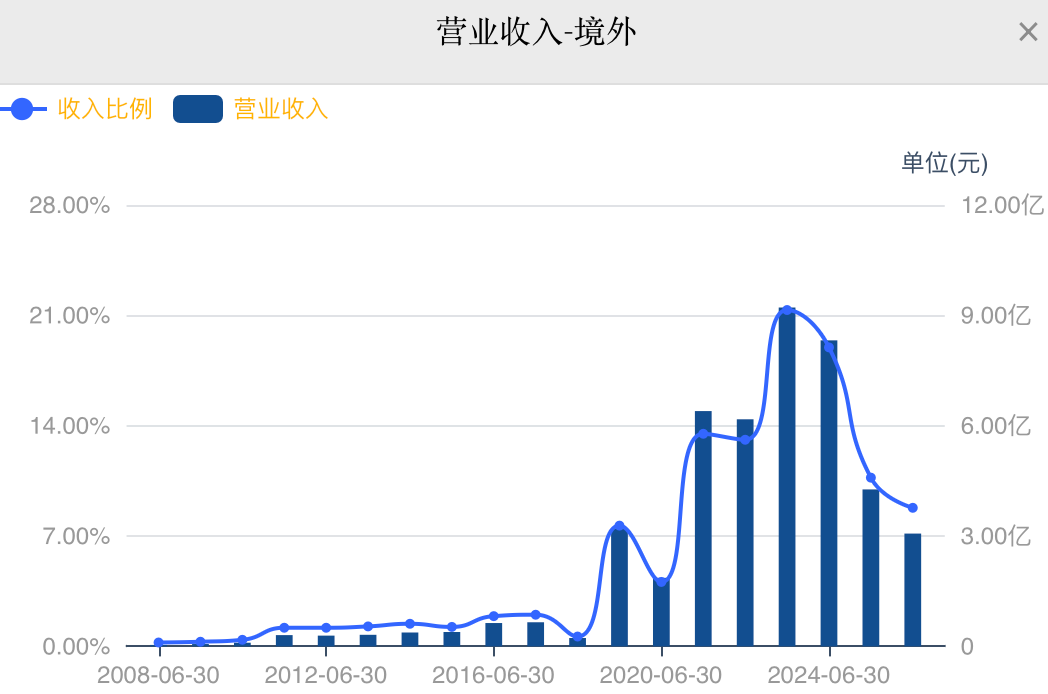
9月份,九阳股份在机构调研中提到了外销ODM业务的下降。九阳股份坦然称,公司外销业务的主要来源是通过关联交易的方式给SharkNinja提供ODM代工服务。近年来受国际贸易环境变化、汇率波动等外部环境因素影响,叠加ODM关联交易没有更多新产品,以原有老品为主,以及SharkNinja推进全球供应链多元化布局,导致ODM代工产品占其采购量的比重逐年降低,导致外销业务下降。
有业内人士告诉界面新闻,SharkNinja的供应链多元化是一个中长期趋势,不是短期波动。2024年境外业务占比18.22%,2025年占比降为10.05%,2026年上半年进一步跌至8.79%。九阳的ODM业务高度依赖单一关联方,且产品以老品为主,议价空间和增量空间都有限。如果外销继续收缩,对整体收入的拖累会持续存在。
九阳股份接下来将如何应对,是否会寻找新的海外客户或合作模式,三季报并未给出方向性信号。公司仅低调披露了2027年关联交易预计额,即与SharkNinja的交易额为8500万美元,最终实际发生额仍待定。
第三,一份土地收储公告。
九阳股份同一天发布的另一份公告显示,杭州钱塘区拟收储子公司杭州九阳的部分土地及地上建筑物,补偿及奖励总额约2.7亿元,预计增加2028年度处置收益2.56亿元。这笔钱对利润表来说是一笔可观的非经常性收益,但它发生在2028年,且取决于腾空移交(2028年7月31日前)和地块治理修复(是否需要不确定)的进展。
目前九阳股份的股价仍在高位,同花顺显示,截至10月23日收盘,其滚动市盈率248.72倍,而行业的滚动市盈率为22.11倍。240倍的市盈率需要业绩来消化,但三季报提供的利润趋势却并不支持业绩拐点预期,那么股价与基本面之间的裂口,最终会以何种方式收敛,值得进一步观察。
评论