
正在阅读:

灵芝孢子粉“量价双困”拖累寿仙谷业绩

扫一扫下载界面新闻APP

灵芝孢子粉“量价双困”拖累寿仙谷业绩

寿仙谷今年前三季净利润4063.89万元、同比降46.77%,或将连续三年营收负增长且利润降幅大于营收。灵芝孢子粉销量收缩,高端滋补需求疲软。

灵芝孢子粉;寿仙谷;量价双困;业绩;拖累

图片来源:视觉中国

界面新闻实习记者 李青亲
界面新闻编辑 谢欣

10月27日,寿仙谷(603896.SH)发布业绩公告,今年前三季度公司实现营业收入3.81亿元,同比下降11.45%;归属于上市公司股东的净利润4063.89万元,同比下降46.77%。第三季度实现营业收入1.05亿元,同比下降19.63%;归母净利润376.82万元,同比下滑65.05%。

而将时间轴拉长,寿仙谷营收已连续两年下滑,若今年四季度延续这一态势,将是连续第三年负增长。
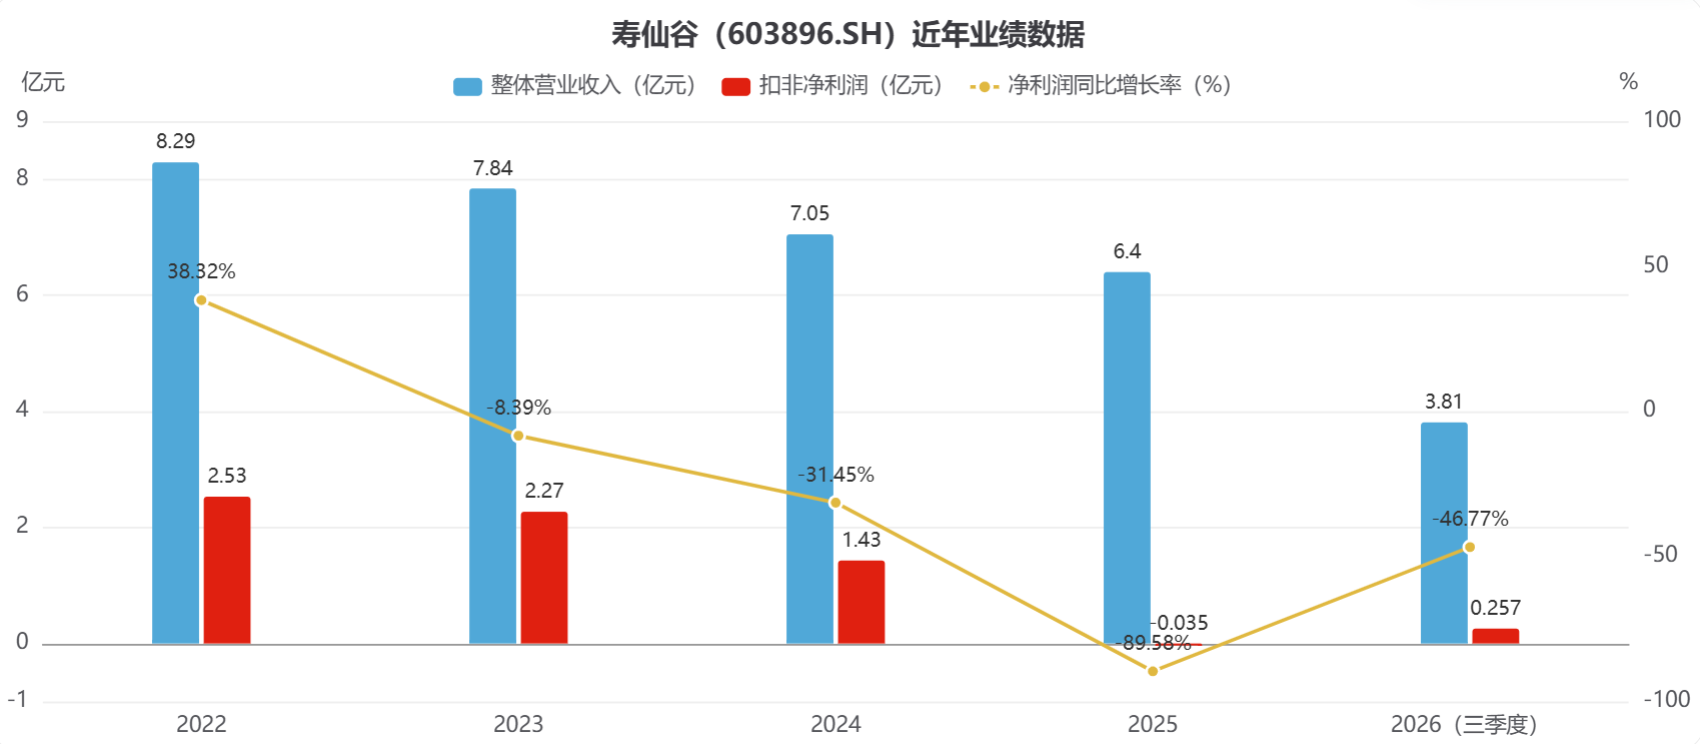
数据来源:同花顺  制图:界面新闻李青亲

寿仙谷作为一家以灵芝、铁皮石斛等中药材产业为核心的中药企业,于2017年在上交所主板上市,也是以灵芝和铁皮石斛为主业的首家A股上市公司。从收入结构看,寿仙谷的业务高度集中于灵芝孢子粉单一品类,贡献公司七成左右的总营收,铁皮石斛类占一成半左右。

现如今,灵芝孢子粉这一明星单品也受困于“量价双减”。
从销量数据来看,该品类下降趋势近年明显加速。2024年,灵芝孢子粉类产品销量为25.72吨,同比下降13.84%。到2025年,全年销量进一步降至21.31吨,较2021至2023年间约30吨的年销量水平明显收缩。

其中主品牌五条产品线全线收缩:去壁款粉剂收入从2024年的2.24亿元降至2025年的1.94亿元,中药饮片破壁孢子粉从1.03亿元降至0.76亿元,颗粒剂、片剂、胶囊无一例外录得下滑。子品牌破壁孢子粉成为唯一正增长板块,增长27.65%。

从终端销售数据看,2018年至2023年间,该产品品类历经几轮调价,2g×90包规格的零售价从约4600元/盒上行至4750元/盒附近,部分渠道报价一度到达27—28元/克。但在2024年后该品类开始小幅降价,从公司披露的孢子粉类产品整体均价看,2024年平均单价为17.3元/克左右,同比下降3.1%左右。到2025年,终端折扣的力度进一步扩大。

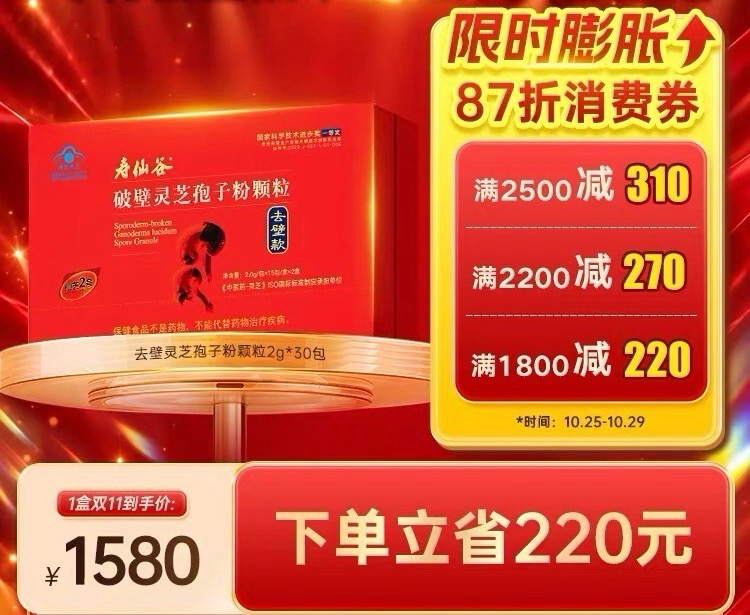
以官方商城最新数据,一盒去壁灵芝孢子粉颗粒(2g×90包)第三方渠道到手价约4380元。按照渠道定价折合单次服用成本48.6元,克价24元左右,价格仍维持高端定位。
在此背景下,2021年,灵芝孢子粉类产品收入5.36亿元,同比增长18.24%,占主营收 69.85%,毛利率维持在88%以上。2022年进一步攀升至5.79亿元的峰值后开始下降。2023年该品收入回落至5.34亿元,同比下降7.92%,毛利率87.81%;2024年降幅扩大,收入4.46亿元,同比下降16.53%,毛利率86.24%。2025年收入进一步下降至3.83亿元,同比减少13.91%,毛利率85.73%。

从5.79亿元到3.83亿元。三年间该品类收入收缩约34%,占总营收比重也从2022年的 69.89% 降至2025年的59.9%左右。

除此之外,2024年,铁皮石斛类产品销量同比增长7.33%,但平均单价同比下降17.08%。

回到供给端,在过去十年间铁皮石斛种植面积大幅扩张,行业出现严重的产能过剩。以量补价的策略在2024年尚能发挥作用,但到2025年,铁皮石斛类收入进一步从2024年的1.13亿元下降至0.94亿元。

针对今年全年业绩判断,灵芝孢子粉的定价与放量平衡以及铁皮石斛的产品的增长压力,界面新闻致电寿仙谷董秘办,截至发稿未获回应。

值得关注的是,若第四季度仍未扭转业绩,这也是公司连续第三年的利润降幅大于营收降幅。

2024年全年,公司营业收入降至6.92亿元,同比下降11.81%;归母净利润1.75亿元,同比下降31.34%,彼时被市场称为“上市八年来最大降幅”。2025年全年,营收进一步收缩至6.4亿元,同比下降9.21%,归母净利润在补缴税款及滞纳金合计约1.06亿元计入当期损益的冲击下,仅剩1817.43万元,同比骤降89.58%。

进入2026年,业绩失速并未放缓。一季度营收1.61亿元,同比-8.46%,归母净利润同比-50.68%;上半年营收2.76亿元,同比-7.89%,归母净利润同比-43.76%。

2025年,公司将电商和私域业务作为重点发展方向。当年互联网销售1.84 亿元,占比达到 29.33% ,同比增加8.11%。公司借此加大网络营销力度、拓宽销售渠道,进入2026年上半年,当期互联网渠道收入7143.21万元,同比下降 6.97%,渠道占比回落至 26.19%。公司在业绩交流中坦言,受平台规则变动影响,线上业务拓展不及预期,寄望下半年通过产品调整、商超合作争取增量。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

灵芝孢子粉“量价双困”拖累寿仙谷业绩

寿仙谷今年前三季净利润4063.89万元、同比降46.77%,或将连续三年营收负增长且利润降幅大于营收。灵芝孢子粉销量收缩,高端滋补需求疲软。

灵芝孢子粉;寿仙谷;量价双困;业绩;拖累

图片来源:视觉中国

界面新闻实习记者 李青亲
界面新闻编辑 谢欣

10月27日,寿仙谷(603896.SH)发布业绩公告,今年前三季度公司实现营业收入3.81亿元,同比下降11.45%;归属于上市公司股东的净利润4063.89万元,同比下降46.77%。第三季度实现营业收入1.05亿元,同比下降19.63%;归母净利润376.82万元,同比下滑65.05%。

而将时间轴拉长,寿仙谷营收已连续两年下滑,若今年四季度延续这一态势,将是连续第三年负增长。

数据来源:同花顺  制图:界面新闻李青亲

寿仙谷作为一家以灵芝、铁皮石斛等中药材产业为核心的中药企业,于2017年在上交所主板上市,也是以灵芝和铁皮石斛为主业的首家A股上市公司。从收入结构看,寿仙谷的业务高度集中于灵芝孢子粉单一品类,贡献公司七成左右的总营收,铁皮石斛类占一成半左右。

现如今,灵芝孢子粉这一明星单品也受困于“量价双减”。

从销量数据来看,该品类下降趋势近年明显加速。2024年,灵芝孢子粉类产品销量为25.72吨,同比下降13.84%。到2025年,全年销量进一步降至21.31吨,较2021至2023年间约30吨的年销量水平明显收缩。

其中主品牌五条产品线全线收缩:去壁款粉剂收入从2024年的2.24亿元降至2025年的1.94亿元,中药饮片破壁孢子粉从1.03亿元降至0.76亿元,颗粒剂、片剂、胶囊无一例外录得下滑。子品牌破壁孢子粉成为唯一正增长板块,增长27.65%。

从终端销售数据看,2018年至2023年间,该产品品类历经几轮调价,2g×90包规格的零售价从约4600元/盒上行至4750元/盒附近,部分渠道报价一度到达27—28元/克。但在2024年后该品类开始小幅降价,从公司披露的孢子粉类产品整体均价看,2024年平均单价为17.3元/克左右,同比下降3.1%左右。到2025年,终端折扣的力度进一步扩大。

以官方商城最新数据,一盒去壁灵芝孢子粉颗粒(2g×90包)第三方渠道到手价约4380元。按照渠道定价折合单次服用成本48.6元,克价24元左右,价格仍维持高端定位。

在此背景下,2021年,灵芝孢子粉类产品收入5.36亿元,同比增长18.24%,占主营收 69.85%,毛利率维持在88%以上。2022年进一步攀升至5.79亿元的峰值后开始下降。2023年该品收入回落至5.34亿元,同比下降7.92%,毛利率87.81%;2024年降幅扩大,收入4.46亿元,同比下降16.53%,毛利率86.24%。2025年收入进一步下降至3.83亿元,同比减少13.91%,毛利率85.73%。

从5.79亿元到3.83亿元。三年间该品类收入收缩约34%,占总营收比重也从2022年的 69.89% 降至2025年的59.9%左右。

除此之外,2024年,铁皮石斛类产品销量同比增长7.33%,但平均单价同比下降17.08%。

回到供给端,在过去十年间铁皮石斛种植面积大幅扩张,行业出现严重的产能过剩。以量补价的策略在2024年尚能发挥作用,但到2025年,铁皮石斛类收入进一步从2024年的1.13亿元下降至0.94亿元。

针对今年全年业绩判断,灵芝孢子粉的定价与放量平衡以及铁皮石斛的产品的增长压力,界面新闻致电寿仙谷董秘办,截至发稿未获回应。

值得关注的是,若第四季度仍未扭转业绩,这也是公司连续第三年的利润降幅大于营收降幅。

2024年全年,公司营业收入降至6.92亿元,同比下降11.81%;归母净利润1.75亿元,同比下降31.34%,彼时被市场称为“上市八年来最大降幅”。2025年全年,营收进一步收缩至6.4亿元,同比下降9.21%,归母净利润在补缴税款及滞纳金合计约1.06亿元计入当期损益的冲击下,仅剩1817.43万元,同比骤降89.58%。

进入2026年,业绩失速并未放缓。一季度营收1.61亿元,同比-8.46%,归母净利润同比-50.68%;上半年营收2.76亿元,同比-7.89%,归母净利润同比-43.76%。

2025年,公司将电商和私域业务作为重点发展方向。当年互联网销售1.84 亿元,占比达到 29.33% ,同比增加8.11%。公司借此加大网络营销力度、拓宽销售渠道,进入2026年上半年,当期互联网渠道收入7143.21万元,同比下降 6.97%,渠道占比回落至 26.19%。公司在业绩交流中坦言,受平台规则变动影响,线上业务拓展不及预期,寄望下半年通过产品调整、商超合作争取增量。

未经正式授权严禁转载本文,侵权必究。