


界面新闻记者 |
界面新闻编辑 | 谢欣
“最先从减肥药上赚到钱”的中国公司也难逃原料药的周期性规律。
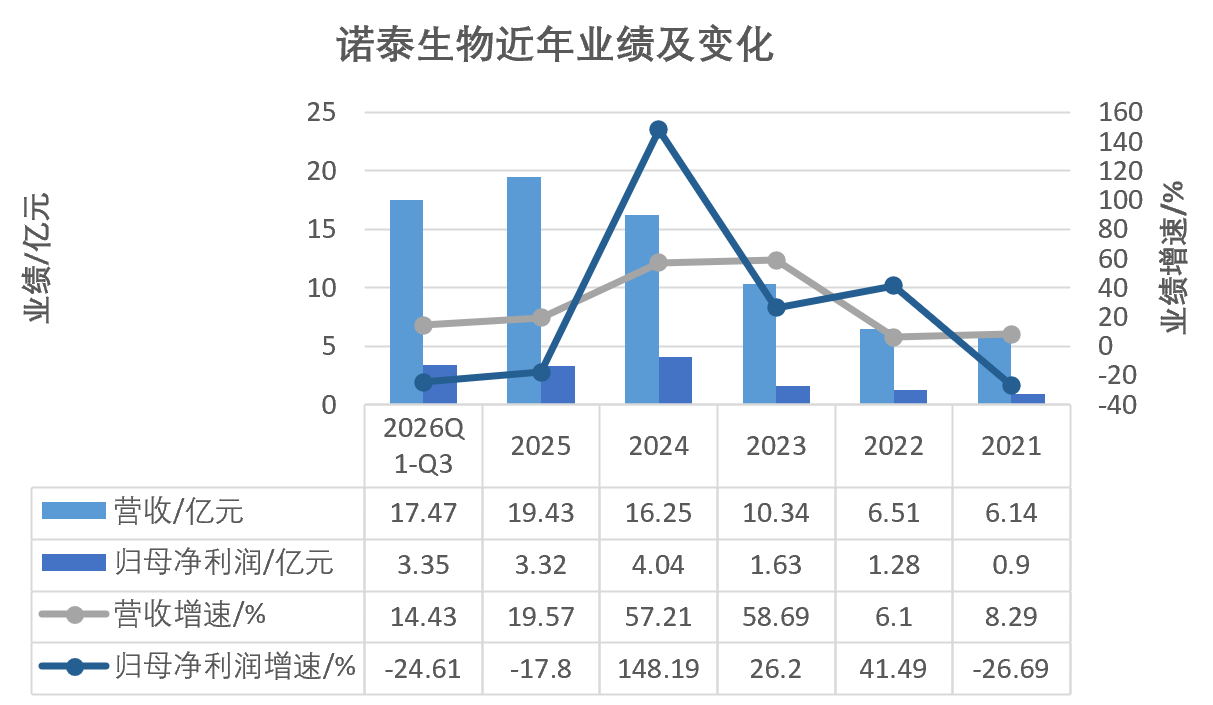
10月27日盘后,诺泰生物(ST诺泰)公布2026年三季报。当期公司营收17.47亿元,同比增长14.43%;归母净利润3.35亿元,同比下滑24.61%。界面新闻注意到,自2025年起,诺泰生物营收增速明显放缓,且增收不增利。而这一情况延续至今。
10月28日,诺泰生物股价微涨,收盘价报27.61元/股,涨1.58%,当下市值87.47亿元。同日,界面新闻向诺泰生物投资者关系邮箱发送采访问题,询问公司当下增收不增利的原因,GLP-1原料药市场价格、公司毛利率走势,新业务拓展情况等问题,截至发稿未获回复。
诺泰生物在多肽领域起家,业务分为自主研发和定制研发生产两块。前者包括多肽和小分子的原料药及制剂,涉及糖尿病、心血管、肿瘤等疾病。后者则为高级中间体和原料药的定制研发、多肽CDMO和技术服务转让,涉及艾滋病、肿瘤和关节炎等疾病。
前几年,司美格鲁肽、替尔泊肽等GLP-1降糖减重药物大火,招商证券研报预计,到2030年,GLP-1药物市场规模将突破1000亿美元。这吸引了众多药企入局开发新药、仿制药,拉升了对多肽类原料药和CDMO产能需求,诺泰生物也就从中受益。
2023年,公司包括多肽原料药在内的自主选择产品板块营收大增145%至6.29亿元,成为营收主力。司美格鲁肽系列、替尔泊肽系列、利拉鲁肽系列营收合计2.14亿元,占到公司总营收的1/5。
2022年至2024年,诺泰生物年营收从6.51亿元增长约10亿至16.25亿元,归母净利润从1.28亿元翻倍至4.04亿元。2023年和2024年公司营收增速均保持在近60%。
但这般高歌猛进在2025年被踩下刹车。当期公司营收增速仅为19.57%,增长主要来自多肽原料药及小分子CDMO收入增长。2026年上半年这一数字再掉到14.43%,营收增长主要原因仅为小分子CDMO收入增长。
另外,2025年和2026年上半年,诺泰生物归母净利润同比下滑,原因均为公司毛利率降低以及计提减值增加。其中,公司2025年计提资产减值准备总额9189.23万元,缴纳证监会罚款4740万元;2026年上半年计提资产减值准备总额8637.23万元,因证券虚假陈述责任纠纷诉讼案件计提预计负债4313.97万元。
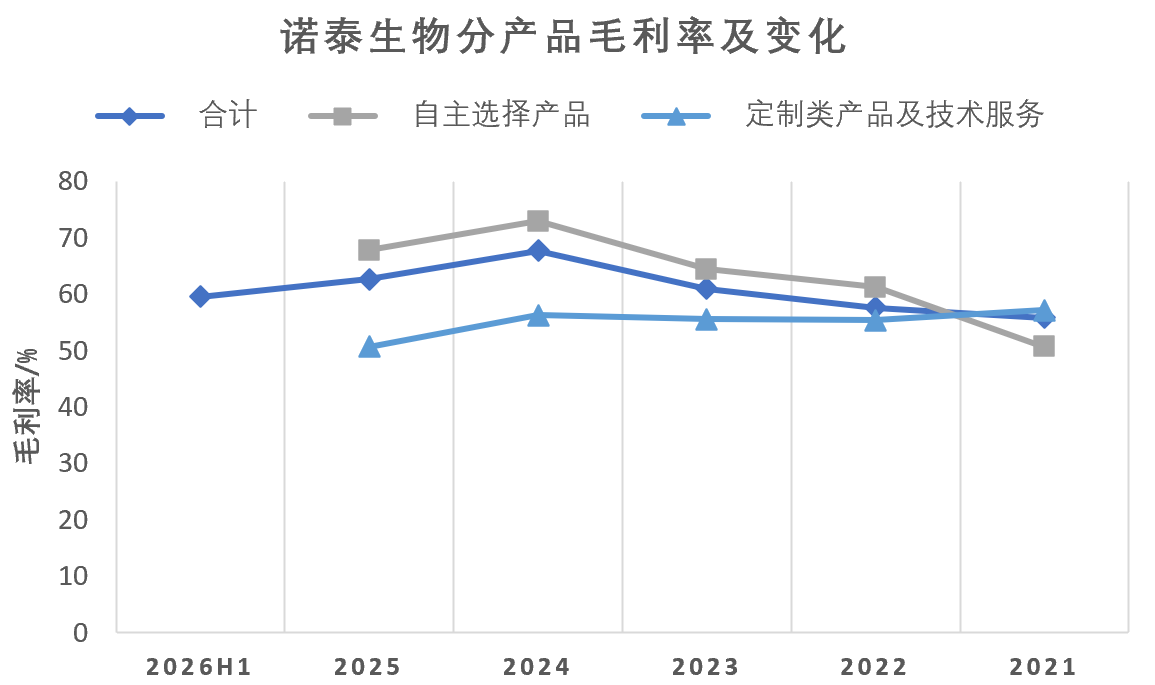
界面新闻从公司针对2025年年报和2026年一季报的信批监管问询函回复中了解到,这背后是国内GLP-1多肽原料药市场已从供不应求走向产能过剩,并打起价格战。
据该问询函回复,2023年国内GLP-1多肽原料药开始放量,前瞻性布局多肽药物的公司不断加产,其他制造商也跟随入局。2024年,市场产能不足已极大缓解。同时产品需求端要求参差不齐,部分厂家看到通过价格战切入市场的契机。
等到2025年,市场产能集中释放。叠加部分玩家的低价竞争策略,生产工艺成熟、成本优化带来的降价空间,以及下游海外终端客户GLP-1多肽制剂产品大幅降价,自第三季度起,GLP-1多肽原料药价格大幅下降。诺泰生物销量虽然增长,但在价格和毛利率上难逃影响。
而针对国内多肽价格,公司在今年9月的调研活动中称,市场竞争长期存在,财务方面暂未得出国内价格基本稳定的结论。
实际上,单一品类原料药难以摆脱“供不应求-玩家涌入-供过于缺-价格下探”的周期性波动。自2025年起,诺泰生物也将业务重心由单一GLP-1,转向GLP-1和寡核苷酸,由此寻求第二增长曲线。
界面新闻了解到,寡核苷酸同样是近年来的新兴赛道。身处上游的诺泰生物需要关注的是扩产节奏,以及获客的BD能力。2026年初,其连云港工厂寡核苷酸原料药吨级生产车间已正式投产。未来,公司多肽、小分子、寡核苷酸车间的产能利用率、折旧减值情况还有待观察。
评论