


界面新闻记者 |
界面新闻编辑 | 崔宇
【编者按】为了更全面、更及时、更精确地反映电动载人汽车出口状况,2025年3月起,界面新闻/界面智库和瀚闻资讯联合推出《中国电动载人汽车出海月报》。《中国电动载人汽车出海月报》旨在呈现全国及各省电动载人汽车出口金额、出口数量和出口目的地等指标的月度变化趋势,以期为政府、企业和投资者等提供决策参考。
根据界面智库和瀚闻资讯统计,2026年9月,我国电动载人汽车出口保持增势,当月出口 69.06 万辆,同比增长100.02%,出口总额达 127.57 亿美元,同比增长102.42%,新能源汽车出海的供给竞争力持续释放。
从细分品类来看,9月乘用车出口量、出口额占比为99.62%、97.70%;各动力类型乘用车均价走势分化:纯电动乘用车出口均价 17059.57 美元,同比上涨 1.91%,插混乘用车均价 20601.75 美元,同比增长 4.57%,非插混乘用车均价 16134.23 美元。与之形成反差的是客车板块,9 月出口呈现量增价跌格局,出口 2600 辆,同比大增 94.76%,但出口额 2.93 亿美元同比小幅回落 4.97%,出口均价同比大幅下滑 51.37%。
一、9月电动载人汽车出口量额同比均翻倍,插混乘用车出口同比大增
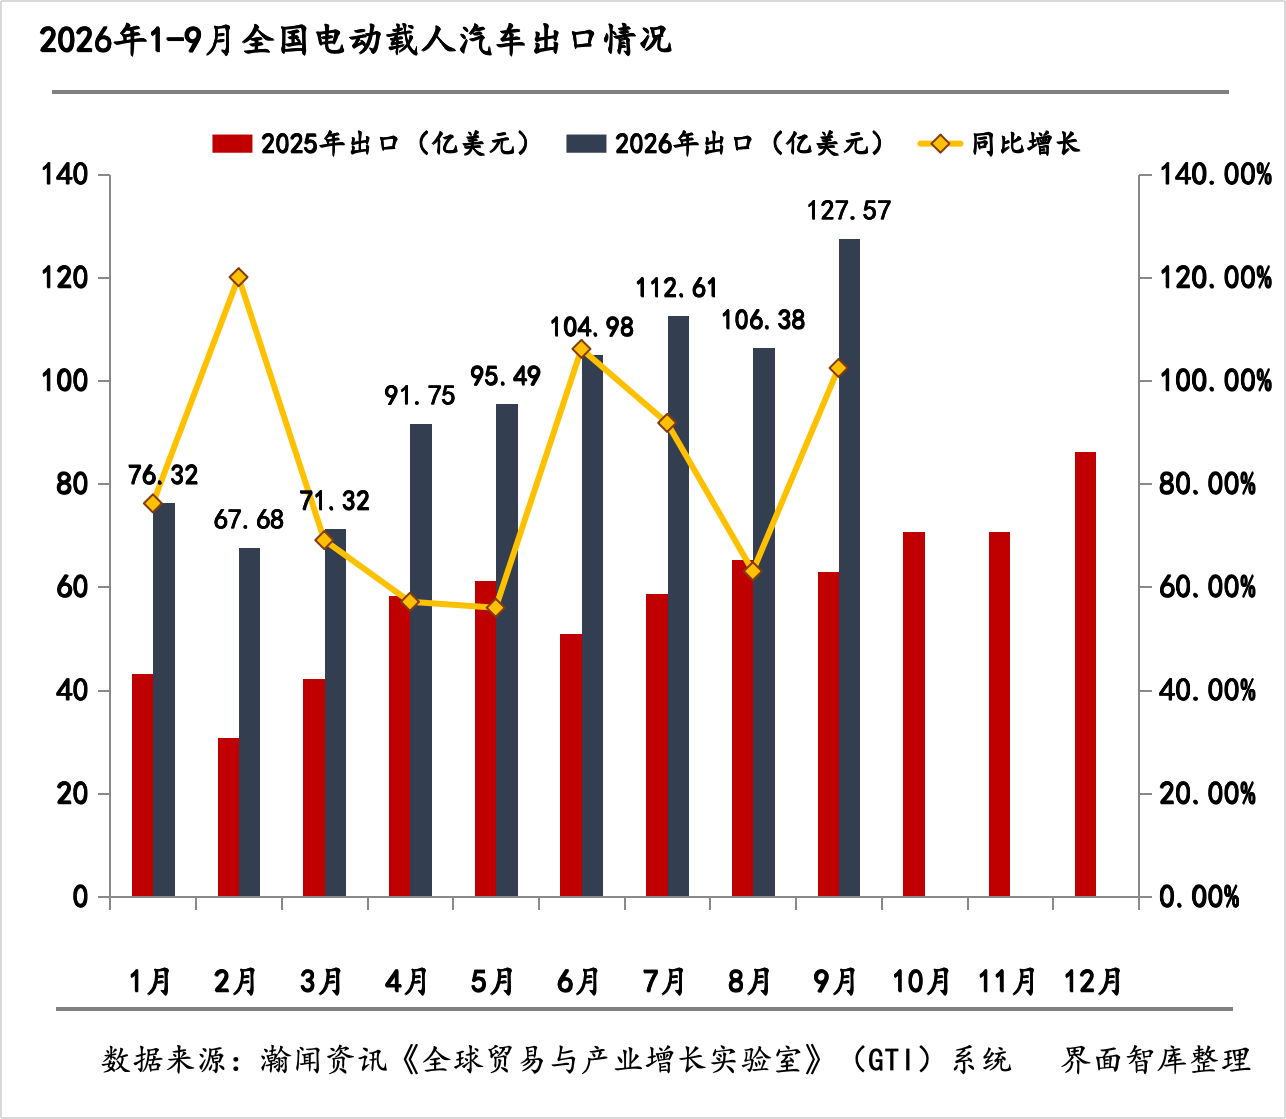
前三季度,电动载人汽车进出口总额累计878.55亿美元,同比增长75.13%。其中累计出口金额854.09亿美元,同比增长80.33%;累计出口462.09万辆,同比增长77.83%。
分月度看,9月单月出口总额127.57亿美元,同比增长102.42%,环比增长19.91%;当月出口69.06万辆,同比增长100.02%、环比增长23.56%。价格方面,9月出口均价约18471.17美元,同比小幅上行1.2%。
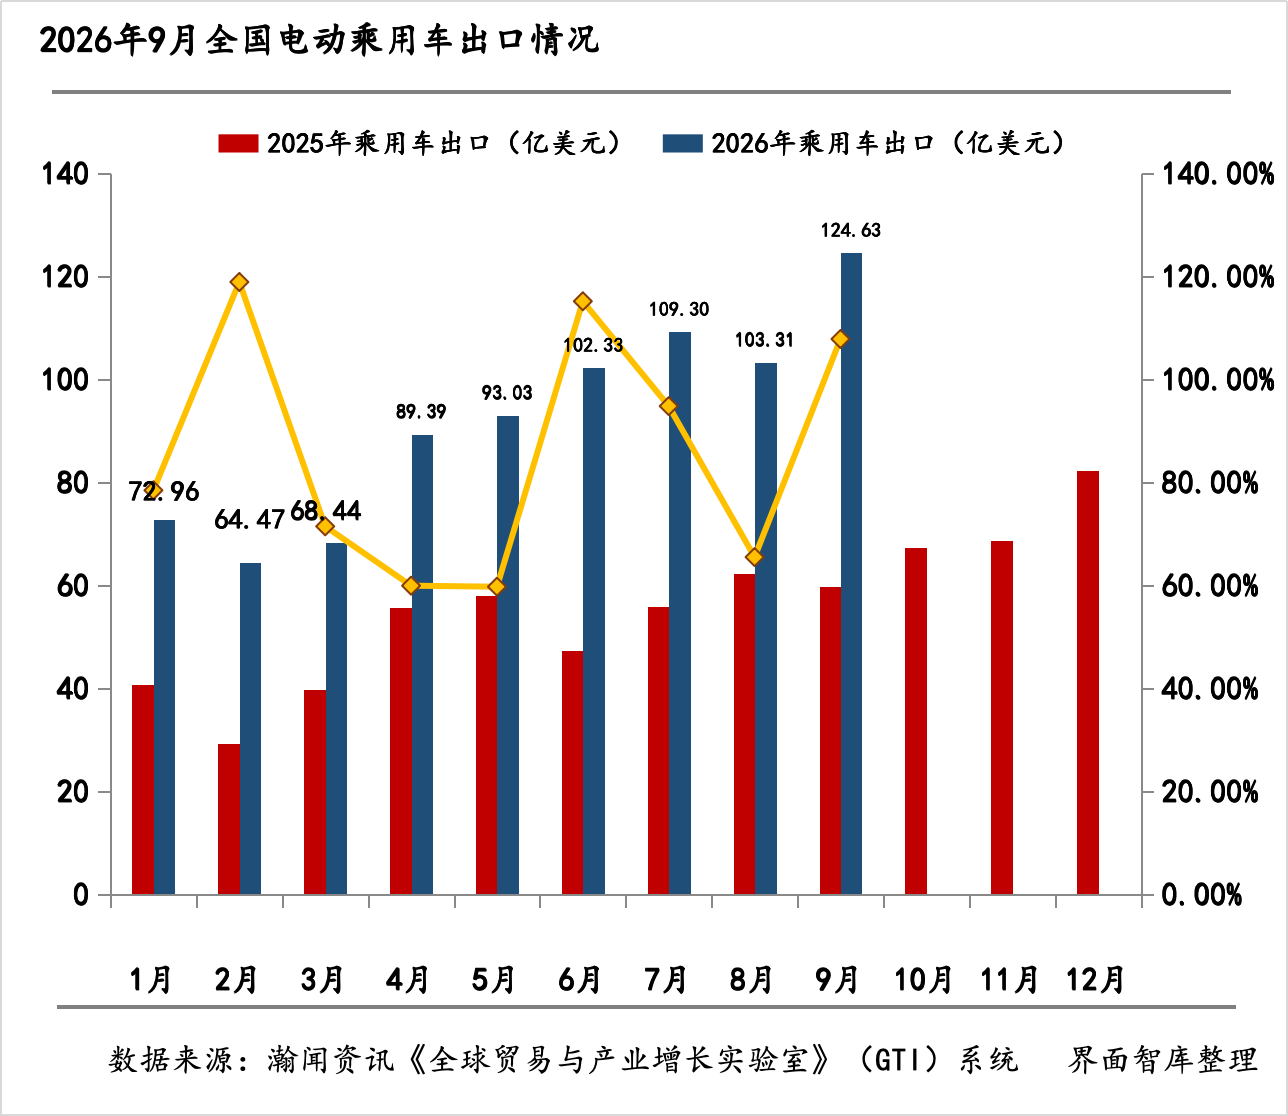
从品类结构看,乘用车仍是绝对主力:9月乘用车出口68.80万辆、124.63亿美元,占电动载人汽车总量与总额的比重分别为99.62%和97.70%,均价18,115.07美元,同比温和上涨3.95%。细分动力类型走势延续分化——纯电动乘用车出口62.35亿美元,同比增长95.32%、环比提升23.84%,均价17,059.57美元、同比微涨1.91%;插电式混合动力乘用车出口47.25亿美元,同比大增143.31%、环比增长14.17%,均价20,601.75美元为三类最高,同比上行4.57%;非插电式混合动力乘用车出口15.03亿美元,同比增长74.89%、环比提升29.89%,均价16,134.23美元,同比走高2.62%。
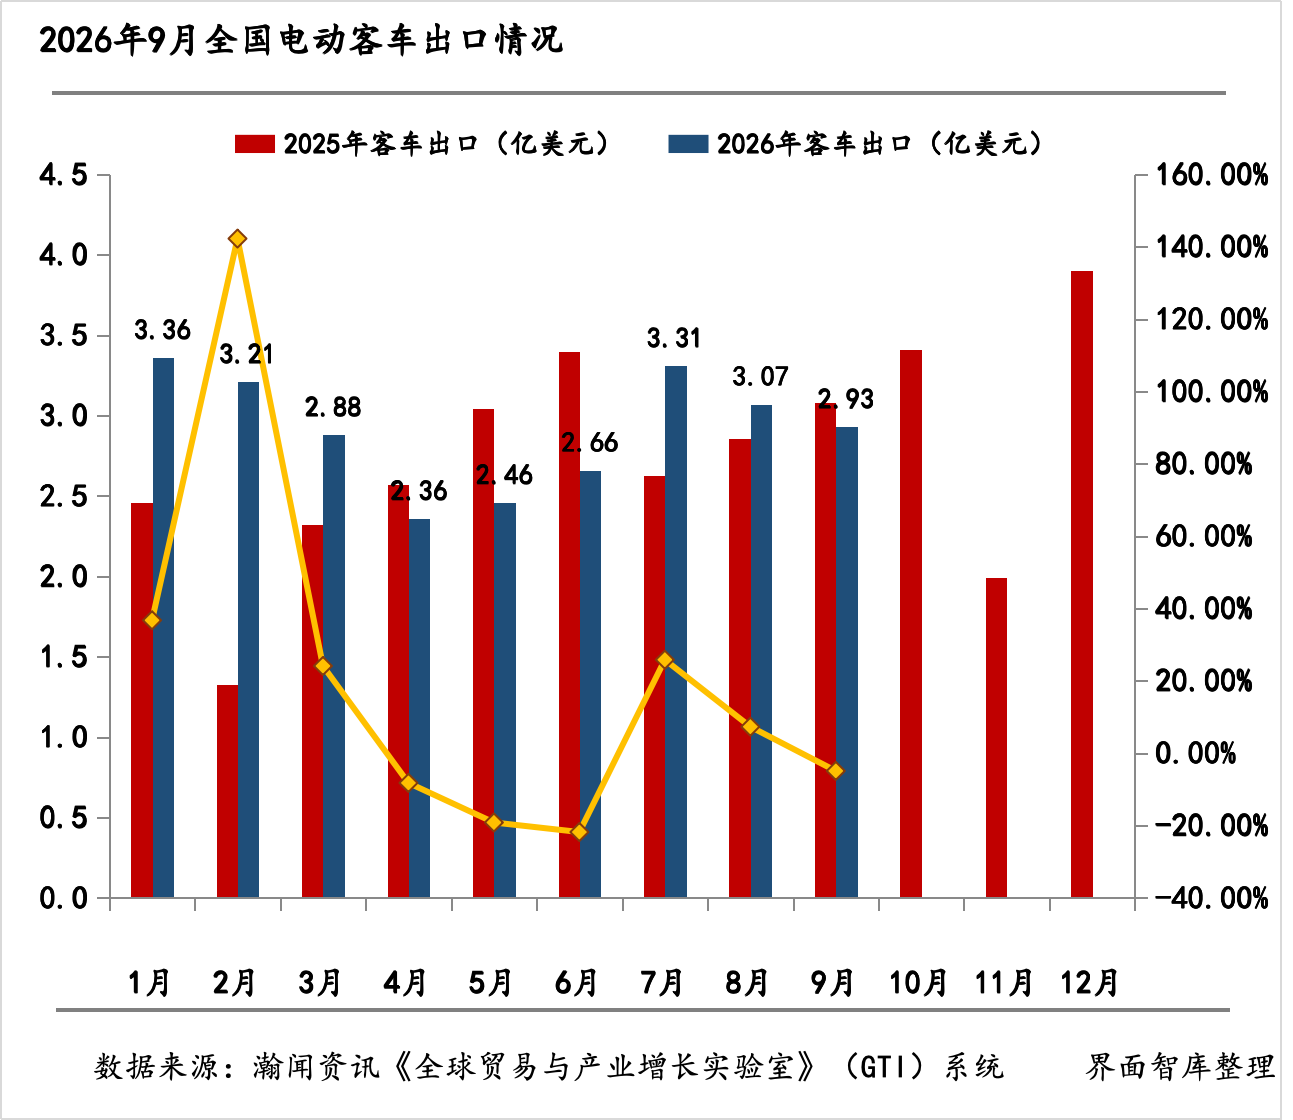
与乘用车不同,客车赛道9月呈现“量增价跌”:当月出口2,600辆,同比增长94.76%;出口金额2.93亿美元,同比微降4.88%;综合出口均价约112,703.38美元,同比大幅下挫51.16%。分品类看,纯电动客车为出口主力,9月出口2,593辆,同比增长95.40%,出口金额2.93亿美元、同比微降4.97%,均价112,835.88美元、同比下滑51.37%;混合动力客车出口规模本就偏低,9月仅出口7辆、金额44.53万美元。
二、9月安徽出口额位居首位,内蒙古、西藏和贵州增速居前
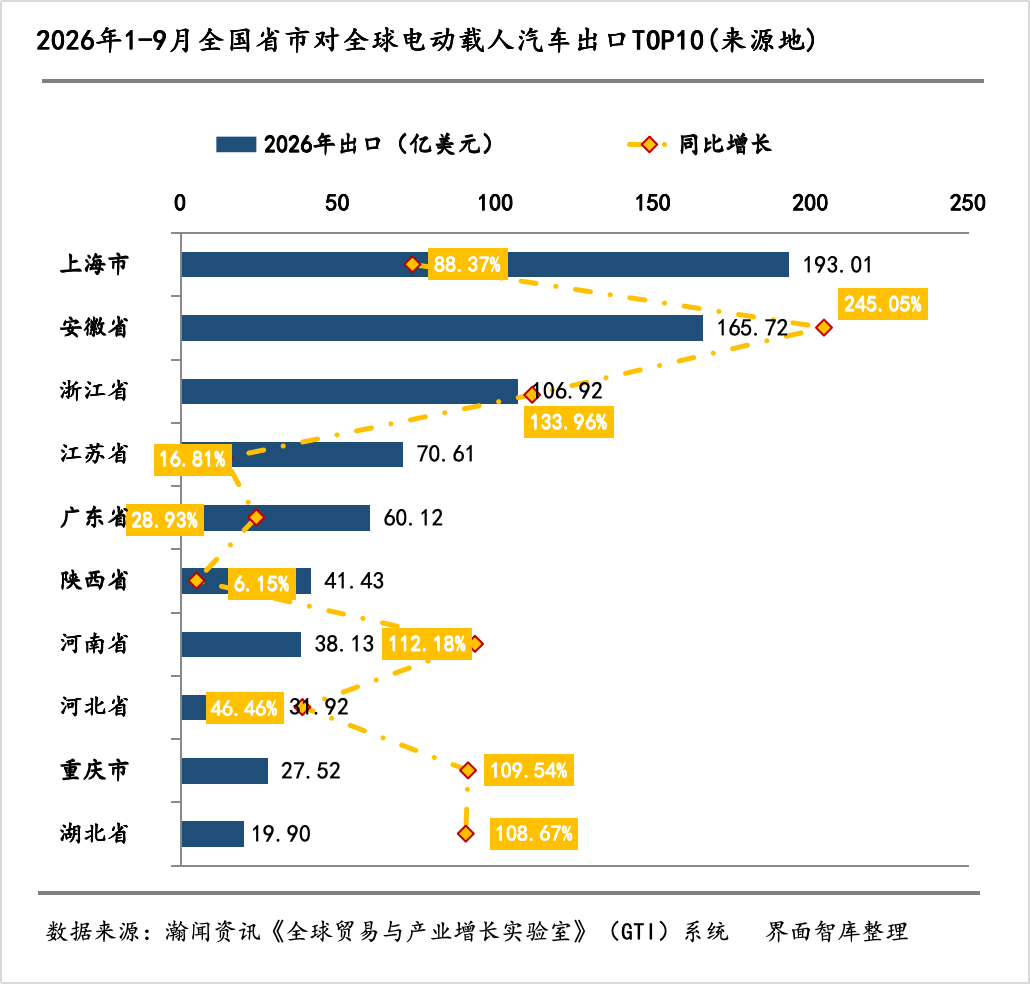
1—9月,省级出口额排名前三依旧为上海、安徽、浙江:上海市累计193.01亿美元,同比增长88.37%;安徽省165.72亿美元,同比大增245.05%;浙江省106.92亿美元,同比增长133.96%,三者合计已超全国半数。其后依次为江苏(70.61亿,+16.81%)、广东(60.12亿,+28.93%)、陕西(41.43亿,−6.15%)、河南(38.13亿,+112.18%)、河北(31.92亿,+46.46%)、重庆(27.52亿,+109.54%)、湖北(19.90亿,+108.67%)。TOP10省份合计出口755.30亿美元,占全国88.43%。
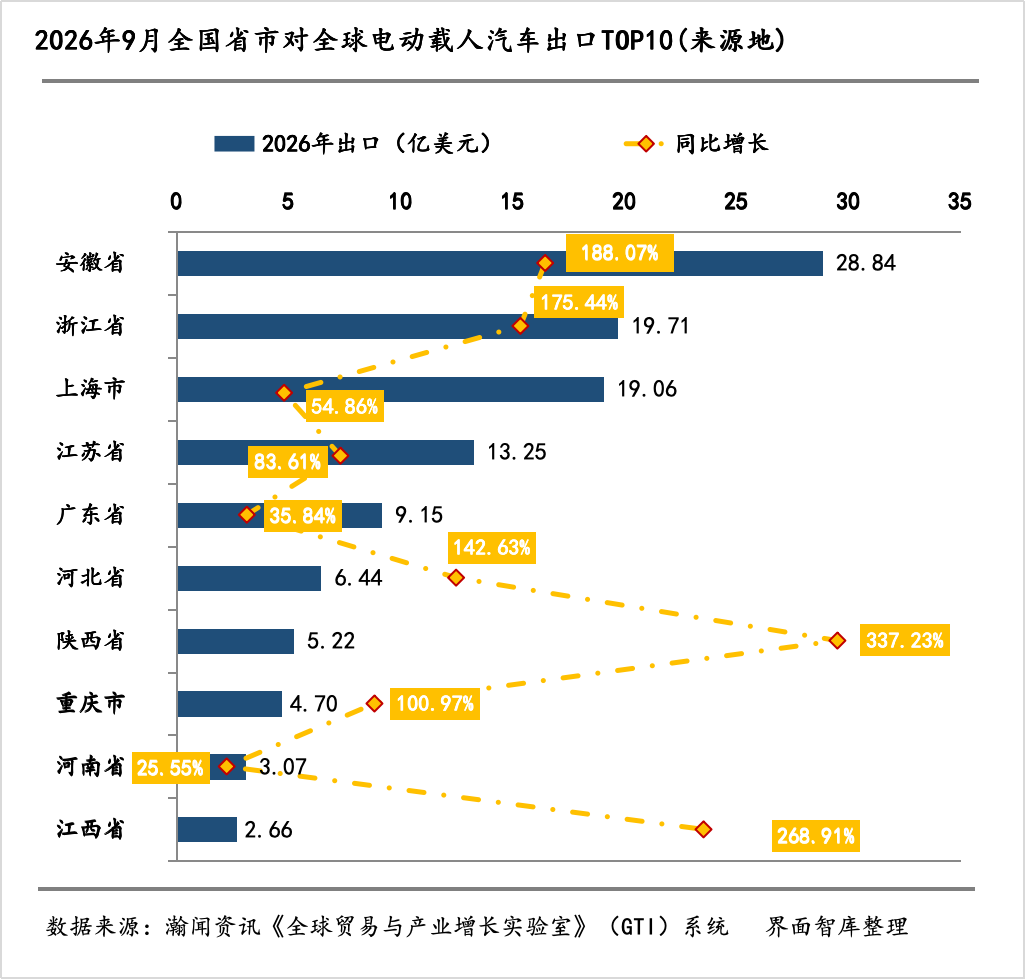
9月,安徽、浙江和上海出口额位居前三。同比增速排名前五的省份依次为内蒙古、西藏、贵州、陕西和新疆;同比增速靠后的五个省份为甘肃、宁夏、山西、海南和辽宁。
三、9月对欧洲出口规模最高,对阿富汗出口增速最快
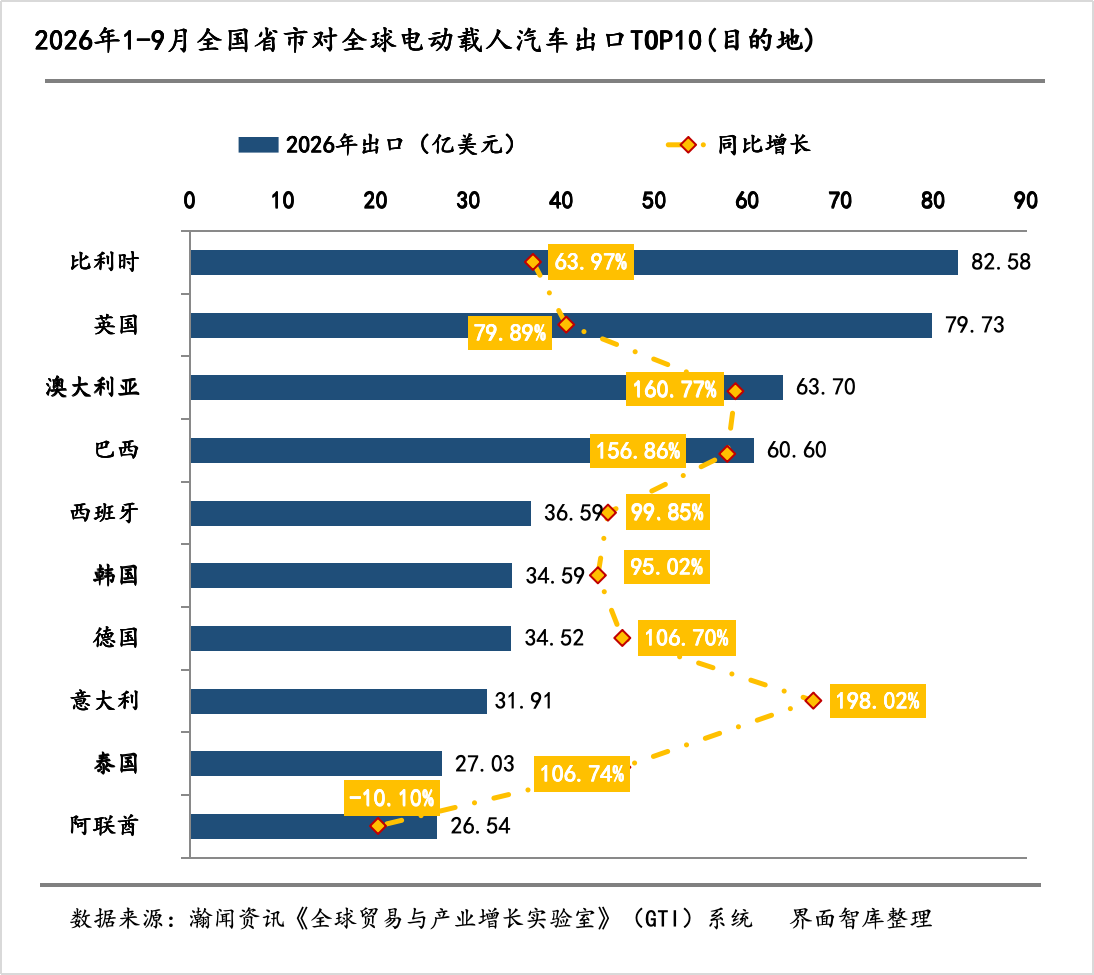
1—9月,比利时、英国、澳大利亚持续位居我国电动载人汽车出口额前三位。其中比利时排名第一,累计出口 82.58 亿美元,同比增长 63.97%;英国紧随其后,出口 79.73 亿美元,同比增长 79.89%;澳大利亚排在第三,出口 63.70 亿美元,同比增幅达到 160.77%。巴西、西班牙、韩国、德国、意大利、泰国、阿联酋分列第四至第十位。前十目的地合计出口 411.52 亿美元,占到出口总额的 55.94%,相比 1—8 月的 56.64% 小幅下降,市场集中度有所弱化。和 1—8 月相比,出口前十目的地名单保持不变。
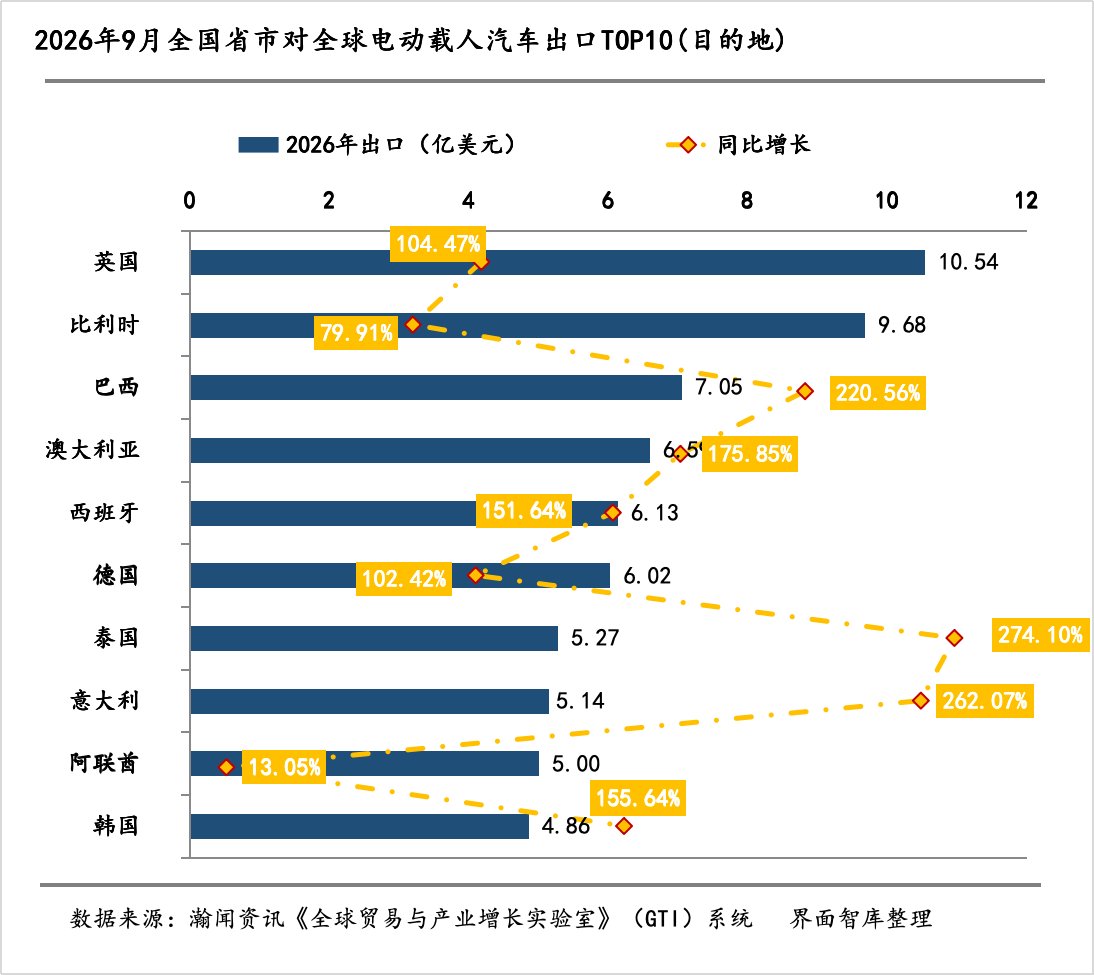
9月,中国对全球电动载人汽车出口贸易额同比增速最高的TOP5目的地为阿富汗、叙利亚、几内亚、土库曼斯坦和津巴布韦。当月我国对157个国家/地区实现出口,其中133个同比正增长、24个同比负增长。
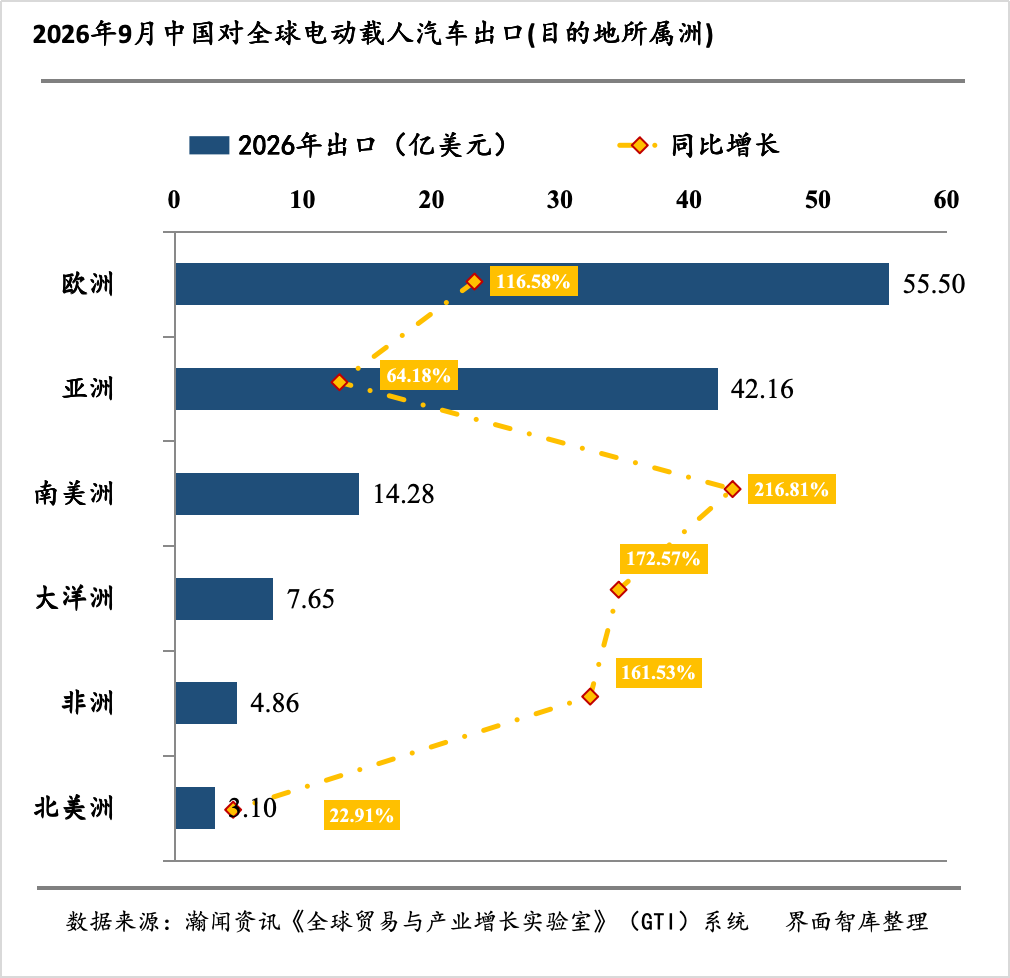
从出口目的地的大洲维度来看,9月对欧洲出口规模最高,出口额55.50亿美元、同比增长116.58%;亚洲覆盖国家最多,出口42.16亿美元、同比增长64.18%;南美洲出口14.28亿美元、同比大增216.81%;大洋洲与非洲分别出口7.65亿、4.86亿美元,同比分别增长172.57%、161.53%;北美洲仅出口3.10亿美元、同比增长22.91%,为各洲最低。
四、欧洲贸易约束加码,美国市场迎来阶段性宽松
欧洲方面贸易保护倾向明显上升。欧盟正式向英国施压,督促英国上调对华进口汽车关税,推动英国汽车贸易政策与欧盟保持统一;意大利汽车行业协会进一步提出激进关税方案,建议对中国进口车辆设置 8% 的年度注册量上限,超出配额部分征收 80% 高额关税。贸易数据方面,2026 年前 7 个月中国乘用车进口规模大幅攀升,一举超越捷克成为德国第一大汽车进口来源国,市场份额升至 13.8%。美国市场政策出现分化,特朗普公开表态不反对中国车企赴美投资建厂,对华投资准入短期放宽,为中企赴美本土化生产留出空间。
区域层面国内车企出海多点开花,南美、欧洲、东南亚、中东非洲、北美市场同步落地本地化建厂、车型出海与智能网联布局。南美,长安汽车与巴西卡奥集团签约开展整车本地化适配测试,上汽大众凌渡 L 发运墨西哥,实现整车首次进入北美。东南亚,广汽柬埔寨 KD 工厂投产,采用散件组装模式,规划年产能一万台。欧洲成为布局重点:比亚迪计划在欧洲建设三座整车厂与一座电池厂;广汽规划新增欧洲整车产能;小鹏合作布局德奥瑞四千个储能快充桩。中东非洲,宁德时代向埃及企业输出电池包技术,落地 1GWh 商用车电池包项目。出海运营层面,长安规划海外高速 NCA 智驾落地,搭建本地算力与数据闭环;奇瑞着手搭建海外统一定价体系,规范海外终端销售。
海外产业链配套项目持续落地。宁德时代匈牙利电芯厂房启动试生产;国轩高科拿下沙特 6GWh 大型储能订单。渠道合作方面,吉利与沃尔沃敲定领克欧洲运营协议,自 2027 年起沃尔沃担任领克欧洲独家经销商。
评论