
正在阅读:

失守江浙市场,会稽山三季度业绩为何“双降”?

扫一扫下载界面新闻APP

失守江浙市场,会稽山三季度业绩为何“双降”?

会稽山在大本营江浙市场出现收缩,产品端纯正五年承压,拖累三季度整体表现。

失守江浙市场,会稽山三季度业绩为何“双降”?

图片来源:界面图库

界面新闻记者 | 武冰聪

界面新闻编辑 | 任雪松

黄酒上市公司会稽山凭借“一日一熏”气泡黄酒抢先进入年轻化赛道,打开知名度。然而,从最新发布的2026三季报来看,会稽山的日子似乎并不好过。

财报数据是最直观的呈现,2026年前三季度会稽山实现营收12.19亿元,同比仅微增0.63%;实现归母净利润1.43亿元,同比增长23%。

需要关注的是,会稽山三季度单季实现营业收入3.66亿元,同比下降7.24%;实现归母净利润1436.25万元,同比下降35.86%。

这是一份双降的单季财报。对于这份双降的单季财报,会稽山方面解释称三季度利润总额和净利润大幅下滑主要受金融资产公允价值变动影响。

这一说法在财报中有迹可循,根据三季度非经常性损益明细,会稽山“除同公司正常经营业务相关的有效套期保值业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益”这一科目产生的金额为亏损1977.54万元。
亏损近2000万的数据可以解释会稽山利润下滑,但更需要注意的则是营收同比下降7.24%。这一变化要从会稽山最主要的黄酒业务来分析。到底是不是黄酒卖不动了?

首先,分区域来看,会稽山在营收占比较高的江浙市场收入下降,出现颓势。

今年前三季度会稽山浙江大区收入6.66亿元,同比下降4.65%,上海地区收入2.14亿元,同比下降2.10%,“江浙沪”市场中仅江苏大区同比微增0.69%,但收入仅为0.84亿元。江浙沪以外的“其他地区”收入2.03亿元,同比增长22.34%,是唯一实现双位数增长的区域。

可以看出,会稽山的确在拓展全国化市场,解决黄酒走不出包邮区的问题,但只有2亿元营收的“其他地区”市场获得高增速,不足以对冲营收占比更高的大本营市场收缩。

从产品端来看,会稽山也有隐忧。华泰证券10月29日最新发布的研报,指出了会稽山纯正五年有所承压,拖累三季度整体表现。

界面新闻通过会稽山官方旗舰店了解到,纯正五年售价约为20元一瓶,是会稽山旗下知名度较高的大单品。
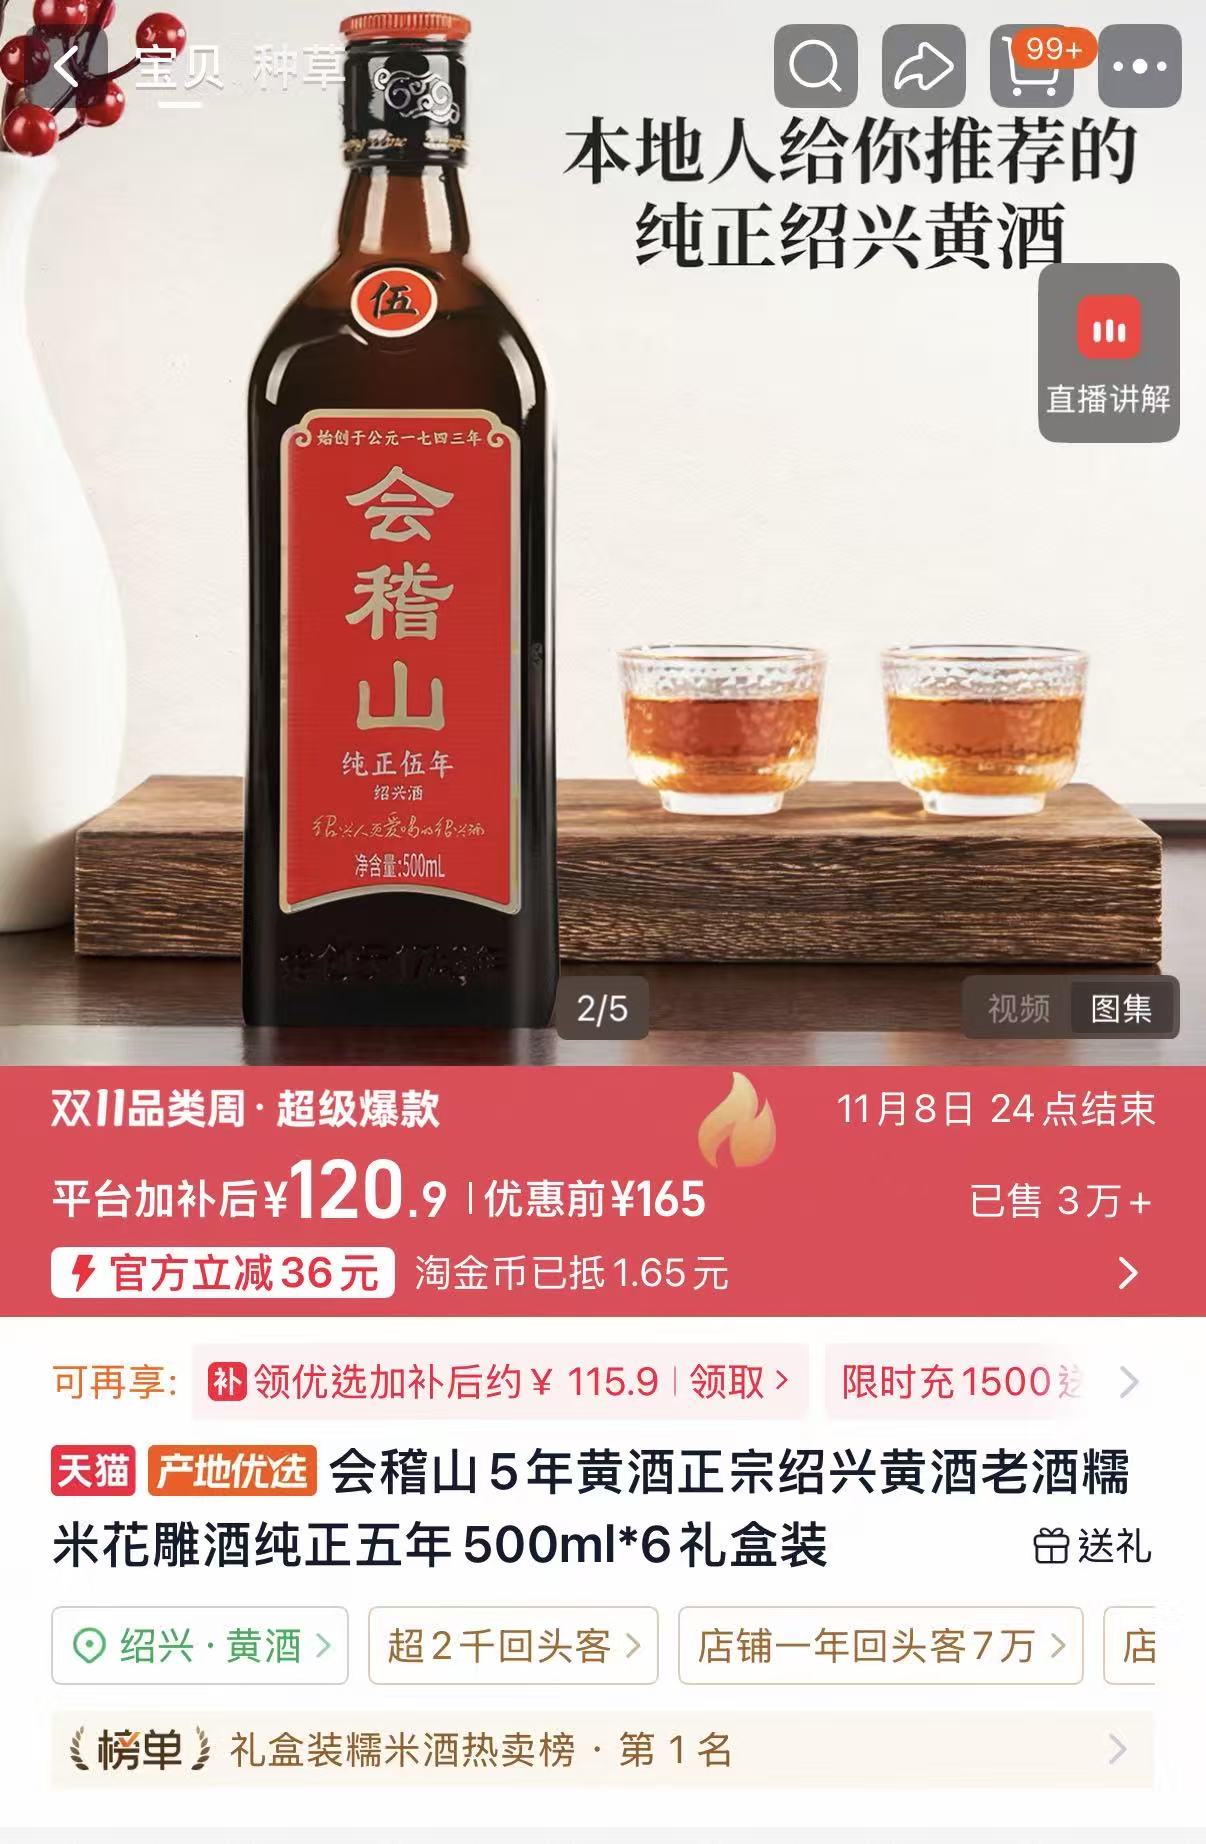
会稽山纯正五年约20元一瓶/图片来源:天猫

针对这一现象,白酒行业分析师肖竹青向界面新闻指出,会稽山纯正五年遇冷,不是单一产品问题,是企业战略主动收缩以及存量市场萎缩双重叠加导致的。

“会稽山正在用1743腰部产品替换纯正五年,把资源向更高毛利的兰亭系列倾斜。”肖竹青说,纯正五年遇到的另一个问题是渠道利润薄,经销商的主推意愿低迷。

从经营公告数据来看,这样的分析具备合理性。分档次来看,今年1-9月会稽山中高端黄酒收入8.73亿元,同比增长16.21%,普通黄酒收入1.96亿元,同比下降28.40%。
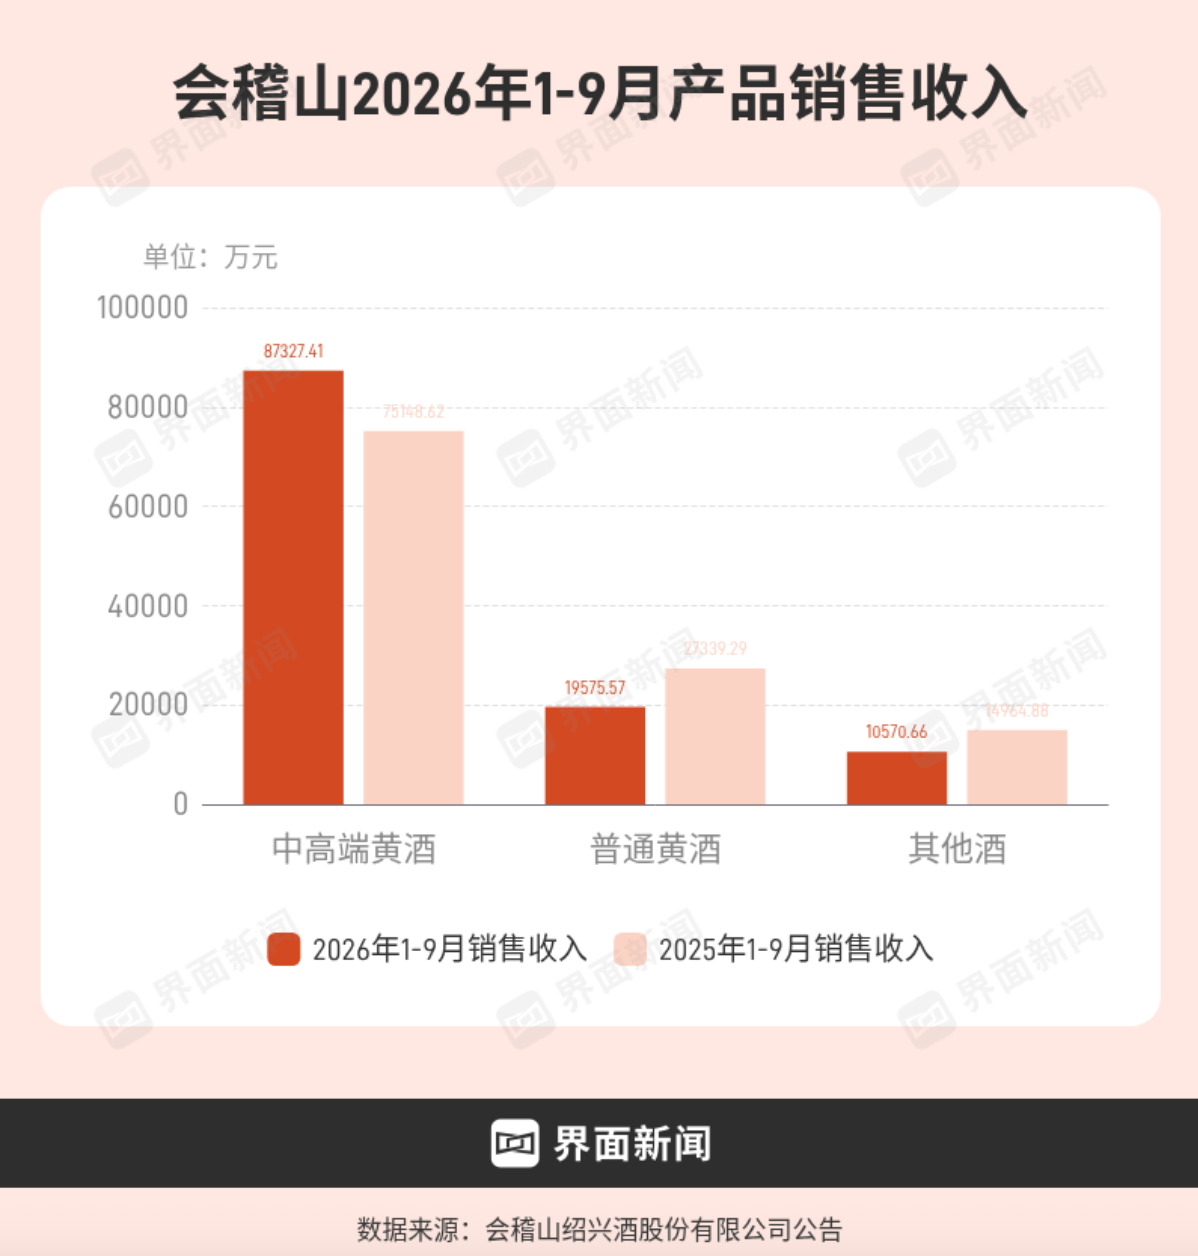
会稽山各档次产品销售情况对比/制图:界面新闻 武冰聪

需要注意的是,中高端黄酒同比较大幅度增长,是在会稽山密集签约省外大商的刺激下完成的。

会稽山在投资者互动平台提到,该公司与省外白酒大商合作,重点借助对方渠道网络推进终端铺货与高端圈层渗透,希望把黄酒带入白酒主导的高端消费场景。

有市场消息称,截至2026年9月,会稽山累计签约了大约10家全国头部白酒大商。

经销商数量的变化印证了渠道动作的落地。今年上半年末,会稽山经销商共2009家,报告期内增加168 家、减少266家,净减98家。截至三季度末,经销商总数增至2220家,报告期内增加310家、减少197家,净增113家。

仅三季度单季便净增约211家经销商,且减少数据明显放缓,正是借力白酒渠道大商的直接反应。

对此,肖竹青向界面新闻解释称,黄酒企业借助茅台、五粮液体系的头部大商大量代理兰亭、国酿。这批经销商手里有现成政企团购、圈层资源,不需要从零培育消费,直接把高端黄酒放进自己的礼品清单,短期拉动订货量。

不仅是会稽山,另一家黄酒上市公司古越龙山也“借道”白酒渠道,同样获得了高端产品的增长。该公司披露国酿、青花醉两大核心高端产品前三季度合计同比增长15.02%。

从上述黄酒企业的财报中的产品和分区域表现来看,高端黄酒的确已经初步跳出地域限制,但大众口粮黄酒依然锁定在江浙沪,跨区域很难普及。肖竹青向界面新闻表示,大众黄酒依靠热饮佐餐习惯,北方消费者长期把黄酒当成料酒,没有日常饮用场景。几十元价位的口粮酒,脱离江南饮食文化,很难形成稳定复购。

2026年上半年,会稽山实现营收8.53亿元,同期古越龙山营收7.87亿元,会稽山上市以来首次在半年度营收上反超古越龙山,黄酒行业维持多年的格局被打破。从黄酒企业最新披露的三季报来看,会稽山的势头仍然更为可观。
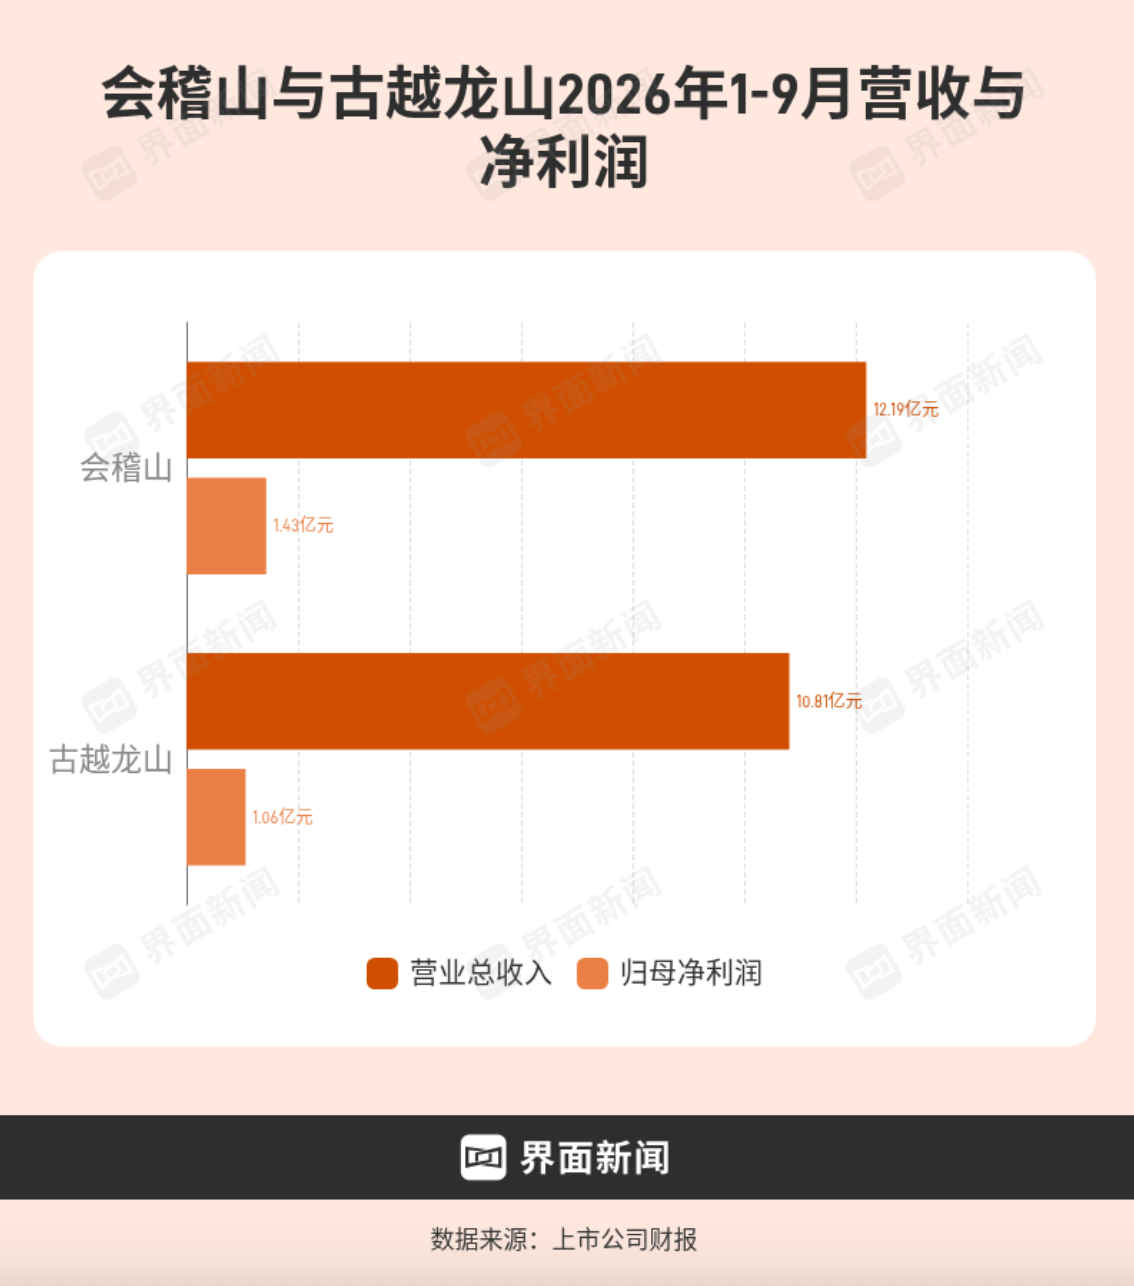
会稽古越龙山业绩对比/制图:界面新闻 武冰聪

但整体来看,整个黄酒品类都在面临着找出路、拓展市场的问题。中国酒业协会公布的数据显示,2024年全国近800家黄酒生产企业实现营业收入200亿元,同比增长5.26%;2025年全行业营收约210亿元,保持正增长。

但是,放在整个酒类产业里,黄酒占比不足2%,规模大约相当于一家头部白酒企业的六分之一。从总量视角看,黄酒并非获得了品类市场提升,高端产品的增长仍然是在基本盘内发生的结构调整。

对头部黄酒企业会稽山、古越龙山来说,未来的考验在于省外开瓶率与复购能否持续。若大本营收缩快于省外扩张、老品下滑快于新品增量,高端化就只是报表上的毛利率改善,而非品类扩容。

未经正式授权严禁转载本文,侵权必究。

会稽山

113
  • 会稽山:目前生产经营活动正常,生产成本和销售等情况没有出现大幅波动
  • 其他酒类板块走高,会稽山涨停

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

失守江浙市场,会稽山三季度业绩为何“双降”?

会稽山在大本营江浙市场出现收缩,产品端纯正五年承压,拖累三季度整体表现。

失守江浙市场,会稽山三季度业绩为何“双降”?

图片来源:界面图库

界面新闻记者 | 武冰聪

界面新闻编辑 | 任雪松

黄酒上市公司会稽山凭借“一日一熏”气泡黄酒抢先进入年轻化赛道,打开知名度。然而,从最新发布的2026三季报来看,会稽山的日子似乎并不好过。

财报数据是最直观的呈现,2026年前三季度会稽山实现营收12.19亿元,同比仅微增0.63%;实现归母净利润1.43亿元,同比增长23%。

需要关注的是,会稽山三季度单季实现营业收入3.66亿元,同比下降7.24%;实现归母净利润1436.25万元,同比下降35.86%。

这是一份双降的单季财报。对于这份双降的单季财报,会稽山方面解释称三季度利润总额和净利润大幅下滑主要受金融资产公允价值变动影响。

这一说法在财报中有迹可循,根据三季度非经常性损益明细,会稽山“除同公司正常经营业务相关的有效套期保值业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益”这一科目产生的金额为亏损1977.54万元。

亏损近2000万的数据可以解释会稽山利润下滑,但更需要注意的则是营收同比下降7.24%。这一变化要从会稽山最主要的黄酒业务来分析。到底是不是黄酒卖不动了?

首先,分区域来看,会稽山在营收占比较高的江浙市场收入下降,出现颓势。

今年前三季度会稽山浙江大区收入6.66亿元,同比下降4.65%,上海地区收入2.14亿元,同比下降2.10%,“江浙沪”市场中仅江苏大区同比微增0.69%,但收入仅为0.84亿元。江浙沪以外的“其他地区”收入2.03亿元,同比增长22.34%,是唯一实现双位数增长的区域。

可以看出,会稽山的确在拓展全国化市场,解决黄酒走不出包邮区的问题,但只有2亿元营收的“其他地区”市场获得高增速,不足以对冲营收占比更高的大本营市场收缩。

从产品端来看,会稽山也有隐忧。华泰证券10月29日最新发布的研报,指出了会稽山纯正五年有所承压,拖累三季度整体表现。

界面新闻通过会稽山官方旗舰店了解到,纯正五年售价约为20元一瓶,是会稽山旗下知名度较高的大单品。

会稽山纯正五年约20元一瓶/图片来源:天猫

针对这一现象,白酒行业分析师肖竹青向界面新闻指出,会稽山纯正五年遇冷,不是单一产品问题,是企业战略主动收缩以及存量市场萎缩双重叠加导致的。

“会稽山正在用1743腰部产品替换纯正五年,把资源向更高毛利的兰亭系列倾斜。”肖竹青说,纯正五年遇到的另一个问题是渠道利润薄,经销商的主推意愿低迷。

从经营公告数据来看,这样的分析具备合理性。分档次来看,今年1-9月会稽山中高端黄酒收入8.73亿元,同比增长16.21%,普通黄酒收入1.96亿元,同比下降28.40%。

会稽山各档次产品销售情况对比/制图:界面新闻 武冰聪

需要注意的是,中高端黄酒同比较大幅度增长,是在会稽山密集签约省外大商的刺激下完成的。

会稽山在投资者互动平台提到,该公司与省外白酒大商合作,重点借助对方渠道网络推进终端铺货与高端圈层渗透,希望把黄酒带入白酒主导的高端消费场景。

有市场消息称,截至2026年9月,会稽山累计签约了大约10家全国头部白酒大商。

经销商数量的变化印证了渠道动作的落地。今年上半年末,会稽山经销商共2009家,报告期内增加168 家、减少266家,净减98家。截至三季度末,经销商总数增至2220家,报告期内增加310家、减少197家,净增113家。

仅三季度单季便净增约211家经销商,且减少数据明显放缓,正是借力白酒渠道大商的直接反应。

对此,肖竹青向界面新闻解释称,黄酒企业借助茅台、五粮液体系的头部大商大量代理兰亭、国酿。这批经销商手里有现成政企团购、圈层资源,不需要从零培育消费,直接把高端黄酒放进自己的礼品清单,短期拉动订货量。

不仅是会稽山,另一家黄酒上市公司古越龙山也“借道”白酒渠道,同样获得了高端产品的增长。该公司披露国酿、青花醉两大核心高端产品前三季度合计同比增长15.02%。

从上述黄酒企业的财报中的产品和分区域表现来看,高端黄酒的确已经初步跳出地域限制,但大众口粮黄酒依然锁定在江浙沪,跨区域很难普及。肖竹青向界面新闻表示,大众黄酒依靠热饮佐餐习惯,北方消费者长期把黄酒当成料酒,没有日常饮用场景。几十元价位的口粮酒,脱离江南饮食文化,很难形成稳定复购。

2026年上半年,会稽山实现营收8.53亿元,同期古越龙山营收7.87亿元,会稽山上市以来首次在半年度营收上反超古越龙山,黄酒行业维持多年的格局被打破。从黄酒企业最新披露的三季报来看,会稽山的势头仍然更为可观。

会稽古越龙山业绩对比/制图:界面新闻 武冰聪

但整体来看,整个黄酒品类都在面临着找出路、拓展市场的问题。中国酒业协会公布的数据显示,2024年全国近800家黄酒生产企业实现营业收入200亿元,同比增长5.26%;2025年全行业营收约210亿元,保持正增长。

但是,放在整个酒类产业里,黄酒占比不足2%,规模大约相当于一家头部白酒企业的六分之一。从总量视角看,黄酒并非获得了品类市场提升,高端产品的增长仍然是在基本盘内发生的结构调整。

对头部黄酒企业会稽山、古越龙山来说,未来的考验在于省外开瓶率与复购能否持续。若大本营收缩快于省外扩张、老品下滑快于新品增量,高端化就只是报表上的毛利率改善,而非品类扩容。

未经正式授权严禁转载本文,侵权必究。