会稽山在大本营江浙市场出现收缩,产品端纯正五年承压,拖累三季度整体表现。
5年70万只桶,一家做预调鸡尾酒的公司,能不能用一门快生意养起一门慢生意?
重庆啤酒前三季度营收、净利润双降,第三季度单季降幅进一步扩大。销量下滑、高档产品收入收缩及中区市场承压,反映出公司经营压力。
啤酒高端化已经从前期的价格带占位,进入规模兑现阶段。青岛啤酒在占位阶段并不落后,从纯生、奥古特到超高端产品均有覆盖。到了兑现阶段,中高端产品的增速开始放慢,规模能否跟上成为新的问题。
吨价还在涨,每吨赚的钱却开始变少。珠江啤酒靠97纯生大单品撑起来的“吨价保卫战”,显现出了裂缝。
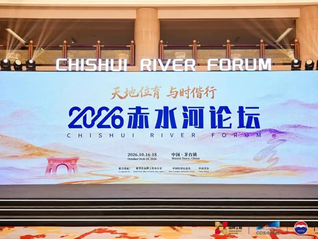
向外,一场论坛向全球酒业输出中国标准与中国文化;向内,一场祭酒让千年传统沉淀为品牌的根。10月的赤水河畔,一外一内,指向同一个命题——全球影响力与文化护城河,本是一体两面。
舍得酒业换帅之际,复星的白酒版图下一步如何破局?
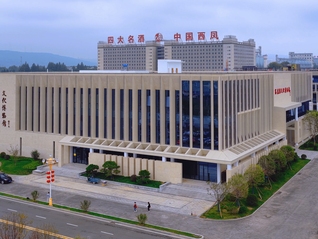
2026年,白酒行业进入深度调整期,销量、利润普遍下滑,库存压力加剧,行业K型分化加剧。在行业寒冬中,西凤酒逆势而上,通过以下举措筑牢护城河,开启新周期。
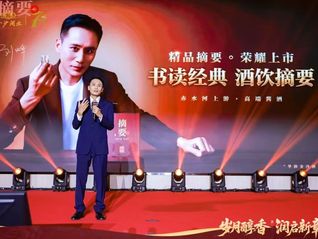
华润金沙酒业精品摘要上市发布会:传承与创新并进,锚定黄金赛道
三家上市黄酒公司半年报出齐:会稽山营收规模首超古越龙山,金枫酒业持续亏损,三家加起来不到20亿元的半年营收——在白酒和啤酒的夹缝中,黄酒借年轻人和传统渠道异军突起。
徽酒“老四”阵地失守。
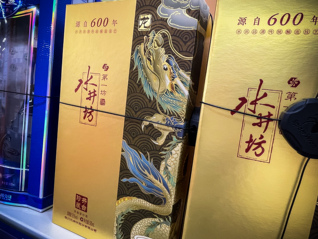
2026年上半年,水井坊渠道库存同比下降约50%,但这一调整也直接减少约3亿元收入和约2.5亿元毛利。在传统白酒消费场景承压、新渠道尚未形成有效接力的背景下,水井坊的渠道“瘦身”能否真正换来增长仍待验证。
白酒公司半年报普遍承压,企业正通过调整价格、管控渠道和推广低度酒来想办法。
39.2亿元,青岛啤酒2026年上半年净利润再攀新高。在全国啤酒产量几乎零增长的背景下,青岛啤酒以中高端提质、新产品出圈、新渠道提速、新场景拓局,走出一条“质增”路径。
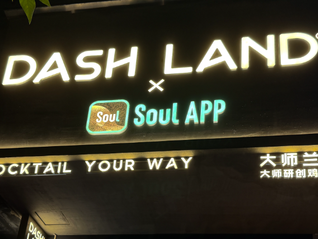
DASH LAND希望用低价产品、标准化出品和可复制的门店模型,把鸡尾酒做成一种“日常微醺”。
光瓶酒市场持续火热,2025年市场规模近2000亿元,50-100元高线光瓶增速超过40%。但“光瓶之王”牛栏山,却在这场盛宴中持续失血。
同时押注多个增长方向,重庆啤酒正面临增长与投入回报的双重压力。
2026上半年华润啤酒业务息税前利润实际为71.19亿元,同比增长1.2%——主业经营利润其实还在增长,真正“拖后腿”的是白酒。
古越龙山要让黄酒成为酒吧里的鸡尾酒基酒。在黄酒行业,这条路此前从未有人走过。
2026上半年,茅台酒基本盘稳固,i茅台收入激增,贵州茅台渠道改革已经取得阶段性成果,企业长期价值不改。