
正在阅读:

解约107名应届生的星宇股份,三季度净利降近四成

扫一扫下载界面新闻APP

解约107名应届生的星宇股份,三季度净利降近四成

这份最新财务数据也暴露出星宇股份既有增长模式面临的问题。

星宇股份;应届生解约;三季度;净利下降;业绩下滑;汽车零部件;招聘违约;秋季财报;上市公司;人力资源

图片来源:视觉中国

界面新闻记者 | 王臻

界面新闻编辑 | 周姝祺

乘用车市场的压力,沿着供应链传导到一盏车灯上。国内汽车车灯龙头星宇股份第三季度的业绩出现明显转弱。

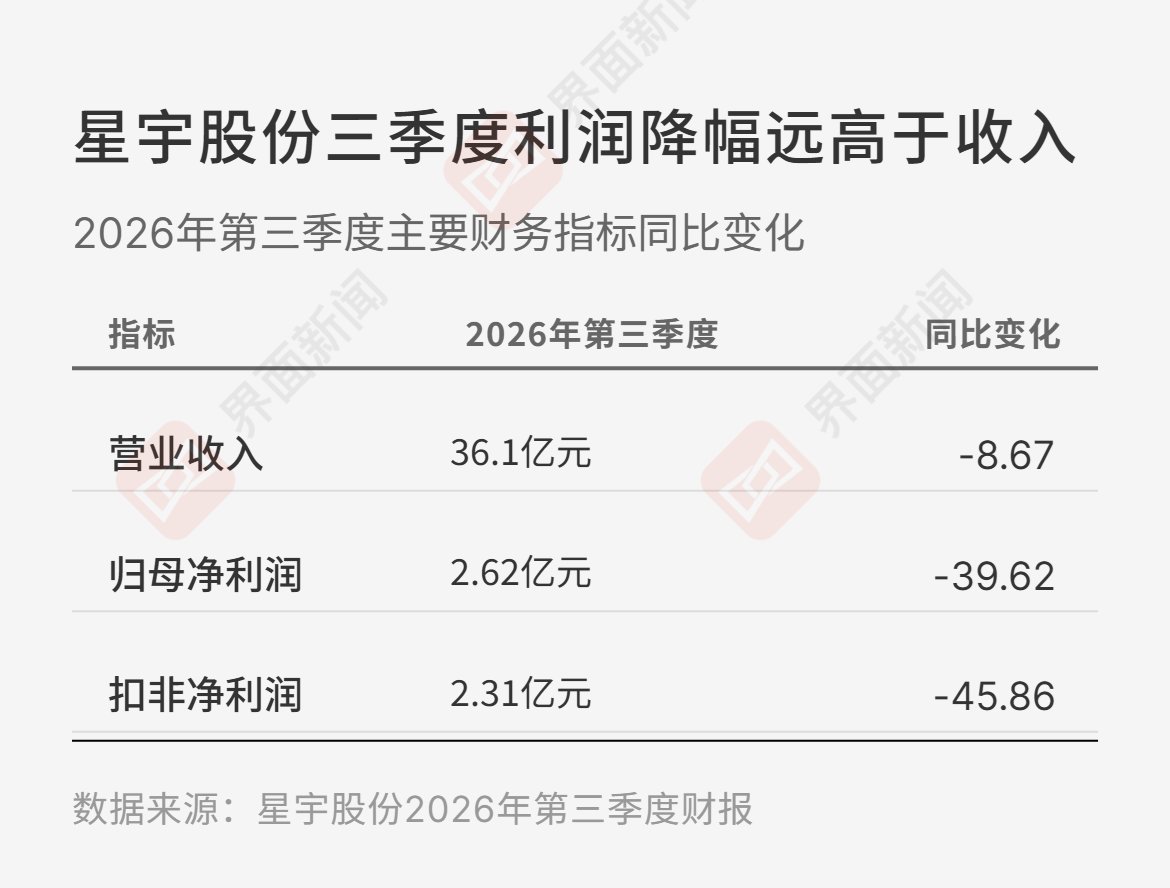
今年第三季度,星宇股份实现营业收入36.1亿元,同比下降8.67%;归母净利润为2.62亿元,同比下降39.62%。而在2026年上半年,公司营业收入仍同比增长1.87%;归母净利润同比下降5.26%。

2026年前三季度,星宇股份营业收入为104.94亿元,同比下降2.02%;归母净利润为9.32亿元,同比下降18.34%。星宇股份在三季报中称,利润下降主要受到业务收入下滑、部分原材料同比显著上涨以及研发费用增加所致。
制图/界面新闻记者王臻

三季报发布前,星宇股份曾因集中解约应届毕业生引发争议。公司管理层今年7月以“后续订单情况及用工需求”为由调整岗位,最终与107名刚入职的应届生解除劳动合同。星宇股份后来承认,这项决定存在“研判失误、决策草率”。

业绩转弱可以解释管理层加强成本控制的动机,却不能让集中解约成为合理选择。管理层至少应当更早修正订单判断和人员预算,在招聘及入职前采取冻结空缺岗位、延后非紧急招聘等措施。
这份最新财务数据也暴露出星宇股份既有增长模式面临的问题。

星宇股份依靠不断拓展客户,获得新车项目,保持增长。公司早年间依靠奇瑞进入乘用车市场。2007年,奇瑞一家贡献了星宇股份超过一半的营业收入。此后,星宇股份陆续进入到一汽大众、上汽大众和一汽丰田等合资汽车企业的供应链。

新能源汽车市场扩张后,越来越多整车厂把车灯作为产品卖点,星宇股份也进入了理想、蔚来、小鹏和赛力斯等企业的供应链,智能灯业务随之扩大。

星宇股份拥有国内几乎所有头部汽车企业的项目定点,但拿下项目并不意味着马上获得收入。项目定点后,星宇股份还要完成造型设计、模具开发、样件制造、测试和生产。

按照星宇股份港股申请资料,一个项目的开发周期通常需要12至30个月。直到车型量产,整车厂开始实际采购,项目才会转化为批量供货收入。

车型量产后,供应商也未必能够长期按照初始供货价格。按照汽车业惯例,产品量产后,价格通常还会依照约定逐年下调。车型仍在生产,供应商获得的单价却可能一年比一年低。

星宇股份若要维持增长,就需要不断获得新车型项目,等待配套车型放量,并通过车灯产品升级和降低制造成本,消化成熟项目的降价压力。

这套增长方式在乘用车市场扩张阶段可以形成持续增量,也让星宇的业绩高度依赖配套车型表现。星宇股份可以取得车型项目定点,但不能决定配套车型最终卖出的辆数。进入2026年,该变量开始直接影响星宇股份的财务表现。

公司在其半年报中称,下游乘用车内销不畅,部分配套车型没有达到预期。车型采购量随配套车型的产量变化,相关项目能够带来的订单和收入也会受到影响。2026年上半年,中国乘用车产销量分别下降5.9%和6%,乘用车内销下降24.3%。

车灯业务高度集中的收入结构进一步放大了车型销量变化影响。

星宇赚到的钱,主要来自车型量产后的前灯和后灯。2025年,这两类产品分别实现收入80.4亿元和55.47亿元,合计占公司营业收入的89.1%。按照星宇港股申请资料披露的数据预算,前灯和后灯贡献了公司约92.5%的毛利润。

主力配套车型产量下降,会直接影响公司绝大部分收入和毛利润。而原材料价格上涨又进一步压缩了单个项目的盈利空间。

第三季度,星宇采购的原材料包括LED、芯片、电路板、线束和塑料粒子等。2025年,原材料及耗材成本达到103亿元,占销售成本的84.3%。采购价格上涨后,公司很难在短期内把新增成本全部转移给客户。

产品升级暂时没有带来更高的毛利率。2025年,星宇智能车灯毛利率为19.7%,非智能车灯为20%,两者基本持平。智能车灯使用更多LED、芯片和控制模块,生产工艺也更加复杂,产品升级带来的收入空间被新增成本消耗。

相比之下,控制器业务同年的毛利率达到28%,高于前灯和后灯,但收入仅为2.16亿元,占总收入的1.4%,尚不足以改变公司的利润结构。控制器相当于智能车灯的“大脑”,负责接收车辆和传感器信号,并控制灯光高度、照射范围和投影效果。

经营压力增加,星宇开始寻找更直接的降本空间。2024年至2025年,星宇在职员工从10426人降至7532人,减少27.8%;生产人员从7911人降至4729人,降幅超过四成。同期,劳务外包工时从约864万小时增至1087万小时,增长约25.9%。

星宇目前仍有较大的资金缓冲。2026年前三季度,公司归母净利润为9.32亿元,经营活动现金流净额为13.19亿元。截至9月底, 星宇还持有约30.92亿元现金及银行存款。

这些资金能够支撑研发和新项目开发,也为业务调整留出了时间。星宇接下来需要解决的问题,已经从取得更多项目延伸到提高单个项目的回报。能否重新建立利润增长,将决定这家车灯龙头下一段发展的质量。

未经正式授权严禁转载本文,侵权必究。

星宇股份

1.7k
  • 【中国性格】假如我们是星宇股份的人事总监 |鲍勇剑专栏
  • 界面早报 | 商务部回应美方所谓AI蒸馏指控;上交所向星宇股份下发监管工作函

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

解约107名应届生的星宇股份,三季度净利降近四成

这份最新财务数据也暴露出星宇股份既有增长模式面临的问题。

星宇股份;应届生解约;三季度;净利下降;业绩下滑;汽车零部件;招聘违约;秋季财报;上市公司;人力资源

图片来源:视觉中国

界面新闻记者 | 王臻

界面新闻编辑 | 周姝祺

乘用车市场的压力,沿着供应链传导到一盏车灯上。国内汽车车灯龙头星宇股份第三季度的业绩出现明显转弱。

今年第三季度,星宇股份实现营业收入36.1亿元,同比下降8.67%;归母净利润为2.62亿元,同比下降39.62%。而在2026年上半年,公司营业收入仍同比增长1.87%;归母净利润同比下降5.26%。

2026年前三季度,星宇股份营业收入为104.94亿元,同比下降2.02%;归母净利润为9.32亿元,同比下降18.34%。星宇股份在三季报中称,利润下降主要受到业务收入下滑、部分原材料同比显著上涨以及研发费用增加所致。

制图/界面新闻记者王臻

三季报发布前,星宇股份曾因集中解约应届毕业生引发争议。公司管理层今年7月以“后续订单情况及用工需求”为由调整岗位,最终与107名刚入职的应届生解除劳动合同。星宇股份后来承认,这项决定存在“研判失误、决策草率”。

业绩转弱可以解释管理层加强成本控制的动机,却不能让集中解约成为合理选择。管理层至少应当更早修正订单判断和人员预算,在招聘及入职前采取冻结空缺岗位、延后非紧急招聘等措施。

这份最新财务数据也暴露出星宇股份既有增长模式面临的问题。

星宇股份依靠不断拓展客户,获得新车项目,保持增长。公司早年间依靠奇瑞进入乘用车市场。2007年,奇瑞一家贡献了星宇股份超过一半的营业收入。此后,星宇股份陆续进入到一汽大众、上汽大众和一汽丰田等合资汽车企业的供应链。

新能源汽车市场扩张后,越来越多整车厂把车灯作为产品卖点,星宇股份也进入了理想、蔚来、小鹏和赛力斯等企业的供应链,智能灯业务随之扩大。

星宇股份拥有国内几乎所有头部汽车企业的项目定点,但拿下项目并不意味着马上获得收入。项目定点后,星宇股份还要完成造型设计、模具开发、样件制造、测试和生产。

按照星宇股份港股申请资料,一个项目的开发周期通常需要12至30个月。直到车型量产,整车厂开始实际采购,项目才会转化为批量供货收入。

车型量产后,供应商也未必能够长期按照初始供货价格。按照汽车业惯例,产品量产后,价格通常还会依照约定逐年下调。车型仍在生产,供应商获得的单价却可能一年比一年低。

星宇股份若要维持增长,就需要不断获得新车型项目,等待配套车型放量,并通过车灯产品升级和降低制造成本,消化成熟项目的降价压力。

这套增长方式在乘用车市场扩张阶段可以形成持续增量,也让星宇的业绩高度依赖配套车型表现。星宇股份可以取得车型项目定点,但不能决定配套车型最终卖出的辆数。进入2026年,该变量开始直接影响星宇股份的财务表现。

公司在其半年报中称,下游乘用车内销不畅,部分配套车型没有达到预期。车型采购量随配套车型的产量变化,相关项目能够带来的订单和收入也会受到影响。2026年上半年,中国乘用车产销量分别下降5.9%和6%,乘用车内销下降24.3%。

车灯业务高度集中的收入结构进一步放大了车型销量变化影响。

星宇赚到的钱,主要来自车型量产后的前灯和后灯。2025年,这两类产品分别实现收入80.4亿元和55.47亿元,合计占公司营业收入的89.1%。按照星宇港股申请资料披露的数据预算,前灯和后灯贡献了公司约92.5%的毛利润。

主力配套车型产量下降,会直接影响公司绝大部分收入和毛利润。而原材料价格上涨又进一步压缩了单个项目的盈利空间。

第三季度,星宇采购的原材料包括LED、芯片、电路板、线束和塑料粒子等。2025年,原材料及耗材成本达到103亿元,占销售成本的84.3%。采购价格上涨后,公司很难在短期内把新增成本全部转移给客户。

产品升级暂时没有带来更高的毛利率。2025年,星宇智能车灯毛利率为19.7%,非智能车灯为20%,两者基本持平。智能车灯使用更多LED、芯片和控制模块,生产工艺也更加复杂,产品升级带来的收入空间被新增成本消耗。

相比之下,控制器业务同年的毛利率达到28%,高于前灯和后灯,但收入仅为2.16亿元,占总收入的1.4%,尚不足以改变公司的利润结构。控制器相当于智能车灯的“大脑”,负责接收车辆和传感器信号,并控制灯光高度、照射范围和投影效果。

经营压力增加,星宇开始寻找更直接的降本空间。2024年至2025年,星宇在职员工从10426人降至7532人,减少27.8%;生产人员从7911人降至4729人,降幅超过四成。同期,劳务外包工时从约864万小时增至1087万小时,增长约25.9%。

星宇目前仍有较大的资金缓冲。2026年前三季度,公司归母净利润为9.32亿元,经营活动现金流净额为13.19亿元。截至9月底, 星宇还持有约30.92亿元现金及银行存款。

这些资金能够支撑研发和新项目开发,也为业务调整留出了时间。星宇接下来需要解决的问题,已经从取得更多项目延伸到提高单个项目的回报。能否重新建立利润增长,将决定这家车灯龙头下一段发展的质量。

未经正式授权严禁转载本文,侵权必究。