


文 | 牛星钧
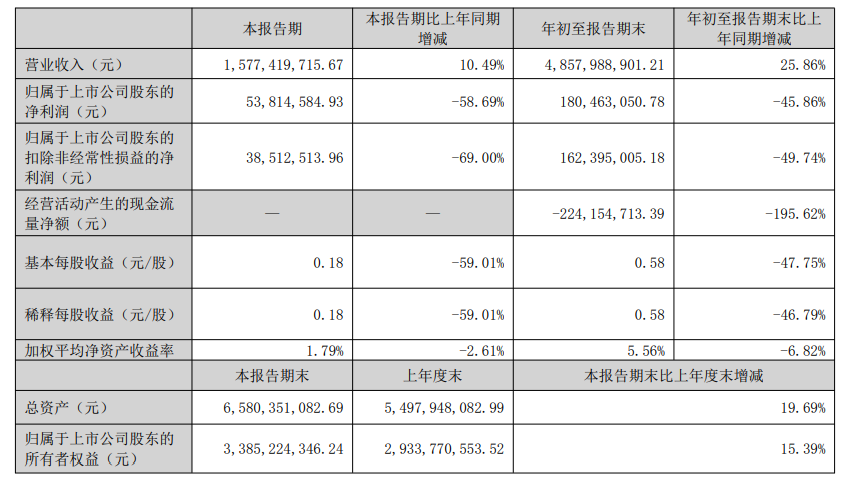
近日,中宠股份(002891)披露2026年第三季度报告。报告显示,公司前三季度实现营业收入48.58亿元,同比增长25.86%;实现归母净利润1.80亿元,同比下降45.86%;扣非净利润1.62亿元,同比下降49.74%。
单看第三季度,中宠股份实现营业收入15.77亿元,同比增长10.49%,环比下降9.73%;归母净利润5381.46万元,同比下降58.69%,环比微增0.51%;扣非净利润3851.25万元,同比降幅达69.00%,环比下降33.23%。
这组“增收不增利”的数据,延续了公司上半年的态势,也把国内宠物食品行业集体面临的难题摆上了桌面。
利润端三季报显示:毛利率下滑、费用上升
三季报显示,中宠股份前三季度综合毛利率为26.10%,同比下降4.44个百分点;净利率为4.19%,较上年同期下降5.13个百分点。第三季度单季毛利率为26.57%,同比下降2.54个百分点,但环比回升1.49个百分点,是利润表上为数不多的亮点。
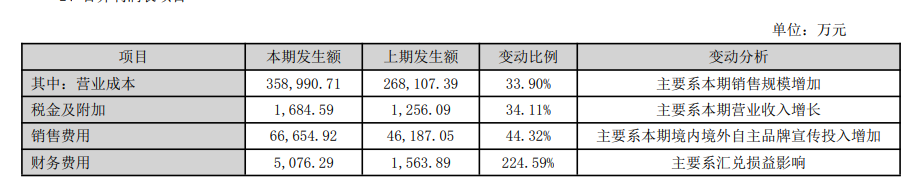
费用端增长更为明显。前三季度公司销售费用6.67亿元,同比增长44.32%;财务费用为5076.29万元,同比大幅增长224.59%;管理费用2.23亿元,研发费用9117.78万元,分别同比增长5.04%和23.82%。
从单季度看,第三季度销售费用2.32亿元,同比增长约40.7%,销售费用率14.68%,同比提升3.15个百分点;管理、研发、财务费用率分别为4.92%、1.99%、1.20%,同比分别提升0.44、0.10、0.27个百分点。
毛利率的环比修复与费用率的同比上升同时出现,说明利润承压并非来自单一因素,而是成本与费用两端共同作用的结果。
自主品牌高增长,海外产能仍在爬坡阶段
根据久谦三平台(天猫、京东、抖音)数据,中宠股份核心自主品牌保持快速增长,2026前三季度顽皮收入同比分别+73.4%、+55.5%、+30.6%,领先收入同比分别+48.3%、+54.7%、+24.7%。
与此同时,三季报显示,中宠股份前三季度经营活动产生的现金流量净额为-2.24亿元,上年同期为2.34亿元,同比下滑195.62%。中宠股份解释,这主要系自主品牌宣传投入支付费用及支付给职工的薪酬增加所致。
资产负债表同样反映出扩张期的资金压力。截至9月末,中宠股份存货9.01亿元,较年初6.93亿元增长约30%;应收账款8.71亿元,较年初6.34亿元增长约37%;短期借款17.81亿元,较年初9.88亿元接近翻倍;在建工程6.24亿元,较年初2.64亿元增长136%。
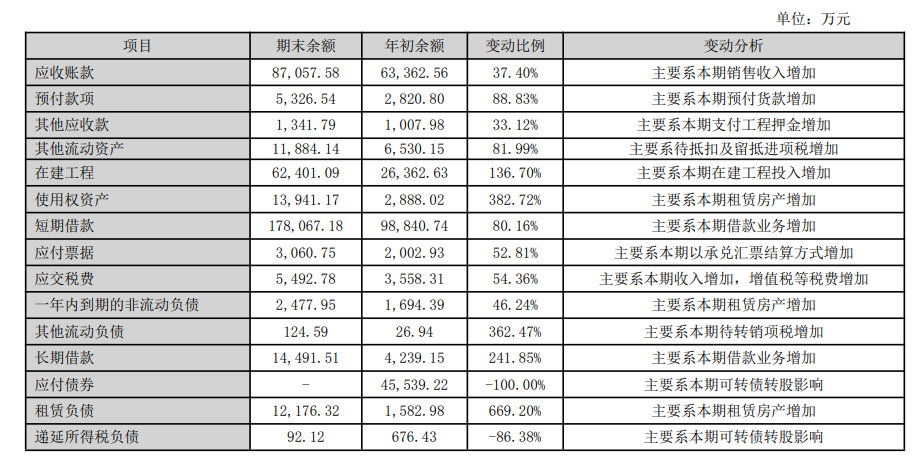
与之对应的是,中宠股份前三季度资本开支达4.93亿元,同比增长332%。加拿大二期、墨西哥工厂处于爬坡阶段,美国第二工厂在第三季度末进入调试和订单试生产阶段。
国金证券研报表示,中宠股份发力国内自主品牌建设以及主粮业务拓展,海外推进全球供应链布局,27年加拿大、墨西哥基地持续爬坡+美国工厂投产有望贡献业绩增量。
需要值得警惕的是,若经营现金流持续为负、存货与应收继续占用资金,续贷依赖将放大利率与授信波动的风险。
行业内卷加剧,中宠并非孤例
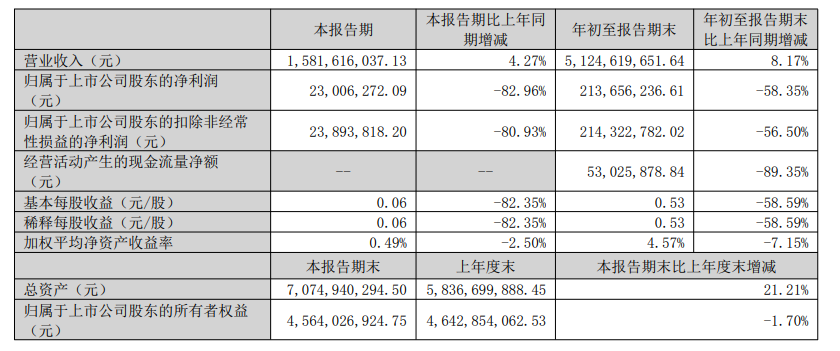
中宠股份的困境并非孤例。近日,同为山东企业的乖宝宠物(301498.SZ)披露三季报,前三季度,乖宝宠物实现营业收入51.2亿元,同比增长8.2%;实现归母净利润2.1亿元,同比下降58.4%;实现扣非归母净利润2.1亿元,同比下降56.5%。
行业层面,原材料成本与汇率是两道共同的坎。2026年上半年,中宠股份营业成本同比增长45.69%,明显跑赢34.88%的收入增速,公司将其归因于销售规模扩大以及鸡胸肉、鸭胸肉等核心原材料采购成本的上涨。
海外建厂被视为对冲关税与汇率风险的路径。目前,中宠股份产能已覆盖中国、美国、加拿大、新西兰、柬埔寨、墨西哥6个国家,共28个生产基地。不过,爬坡期的折旧摊销前置,仍可能继续压制短期利润。
留给中宠股份的问题很直接:2027年海外工厂能否如期贡献利润,自主品牌能否在投放收缩后维持增长,以及原材料与汇率压力能否缓解。
评论