
正在阅读:

数字货币加速落地,从“能用”到“常用”还有多远?

扫一扫下载界面新闻APP

数字货币加速落地,从“能用”到“常用”还有多远?

提升黏性最重要的是“创造不可替代的价值”。

财经速递,消费,数字人民币

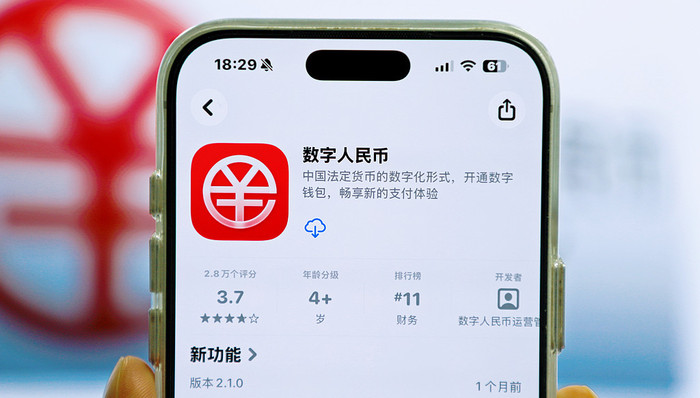
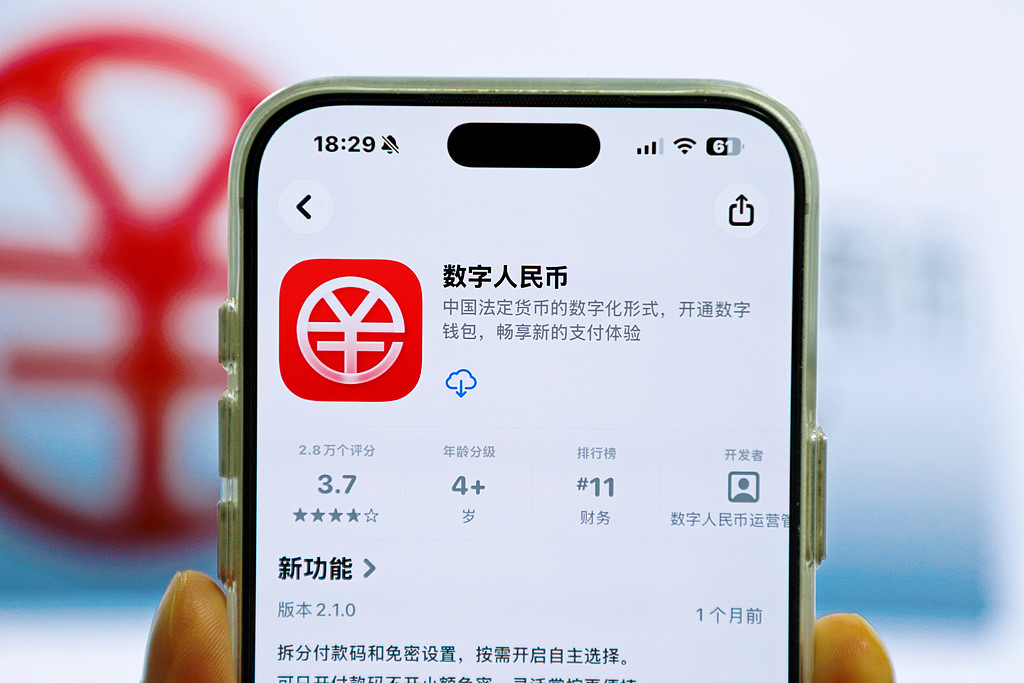
2026年10月26日,湖北宜昌,数字人民币客户端界面。图片来源:CFP

记者 王珍

自2026年11月1日起,江苏多所高校通过数字人民币钱包为在职在编人员发放工资。从2014年人民银行成立专门团队研究数字货币框架,到2019年启动首批试点,再到数字人民币发薪,数字人民币正在加快落地应用。

另一方面,数字人民币离真正活跃仍有距离。截至2025年末,数字人民币累计交易金额为19.5万亿元,较上年末增加10.1万亿元。仅2025年一年的新增金额,就比此前数年的累计金额还多。但是,10万亿元的增量放进全国非现金支付体系——2025年全国银行办理非现金支付业务5740.24万亿元,占比不到0.2%。

江苏是全国数字人民币交易规模最突出的地区:截至2026年6月末,江苏省数字人民币存量交易金额在全国占比超八成。但是,交易规模领先并不等于日常使用活跃。据新华网报道,截至2026年上半年,江苏存量钱包8132万个,月活跃钱包1231万个,月活占存量比例大约15%。也就是说,每100个开过数字人民币钱包的人里,每月真正使用的只有15个左右。

为了推广数字人民币使用,多地政府、金融机构在国庆、春节等节点联合银行发放数币红包,覆盖餐饮、商超、出行等场景。例如,2026年春节前后,常州市商务局联合人民银行常州市分行及8家运营机构,通过“我的常州”APP发放数币消费红包,中签用户按所选银行钱包接收;交通银行苏州分行推出“数字人民币月享节”,用户在支付宝搜“数币节”可抢16元消费券包,在淘宝、盒马、飞猪等平台用交行数币钱包支付享满减。但是,补贴退场后,数字人民币的使用往往又归于沉寂。

分析人士指出,从实际使用频率和场景留存度来看,C端普通用户仍存在“被动尝鲜、未形成长期使用习惯”的留存短板,这是制约数字人民币规模化商用的核心瓶颈。
苏商银行特约研究员付一夫对界面新闻表示,数字人民币活跃度不高的本质,不是“能不能付”,而是“为什么非用它付”。开户可以由行政推动,但使用是市场选择。微信、支付宝已形成强网络效应,用户和商户都被习惯锁定,数字人民币若只是多一个付款码,就缺乏切换理由。因此,提升黏性最重要的是从“铺场景、发工资”转向“创造不可替代的价值”。

他进一步指出,“创造不可替代的价值”,落到操作上就是用差异化功能制造刚需。数字人民币真正区别于商业支付的是智能合约、可控匿名和法偿性。其中,智能合约最典型的落地场景是预付资金监管。

健身、培训等行业普遍存在先收款、后提供服务的特点,一旦商家经营不善或恶意跑路,消费者预交的钱往往打了水漂,这已成为长期痛点。付一夫表示,通过数字人民币智能合约,将资金划付与服务进度挂钩,实现按次核销、商家无法挪用,消费者才敢放心预付。这一闭环是第三方支付缺乏动力去做、而数字人民币智能合约恰好能补位的领域。

截至目前,邮储银行已在数字人民币试点地区接入超2000家预付费商家,农业银行的监管平台接入商户超6000家、监管资金超47亿元。交行、建行等也有落地案例,但整体来看,预付监管场景的推进高度依赖银行与地方政府的深度合作,参与机构仍以少数几家为先。后续需要更多金融机构参与进来,把智能合约预付监管做成可复制的标准化产品,降低中小银行接入的门槛,让不同规模、不同区域的机构都能提供同类服务。

其次,是要形成消费闭环,避免资金“过账”。钱进了数字人民币钱包,但如果周边没有可消费的场景,资金很快会转回银行卡,钱包只做了资金的中转站。要堵住这个口子,关键在入口资金和出口场景同步落地。

以江苏高校用数字人民币发工资为例,东北证券策略团队负责人张超越对界面新闻表示,工资具有定期发放、覆盖人群稳定的特点,可以为数字人民币钱包提供持续的资金来源。同时,高校内又集中了餐饮、购物、交通等生活场景,可以将工资收入与日常消费衔接起来,形成稳定的支付需求。

校园之外,财政补贴与消费券也是形成闭环的典型场景之一。商务部、国家发展改革委等9部门在7月发布的《关于加快零售业创新发展的意见》中提到,“推动消费券发放、结算等环节使用数字人民币,依托数字人民币智能合约实现补贴资金高效周转、精准直达”。分析人士指出,其实质是用智能合约给补贴资金加上使用条件——限定商户、限定用途、限定时限,钱进了钱包就不能随意转回银行卡,只能按约定花掉。

第三,要让钱包里的钱“值得留”。付一夫指出,用户黏性最终来自钱包里有值得留存的东西,比如计息、理财、自动扣款、定向权益、碳积分、政务服务等。当用户感到钱放在钱包里能生息、能管理、能享受专属权益,才会主动留存和复访。

在资金收益方面,根据中国人民银行发布的《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》,银行数字人民币实名钱包(一、二、三类)余额已按相应银行的活期存款挂牌利率计付利息,计结息规则与活期存款一致;四类匿名钱包余额不计息。

但是,数字人民币理财仍处于早期试点阶段。目前主要是用数字人民币支付基金申购,而非在数字人民币钱包内直接持有理财产品。未来,银行需要从“被动代发”转向“主动经营钱包”,围绕钱包构建“活期—理财—信贷”的服务闭环,以提升客户黏性。

除了用户侧要留得住,商户侧也要有持续动力。付一夫指出,商户长期受理不能靠一次性补贴“买”来,而要靠低费率、即时到账、营销引流和政务场景绑定,让商户愿意摆码、愿意引导。

“数字人民币要真正活跃起来,不能靠行政开户数,而要靠‘场景刚需—资金闭环—账户留存—商户动力’的正循环。用户不是因为被要求而活跃,而是因为好用、值得用、愿意持续用。”付一夫强调。

数字人民币发薪并非首次,江苏此轮有何不同?

以数字人民币发放工资并非首次出现,各地路径各有侧重。比如江苏常熟早在2023年5月起,就对在编公务员、事业人员及各级国资单位人员实行工资全额数字人民币发放,是县市级政府的先行探索。

2023年7月,广东梅州落地广东省首个数字人民币统发工资场景。

2026年2月,交通银行依托数字人民币智能合约生态服务平台,在成都落地全国首单数字人民币智能合约农民工工资发放业务,为104名工人发放薪酬100余万元。其特点是利用智能合约锁定资金用途,防止工资被挪用。

对比来看,江苏此轮动作的特点是省级财政统一部署、覆盖多所高校、规模较大。更深层的意义在财政管理端。传统工资发放路径是“国库—单位账户—代发银行—个人银行卡”,资金一旦离开财政账户,追踪链条就断了;数字人民币发薪让资金从对公钱包直达个人钱包,财政部门可以穿透式掌握每一笔流向。

南方科技大学讲席教授杨贤对界面新闻表示,数字人民币使政府能比以往更容易地获取交易信息,既有助于征税,也能从宏观到微观更准确地判断经济走势。由此,公共政策的实施可以更有针对性、更有效,包括直接进行收入再分配。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

数字货币加速落地,从“能用”到“常用”还有多远?

提升黏性最重要的是“创造不可替代的价值”。

财经速递,消费,数字人民币

2026年10月26日,湖北宜昌,数字人民币客户端界面。图片来源:CFP

记者 王珍

自2026年11月1日起,江苏多所高校通过数字人民币钱包为在职在编人员发放工资。从2014年人民银行成立专门团队研究数字货币框架,到2019年启动首批试点,再到数字人民币发薪,数字人民币正在加快落地应用。

另一方面,数字人民币离真正活跃仍有距离。截至2025年末,数字人民币累计交易金额为19.5万亿元,较上年末增加10.1万亿元。仅2025年一年的新增金额,就比此前数年的累计金额还多。但是,10万亿元的增量放进全国非现金支付体系——2025年全国银行办理非现金支付业务5740.24万亿元,占比不到0.2%。

江苏是全国数字人民币交易规模最突出的地区:截至2026年6月末,江苏省数字人民币存量交易金额在全国占比超八成。但是,交易规模领先并不等于日常使用活跃。据新华网报道,截至2026年上半年,江苏存量钱包8132万个,月活跃钱包1231万个,月活占存量比例大约15%。也就是说,每100个开过数字人民币钱包的人里,每月真正使用的只有15个左右。

为了推广数字人民币使用,多地政府、金融机构在国庆、春节等节点联合银行发放数币红包,覆盖餐饮、商超、出行等场景。例如,2026年春节前后,常州市商务局联合人民银行常州市分行及8家运营机构,通过“我的常州”APP发放数币消费红包,中签用户按所选银行钱包接收;交通银行苏州分行推出“数字人民币月享节”,用户在支付宝搜“数币节”可抢16元消费券包,在淘宝、盒马、飞猪等平台用交行数币钱包支付享满减。但是,补贴退场后,数字人民币的使用往往又归于沉寂。

分析人士指出,从实际使用频率和场景留存度来看,C端普通用户仍存在“被动尝鲜、未形成长期使用习惯”的留存短板,这是制约数字人民币规模化商用的核心瓶颈。

苏商银行特约研究员付一夫对界面新闻表示,数字人民币活跃度不高的本质,不是“能不能付”,而是“为什么非用它付”。开户可以由行政推动,但使用是市场选择。微信、支付宝已形成强网络效应,用户和商户都被习惯锁定,数字人民币若只是多一个付款码,就缺乏切换理由。因此,提升黏性最重要的是从“铺场景、发工资”转向“创造不可替代的价值”。

他进一步指出,“创造不可替代的价值”,落到操作上就是用差异化功能制造刚需。数字人民币真正区别于商业支付的是智能合约、可控匿名和法偿性。其中,智能合约最典型的落地场景是预付资金监管。

健身、培训等行业普遍存在先收款、后提供服务的特点,一旦商家经营不善或恶意跑路,消费者预交的钱往往打了水漂,这已成为长期痛点。付一夫表示,通过数字人民币智能合约,将资金划付与服务进度挂钩,实现按次核销、商家无法挪用,消费者才敢放心预付。这一闭环是第三方支付缺乏动力去做、而数字人民币智能合约恰好能补位的领域。

截至目前,邮储银行已在数字人民币试点地区接入超2000家预付费商家,农业银行的监管平台接入商户超6000家、监管资金超47亿元。交行、建行等也有落地案例,但整体来看,预付监管场景的推进高度依赖银行与地方政府的深度合作,参与机构仍以少数几家为先。后续需要更多金融机构参与进来,把智能合约预付监管做成可复制的标准化产品,降低中小银行接入的门槛,让不同规模、不同区域的机构都能提供同类服务。

其次,是要形成消费闭环,避免资金“过账”。钱进了数字人民币钱包,但如果周边没有可消费的场景,资金很快会转回银行卡,钱包只做了资金的中转站。要堵住这个口子,关键在入口资金和出口场景同步落地。

以江苏高校用数字人民币发工资为例,东北证券策略团队负责人张超越对界面新闻表示,工资具有定期发放、覆盖人群稳定的特点,可以为数字人民币钱包提供持续的资金来源。同时,高校内又集中了餐饮、购物、交通等生活场景,可以将工资收入与日常消费衔接起来,形成稳定的支付需求。

校园之外,财政补贴与消费券也是形成闭环的典型场景之一。商务部、国家发展改革委等9部门在7月发布的《关于加快零售业创新发展的意见》中提到,“推动消费券发放、结算等环节使用数字人民币,依托数字人民币智能合约实现补贴资金高效周转、精准直达”。分析人士指出,其实质是用智能合约给补贴资金加上使用条件——限定商户、限定用途、限定时限,钱进了钱包就不能随意转回银行卡,只能按约定花掉。

第三,要让钱包里的钱“值得留”。付一夫指出,用户黏性最终来自钱包里有值得留存的东西,比如计息、理财、自动扣款、定向权益、碳积分、政务服务等。当用户感到钱放在钱包里能生息、能管理、能享受专属权益,才会主动留存和复访。

在资金收益方面,根据中国人民银行发布的《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》,银行数字人民币实名钱包(一、二、三类)余额已按相应银行的活期存款挂牌利率计付利息,计结息规则与活期存款一致;四类匿名钱包余额不计息。

但是,数字人民币理财仍处于早期试点阶段。目前主要是用数字人民币支付基金申购,而非在数字人民币钱包内直接持有理财产品。未来,银行需要从“被动代发”转向“主动经营钱包”,围绕钱包构建“活期—理财—信贷”的服务闭环,以提升客户黏性。

除了用户侧要留得住,商户侧也要有持续动力。付一夫指出,商户长期受理不能靠一次性补贴“买”来,而要靠低费率、即时到账、营销引流和政务场景绑定,让商户愿意摆码、愿意引导。

“数字人民币要真正活跃起来,不能靠行政开户数,而要靠‘场景刚需—资金闭环—账户留存—商户动力’的正循环。用户不是因为被要求而活跃,而是因为好用、值得用、愿意持续用。”付一夫强调。

数字人民币发薪并非首次,江苏此轮有何不同?

以数字人民币发放工资并非首次出现,各地路径各有侧重。比如江苏常熟早在2023年5月起,就对在编公务员、事业人员及各级国资单位人员实行工资全额数字人民币发放,是县市级政府的先行探索。

2023年7月,广东梅州落地广东省首个数字人民币统发工资场景。

2026年2月,交通银行依托数字人民币智能合约生态服务平台,在成都落地全国首单数字人民币智能合约农民工工资发放业务,为104名工人发放薪酬100余万元。其特点是利用智能合约锁定资金用途,防止工资被挪用。

对比来看,江苏此轮动作的特点是省级财政统一部署、覆盖多所高校、规模较大。更深层的意义在财政管理端。传统工资发放路径是“国库—单位账户—代发银行—个人银行卡”,资金一旦离开财政账户,追踪链条就断了;数字人民币发薪让资金从对公钱包直达个人钱包,财政部门可以穿透式掌握每一笔流向。

南方科技大学讲席教授杨贤对界面新闻表示,数字人民币使政府能比以往更容易地获取交易信息,既有助于征税,也能从宏观到微观更准确地判断经济走势。由此,公共政策的实施可以更有针对性、更有效,包括直接进行收入再分配。

未经正式授权严禁转载本文,侵权必究。