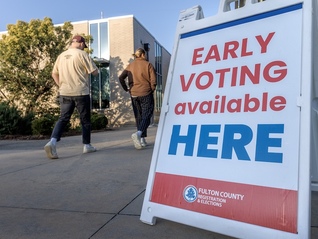
分析人士指出,2027年美国政府较难出台颠覆性的政策,博弈将集中在预算审批、政府拨款、债务上限、行政调查、监管拉扯五大核心场景。
近年来,被取消高企资格的企业数量持续抬升,监管全面收紧的背后是,行业快速扩容的同时,“伪高新”“重申报、轻维护”乱象集中爆发。
最终出炉的0.3%核心CPI环比涨幅,精准地落入了沃勒所划定的“鹰派升级”区间,市场对12月加息50个基点的讨论迅速升温。
分析人士指出,大量已退出平台的城投公司,主营业务仍是政府代建项目,收入来源依赖财政支付,自身经营性现金流不足以覆盖债务本息。
针对供给侧短板,新政围绕城乡商业设施、服务消费设施、出行消费设施、流通设施网络和新型消费设施等五大领域提出20项具体举措,并强调“投资于物和投资于人紧密结合”。
如何挣脱资源周期,蹚出一条能够自我生长、持续迭代的转型路径,依然是山西必须直面的首要命题。
界面新闻采访的分析人士的共识是,全面崩盘的基础尚不具备,但“信仰定价”的时代正在让位于“用业绩说话”的盈利验证期,尾部出清已经开始。
国有资产法以法律形式统一确立适用于所有国有资产的共同性、基础性规则,构建起系统全面的国有资产法律制度体系。
“民主党掌控国会、共和党占据白宫”的分裂政府格局,意味着美国政治不确定性进一步上升。对资本市场而言,整体影响是从“扩张定价”切向“监管+财政约束定价”。
本轮进口高增是人工智能(AI)算力产业链爆发、部分商品价格上涨、以及政策主动扩大进口共同作用的结果。
后拉加德时代的欧洲央行,面对的是一个通胀未消、增长停滞、主权风险重定价的复合困局。
投资端,主要是用好用足存量政策,重点发力“六张网”,适度扩大专项债资金使用范围。消费端,应通过提高居民收入预期、完善社会福利和保障政策等结构性政策来推动消费,而非依赖短期补贴刺激。
黄金反常下跌的背后是流动性挤兑和油价“补刀”。
提升黏性最重要的是“创造不可替代的价值”。
对金融市场而言,一个“分裂政府”对于美债偏友好、对美元中性、对美股短期偏正面但AI监管是隐忧。
本轮进口金额高增,是人工智能(AI)算力产业链爆发、部分商品价格上涨、以及政策主动扩大进口共同作用的结果。其中,高新技术产品的进口激增是核心拉动力。
大多省份都把扩大有效投资、推进重大项目作为四季度第一优先级。
地方审计报告显示,社保、医疗、住房、教育等方面普遍存在财政资金“跑冒滴漏”与管理制度执行不严并存的问题。
本轮加息更可能是一轮温和的、渐进式调整,而非激进紧缩。
2023年8月至今,北京、陕西、天津、安徽先后提出以市场化方式提前偿还政府债券。