


文|趣解商业 郝文
家族骨干接掌经营,外来财务老将入局,卫龙美味完成核心管理层交接。
11月3日,卫龙美味发布管理层调整公告,CEO、CFO同日更替。刘福平辞任CEO,继续担任联席副董事长;35岁的余风接任CEO并兼任联席副董事长;拥有雀巢18年履历的陈阳出任CFO。
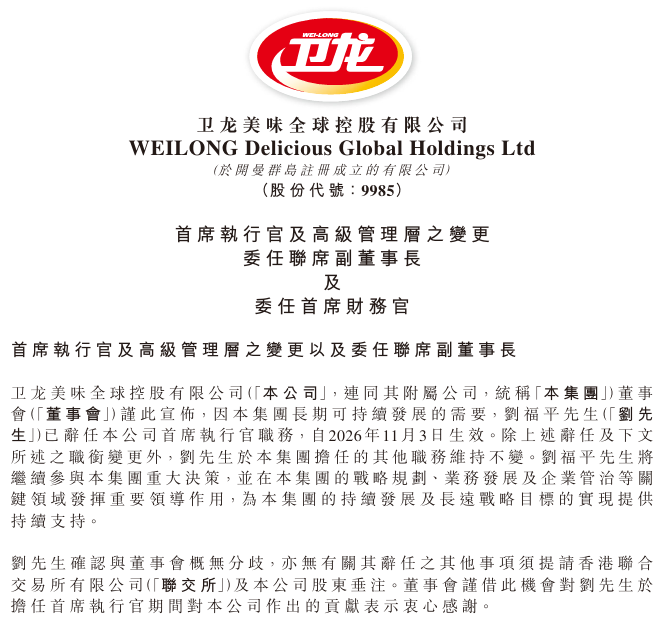
图片来源:公告截图
对于此番人事变动,卫龙美味官方的说法是,基于业绩发展需要及长远战略规划而作出的重要安排,有助于进一步优化管理团队,提升管理决策及执行效率,强化集团整体经营管理能力。
而此前,卫龙美味已经持续从外部吸纳人才,加上陈阳“空降”,卫龙美味或许在下一步大棋。
01 一日两换
两位新任高管的背景,颇具看点。
接账本的陈阳46岁,2006年7月至2024年9月在雀巢历任多个财务岗位,从总部会计、内部审计一路做到瑞士总部大中华大区财务计划与分析总监;2024年10月至2026年8月任徐福记国际集团首席财务官。
在此之前,卫龙美味已持续从外部吸纳高端人才,比如曾在双汇旗下多家工厂担任总经理的朱海峰,后来到卫龙负责生产管理中心相关工作;曾在玛氏中国工作,拥有20多年快消背景的洪星容在2022年加入卫龙;同期,曾在亿滋APAC深耕了25年供应链管理的李卫洪也入职卫龙。
叠加本次来自雀巢的陈阳到任,有市场观点认为,卫龙美味正在为国际化做人才储备。
事实上,卫龙美味一直在推进国际化布局。2023年3月,公司设立海外事业发展中心;2025年,广西南宁生产基地进入投产筹备阶段,项目定位打造面向东盟的食品供应链;2026年7月,卫龙美味产品正式上线美国TikTok Shop、Amazon、Temu。据悉,卫龙美味的产品现已销往40多个国家和地区。
不过,账面上,海外市场的分量还比较轻。海外收入2021年不足2000万元,2025年做到1.17亿元,同比增长48.2%,2026年上半年为5896.1万元,同比增长10.3%,占总收入比重为1.59%。
虽然引入了不少外部高管,但卫龙美味依旧维持家族主导的治理框架。新任CEO余风属于卫龙家族成员,为董事长刘卫平、联席副董事长刘福平的表弟,年仅35岁,但已在公司担任过多个职位,包括助理设计师、研发工程师、研发经理、市场中心副总裁、人力资源中心负责人、高级副总裁等,基础年薪为333.01万元,叠加酌情花红和其他福利。
董事会层面,创始人家族牢牢把握核心席位。半年报显示,目前,卫龙美味董事会有4位执行董事,分别为刘卫平、刘福平、刘忠思、余风,其中,刘卫平、刘福平是亲兄弟,刘忠思、余风分别为两位创始人的堂弟、表弟,创始人家族仍掌握关键决策席位。
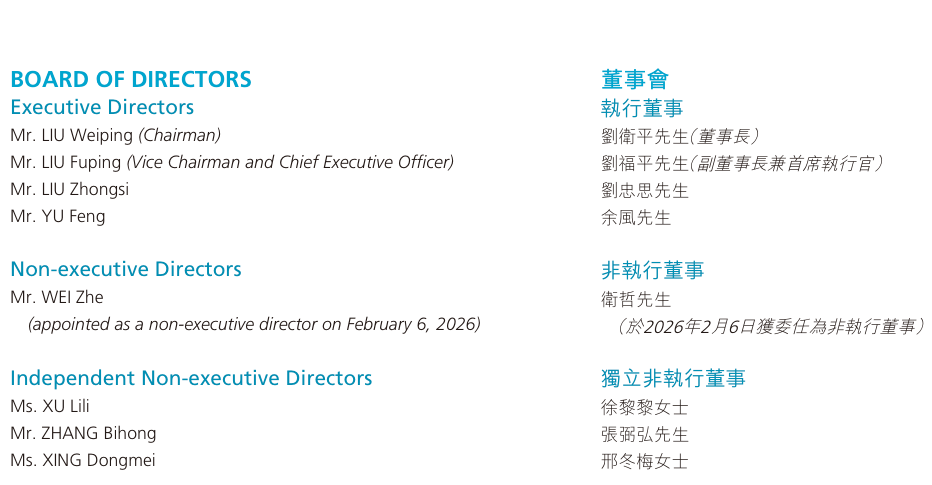
图片来源:半年报截图
这也意味着,尽管持续引入外部高管,卫龙美味本质上仍属于家族治理模式。这类模式的优势在于,核心管理层利益高度绑定,长期战略更容易保持连贯,重大决策链条更短、落地效率更高,能够守住企业长期形成的产品底色与渠道基本盘。
对应的隐忧同样受到市场关注,决策圈层相对集中,容易受家族成员认知边界约束;在国际化、新品类拓展这类复杂度更高的业务上,决策容错空间、多元视角供给可能不足;作为港股公众公司,也持续面临治理制衡、人才激励体系如何与家族意志兼容的考验。
02 品类切换后的增长考验
新班子就位,而需要承接的增长挑战,已经写进半年报。
2026年上半年,卫龙美味实现收入37.15亿元,同比增长6.7%;净利润为7.66亿元,同比增长4%,营收与利润依旧保持正增长,但增速持续下行,2024年上半年收入增速为26.3%,2025年上半年为18.5%,今年上半年下降至6.7%。
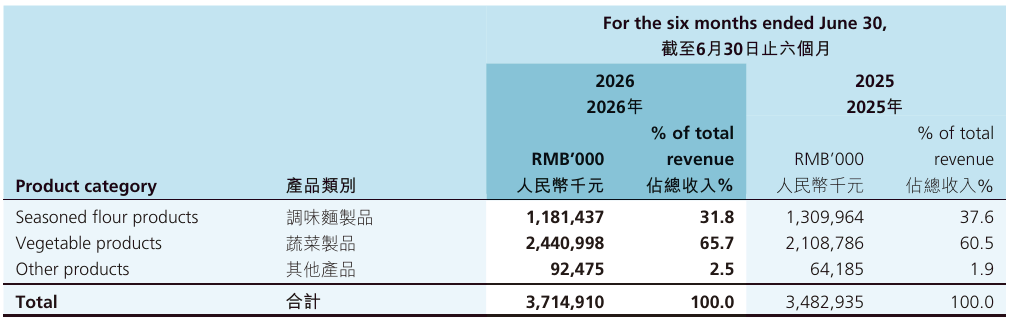
增速回落,伴随的是产品结构的重塑。2026年上半年,以魔芋爽、海带为主体的蔬菜制品实现收入24.41亿元,同比增长15.8%,在总收入中的占比提升至65.7%;辣条所在的调味面制品收入为11.81亿元,同比下滑9.8%,占比为31.8%,首次跌破三分之一。
图片来源:半年报截图
事实上,品类切换在2024年上半年就已经落地,但接替辣条的蔬菜制品增长势头也在放缓,其收入增速由2024上半年的56.6%、2025上半年的44.3% ,降至2025年上半年的15.8%。同期板块产量增长29.8%,但收入仅增15.8%,产量增速明显跑赢收入,或许存在量增价减的压力。
为托举增长,卫龙美味也在重塑渠道结构。上半年线下收入为32.32 亿元,同比增长2.7%,占总收入比重从2025年上半年的90.4%降到87%;线上收入同比增长43.8%至4.83亿元,其中,线上直销贡献了大部分收入,达到3.7亿元。卫龙美味表示,主要是因为根据线上渠道的发展积极深耕传统货架电商并大力拓展内容电商渠道,充分承接不同消费场景的需求。
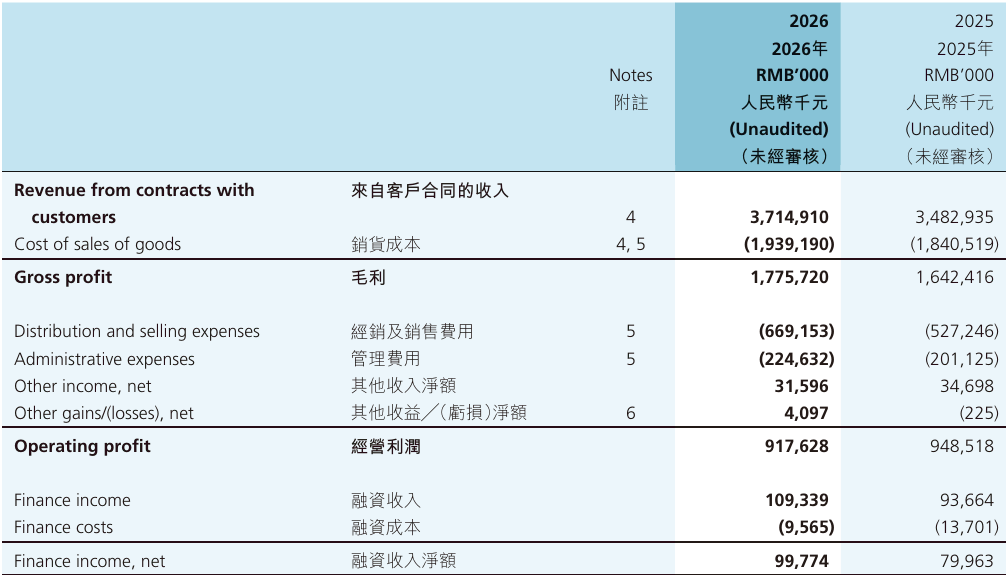
为拉动销量、提振品牌,公司加大营销投放。上半年,其经销及销售费用同比增长26.9%至6.69亿元,销售费用率从2025年同期的15.1%提升至18%,这主要是卫龙美味在报告期内加大品牌推广力度,推广及广告费用相应增加导致的。
图片来源:半年报截图
上半年,卫龙美味的推广及广告费用从2025年上半年的1.61亿元增加至3.07亿元,增幅达到90.6%。这一轮品牌投入里,最受关注的是4月官宣时代少年团成为全球品牌代言人。
只是赛道环境已经发生变化,行业红利逐步褪去。线下零售监测平台马上赢发布的数据显示,2026年第三季度,魔芋零食销售额同比下滑14.84%。这背后,整个休闲零食的规模都在收缩。2024年12月-2025年11月,休闲零食整体销售额同比增速为-11.94%。
大盘增量见顶,行业竞争也随之加剧。洽洽、良品铺子、三只松鼠、劲仔、百草味等品牌都在调整品类结构,在各个细分赛道争夺份额。以盐津铺子为例,其上半年魔芋零食收入为8.8亿元,同比增长 11.28%,尽管该品类高增阶段已经过去,但它依托海味零食、健康蛋制品两条50%以上增速的产品线,形成多品类布局,在赛道内形成差异化竞争。
对卫龙美味而言,这次人事调整或许是过渡式交接。余风作为年轻的家族接班人,走上前台承接增长压力,直面魔芋单品增速放缓、营销投入回报、海外业务破局等一系列考题;刘福平卸下CEO的经营重担,以联席副董事长的身份守住顶层战略底线。卫龙美味的转型故事已经铺开,但验证才刚刚开始。
评论