


界面新闻记者 |
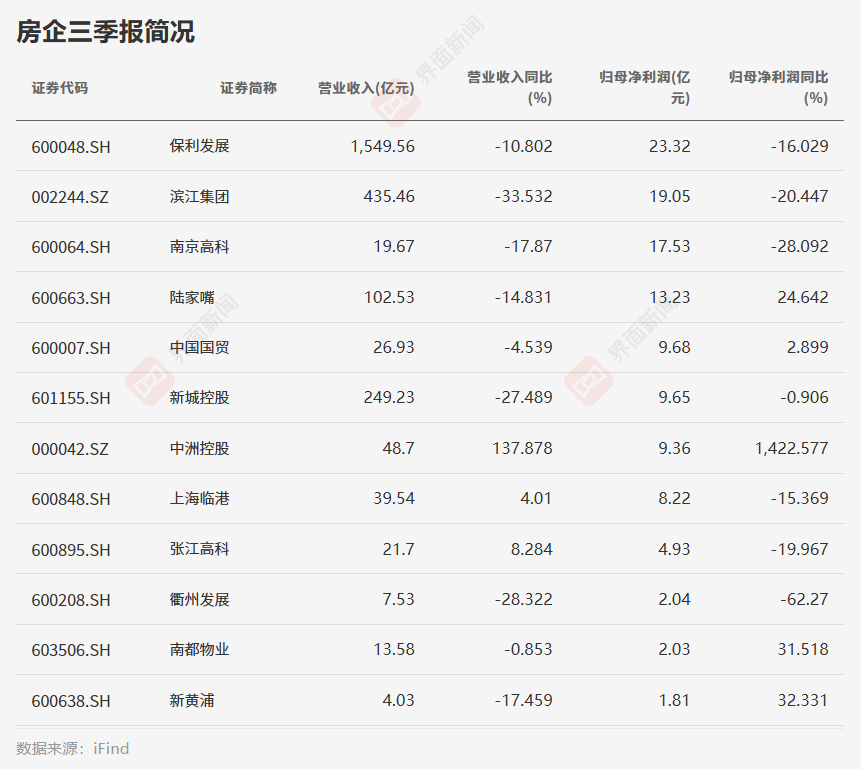
近日,上市房企三季报密集披露。界面新闻记者根据iFinD申万房地产行业板块梳理,截至目前,95家A股房地产行业上市公司已披露2026年三季度业绩,其中38家实现盈利,占比约40%;57家出现亏损,占比达到60%。
从企业表现来看,保利发展、滨江集团、新城控股、中国国贸、陆家嘴、张江高科等企业仍然保持盈利。不过,部分房企虽然尚未摆脱亏损,但亏损幅度较上年同期有所收窄,如万科、绿地控股、金地集团等。
整体来看,行业利润承压依旧显著。一部分房企营收与净利润持续下滑;出险房企虽然亏损有所收窄,但距离经营回归常态尚有不小距离。与此同时,不少企业经营性现金流迎来阶段性回暖,主动压缩资产负债规模,房企经营表现出现明显分化。
“当前房地产行业仍处在周期底部调整的后半段,行业出清还没有完成,远没有进入全面复苏阶段。整个市场正在经历利润集中出清、现金流小幅修复、行业资源快速向头部集中的过程。”中指研究院企业研究总监刘水在接受采访时表示。
在他看来,现阶段房企现金流回暖,大多属于被动收缩带来的修复,并不是企业自身造血能力真正迎来反转。行业迈入新发展阶段之后,房企比拼的核心不再是销售规模,而是现金流稳健度、产品竞争力与交付保障能力。
盈利压力仍在
从三季报整体数据来看,利润缩水是全行业共性难题,企业之间的业绩差距持续拉大。
选取几家典型房企来看:2026年前三季度,保利发展营收1549.56亿元,同比下滑10.80%;归母净利润23.32亿元,同比减少16.03%。公司在财报中坦言,受市场持续波动影响,年内交付结转项目的盈利水平持续走低。
招商蛇口前三季度营收834.47亿元,同比小幅下滑7.04%;归母净利润仅6.04亿元,同比大跌75.82%,扣非后甚至出现5.27亿元的亏损。
万科面临的经营压力更大。前三季度实现营业收入1050亿元,归母净亏损达到239.4亿元。其中开发业务结算收入602.9亿元,整体税前毛利率仅6.6%,开发主业毛利率更是低至5.2%。
绿地控股前三季度营收905.10亿元,同比下滑29.12%;归母净亏损7.22亿元,同比大幅收窄89.21%。不过剔除非经常性损益后,依旧亏损28.41亿元,减亏幅度为52.94%。
金地集团同样尚未走出亏损泥潭,前三季度归母净亏损34.58亿元,对比去年同期44.86亿元有所收窄,但主业仍未能实现正向盈利。
从上述企业不难看出:即便是维持盈利的头部房企,也面临营收收缩、利润持续被挤压的困境;亏损企业实现减亏,也不等于主营业务重回增长通道。
刘水分析,拖累房企利润的核心因素集中在四点:
第一,结转项目毛利率持续走低。当前结算交付的项目,大多是2022—2023年市场高位拿地的存量项目。后期市场下行,房企只能以价换量加速去库存,高土地成本与低售价形成倒挂,直接侵蚀项目利润。
第二,资产减值计提持续吞噬利润。不少项目实际售价不及前期预期,房企不得不对存货计提跌价准备。仅今年上半年,万科就计提存货跌价准备39.4亿元,资产减值仍是拖累盈利的重要因素。
第三,刚性成本居高不下。销售规模持续萎缩,但管理开支、融资利息等固定支出难以同步压缩,成本端进一步挤压利润空间。第四,销售规模持续萎缩。销售额直接决定未来结转收入的基数,市场成交低迷,会持续拖累后续年度盈利水平。
综合来看,房企利润承压是多重因素叠加的结果,即前期高价拿地形成的成本包袱、当前售价下调带来的营收缩水,叠加整体经营规模收缩,共同造成盈利持续走弱。
对于盈利企稳的时间节点,刘水给出了观测指标:重点跟踪新项目在整体结算中的占比、结转项目整体利润水平;同时观察存货减值是否逐步出清、有息负债与融资成本持续下行,以及销售回款、签约金额能否形成稳定的上行趋势。
现金流边际改善
利润持续承压的另一面,三季度,不少房企经营性现金流迎来阶段性改善。
从财报数据来看,保利发展前三季度经营现金流净额77.19亿元,同比上涨10.63%;招商蛇口该项指标达到315.03亿元,同比暴涨904.10%。
滨江集团经营现金流净额82.59亿元,同比增幅高达203.85%;绿地控股经营现金流净额15.83亿元,同比增长326.31%。
现金流数据明显优于利润表现,但这份回暖究竟是不是经营基本面反转,还要拆开来看。
刘水判断,现阶段房企现金流好转,大多属于收缩式修复,并不代表企业自我造血能力迎来拐点。利润下滑,根源在于当期交付的仍是高地价存量项目;现金流变好,更多来自减少拿地、严控工程款、全力加快回款。
简单来说,经营现金流回暖分两种情形:一是销售回款稳步提升;二是主动压缩投资与工程开支。二者对应的经营质量截然不同。
从各家财报披露信息就能看出差异:招商蛇口在三季报中提到,经营现金流大幅走高,一方面来自销售回款增加,另一方面则是土地款、工程款支出大幅压缩。
滨江集团则表示,现金流大幅改善,主要是去年同期集中支付了大额土地出让金,基数偏低。绿地控股也提到,现金流增长依靠应收账款清收、全面压降各项开支实现。
多家房企案例足以证明,现金流回暖并不完全来自销售端复苏,压缩支出也起到了关键的作用。
刘水提出两项判断企业造血能力的核心标准:
其一,看资金流入端是否真的回暖。如果销售回款持续走高、回款率稳步提升、合同负债稳步增加,经营现金流入持续扩大,才意味着销售回款能力真正走强。其二,看资金流出端是否被动收缩。如果拿地支出大幅缩减、工程款延后支付、存货规模持续压降,但销售端现金流入没有明显起色,那么现金流向好只是被动缩表的短期结果。
房企投资逻辑改变
盈利和现金流的分化,也在向投资端沉淀为更长期的结构性变化。
中指研究院统计数据显示,2026年1—10月,100家房企拿地总额6465亿元,同比下降17.5%,降幅较1—9月缩窄3个百分点。尽管降幅有所收窄,但整体拿地规模仍处于收缩状态。
从拿地企业来看,央国企仍然占据头部位置。根据克而瑞统计,2026年1—10月,拿地金额TOP10房企中,央国企占据8席,民营房企仅滨江集团一家入围,混合所有制企业绿城中国位列第七。华润置地、保利发展、中海地产和招商蛇口位列前四。
与此同时,828楼市新政落地之后,地方国资在土地市场的参与度显著提升。中指研究院数据显示,2026年9—10月,拿地金额超20亿元的企业共计33家,其中地方国资企业多达22家,占比达到66.7%。
当前,资金充裕、融资成本更低的央企与地方国企,持续主导核心城市土地市场;少数优质民营房企依靠区域深耕、稳健财务,勉强维持少量投资。
不过,即便聚焦核心城市拿地,投资风险依旧存在。“核心城市内部同样存在板块分化,近郊片区、缺少地铁与商业配套的地块,去化压力依然很大。房企不能只盯着城市能级,忽视板块基本面与项目投资回报率。”刘水表示。
除此之外,现房销售的大范围落地,进一步抬高了房企资金周转门槛。对比传统预售模式,现房开发会大幅拉长资金沉淀周期,对现金流管控与项目利润空间提出了更高要求。
华泰证券研报指出,国内房地产行业正式进入存量竞争时代。展望2027年,商品房销售、房企土地投资大概率继续小幅收缩,多数城市房价有望逐步企稳;行业整体规模持续收缩,头部房企市场份额还会继续提升。当前行业处在“低杠杆+低投资”的双低位区间,房企可以把握新周期下的适度布局窗口。
评论