
正在阅读:

箭牌家居“冰火两重天”:双11产品热销,公司业绩冰冷

扫一扫下载界面新闻APP

箭牌家居“冰火两重天”:双11产品热销,公司业绩冰冷

单品热销尚未扭转公司盈利承压的局面。

文 | 趣解商业资讯组 郝文

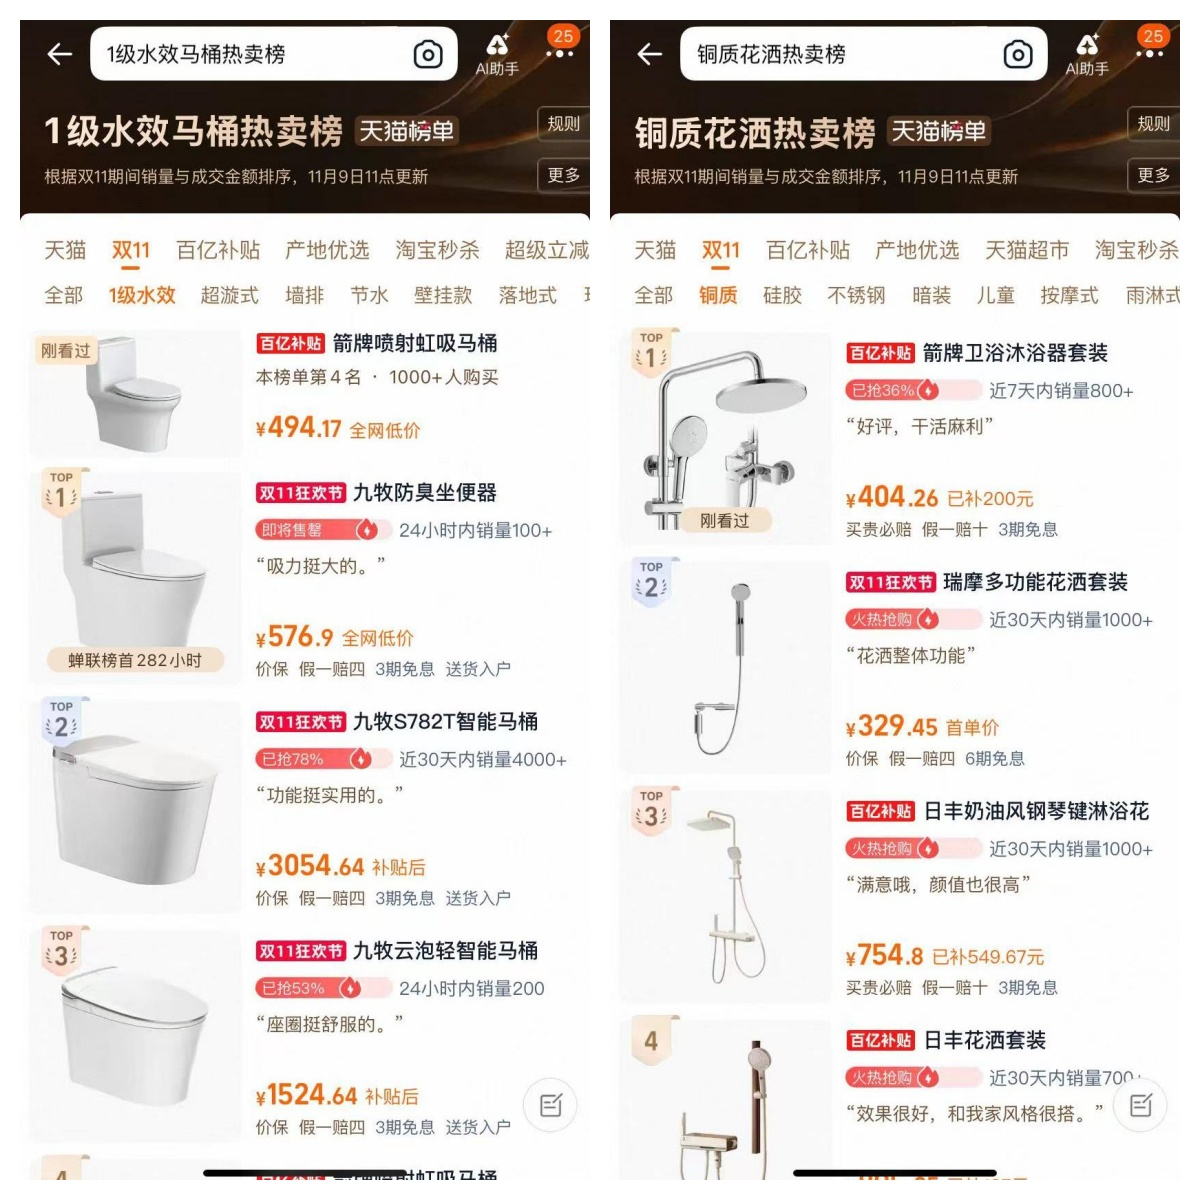
双十一还未结束,箭牌的产品已经取得不错的成绩。截至11月9日11点更新,箭牌喷射虹吸马桶在天猫1级水效马桶热卖榜排名第四,24小时内100+人已买,近7天3万+人逛过,累计已售2万+;箭牌卫浴沐浴器套装在天猫铜制花洒热卖榜上排名第一,近7天内销量800+,累计已售3万+。
图片来源:淘宝截图

京东平台上,箭牌马桶在京东落地马桶热卖榜上排名第26,累计已售5000+;箭牌T35虹吸马桶登上京东11.11落地普通马桶超级必买榜,“双11”售出1000件,累计已售3万+。

平台单品热度,侧面反映卫浴存量换新市场对高性价比产品的需求。不过从财报表现来看,单品热销尚未扭转公司盈利承压的局面。

01.基本面持续承压

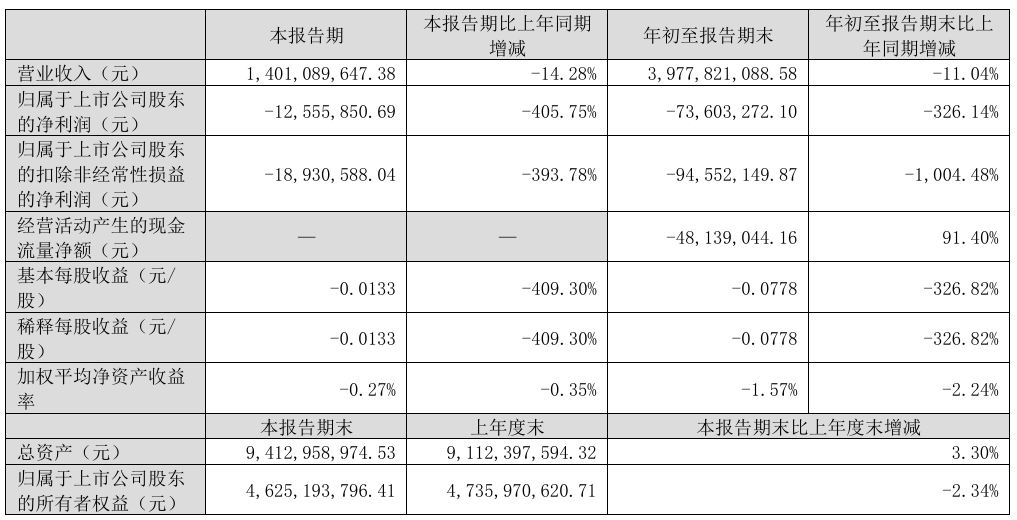
箭牌家居三季报显示,公司实现营收14.01亿元,同比下滑14.28%;归母净亏损1255.59万元,由盈转亏,去年同期归母净利润为3254.8万元。前三季度累计营收为39.78亿元,同比下降11.04%;归母净亏损7360.33万元,同比下滑326.14%;扣非净亏损9455.21万元,降幅达1004.48%。
图片来源:三季报截图

营收端的压力呈现逐季加大的特征,一季度营收同比下滑6.86%,二季度降幅扩大至10.54%,三季度进一步落到14.28%。二季度公司曾短暂实现单季盈利,归母净利润为321.47万元,但盈利修复的态势没能延续,三季度再度转亏。财报披露后,公司召开线上交流会,将核心原因归结为毛利率改善不明显且费用率上升。

前三季度公司毛利率为29.02%,较去年同期提升1.78个百分点,相比2025全年26.03%的水平持续修复,说明产品端的盈利空间在改善。

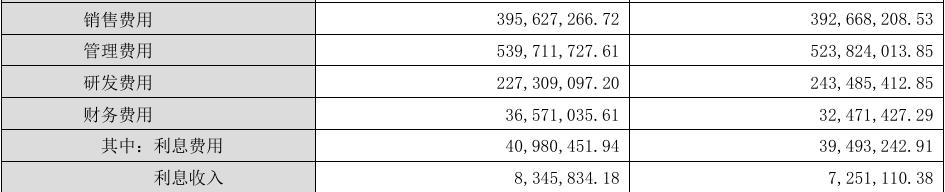
但是,前三季度,销售费用、管理费用、研发费用与财务费用合计11.99亿元,同比小幅增加677万元,而营收较去年同期减少4.94亿元。收入收缩、费用难同步压缩,推高期间费用率至30.15%,同比抬升3.48个百分点。
图片来源:三季报截图

存货减值是另一项利润侵蚀项。前三季度资产减值损失为3956.89万元,较上年同期的1862.03万元翻倍,公司说明主要是本期存货跌价损失计提增加所致。其中三季度单季计提964.26万元,进一步放大当期亏损。

营收下滑、费用刚性、存货减值共同造成三季度由盈转亏,资产负债表的变化,则暴露了主业造血偏弱之下的资金压力。截至9月末,公司短期借款较年初大增386.52%至11.51亿元,公司解释短期借款增长为融资金额增加所致;长期借款由年初的9.96亿元降至8.64亿元,债务短期化特征突出;有息负债合计22.87亿元,较年初增长59%。

期末货币资金为12.72 亿元、交易性金融资产为3亿元,但前三季度经营现金流净额为-4813.9万元,账面现金增量,或来自借款等筹资活动。

事实上箭牌家居的经营压力并非三季度才显现,2024 年、2025 年,其营收、归母净利润连续两年双降;2026年前三季度归母净利润同比大幅下滑326.14%,盈利压力进一步凸显。

此外,实控人相关风险仍存。半年报披露谢岳荣累计冻结股份约1.346亿股,2026年三季报显示,叠加后续新增冻结后,其合计被冻结股份约1.419亿股,占其所持股份的49.6%、总股本的14.69%。

本次股份冻结的根源属于谢岳荣个人对外担保纠纷,其为西安市乐华恒业泾河新城房地产开发项目合作框架协议项下义务提供连带责任担保,后续合作发生纠纷,对方向北京仲裁委员会提起仲裁并申请诉前财产保全,由此触发股份司法冻结,后续随着仲裁请求调整,又出现新增冻结。

根据公司披露口径,该担保债务为谢岳荣个人债务,箭牌家居本身不承担清偿责任;公司与实控人在资产、财务、业务上保持独立,现阶段不会冲击公司日常经营,也暂不构成控制权变更风险。

公告显示,谢岳荣与妻子霍秋洁,以及二人的子女谢安琪、谢炜四人通过一致行动协议共同控制公司,家族合计持股53.86%。

02.增长引擎的底色

智能坐便器是箭牌家居的核心增长品类。2026年上半年销量56.57万台,同比增长8.83%。但销量与收入走势背离,上半年智能坐便器收入5.99 亿元,同比下降9.36%。以此计算,当期出厂均价约1059元/台,上年同期约1272元,同比回落近17%。

公司在半年报及业绩交流会上解释,主要是轻智能产品占比抬升带来结构变化,叠加行业均价承压。布局轻智能,是公司主动选择,以更低价格拓展用户覆盖。

不过该策略也会带来相应影响。2025年智能坐便器销量涨8.83%,收入跌9.36%,份额扩张的另一面,可能是单台收益持续变薄。

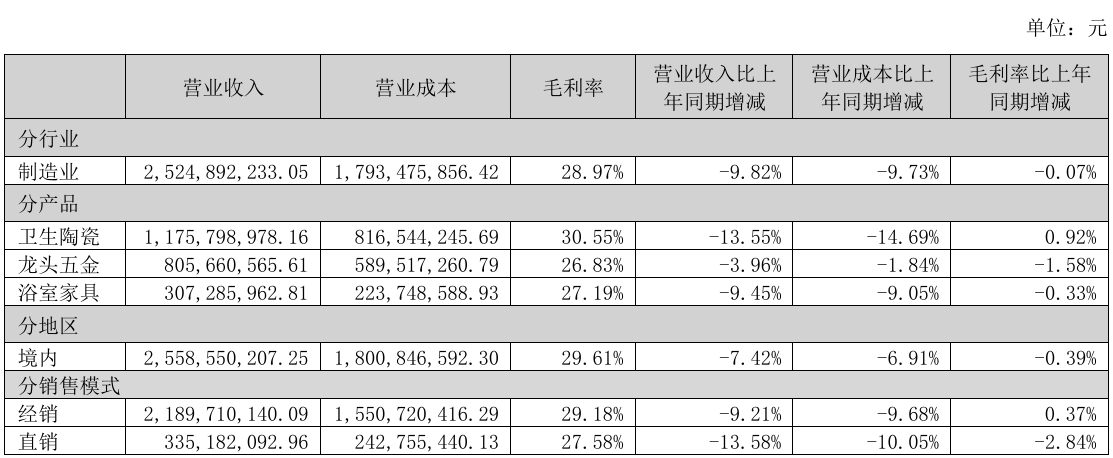
除智能坐便器之外,作为营收基本盘的卫生陶瓷业务同样承压。2026年上半年,该品类收入为11.76亿元,同比下滑13.55%,占公司总营收比重达到45.63%,接近半壁江山。
图片来源:半年报截图

与此同时,低价走量策略也带来品牌口碑层面的挑战。黑猫投诉平台显示,截至11月9日,共有2625条投诉中包含搜索词“箭牌卫浴”,其中多条涉及产品质量问题,如定制洗衣柜与效果图不符、智能马桶多次出现故障、浴缸把手掉落、马桶衔接处配件上锈等。

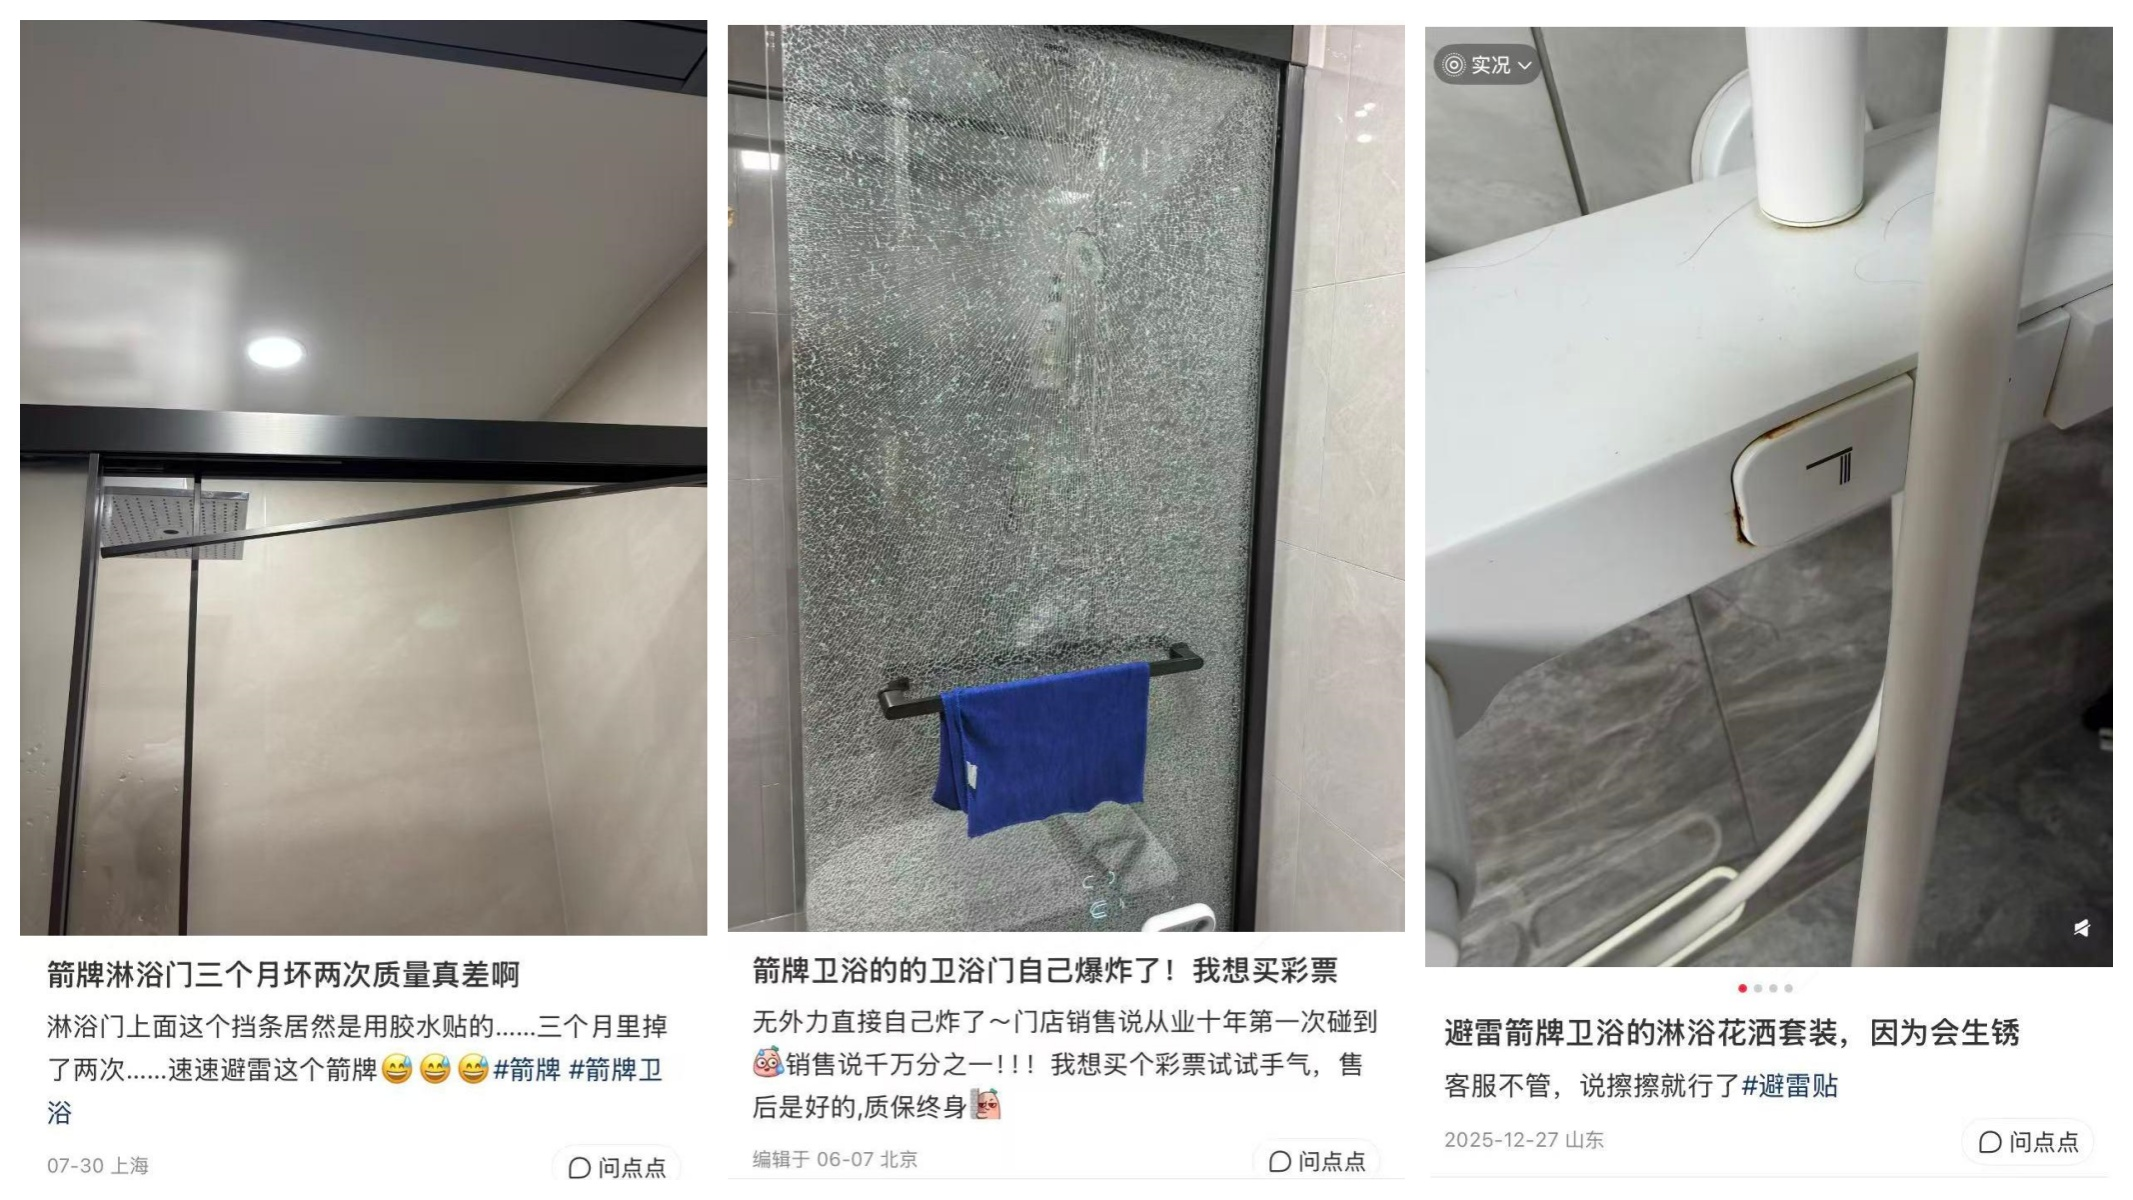
小红书上,也有多条关于箭牌卫浴的吐槽帖,原因包括淋浴隔断自爆、浴室柜掉落、淋浴门挡水条三个月掉落两次、淋浴花洒套装生锈等。
图片来源:小红书截图

据《华夏时报》报道,有相关人士表示,箭牌整体口碑两极,陶瓷马桶等基础款耐用、性价比高、品类齐全,智能款配置有优势,但电商低价专供款品控不稳,各地售后水平差异大。

其表示,箭牌线下主力陶瓷款由自有工厂生产、标准较严,但电商专供低价款为了打价格战,会降低标准并把质检抽检标准放宽,并且不同代工厂水准参差不齐,而其不少五金件、浴室柜大量外协采购。

不过,箭牌家居方面表示,公司存在OEM代工情况,但生产以自主生产为主;质量管控方面,对自产与外协产品执行同一套质量标准与检验规范。

渠道结构进一步放大了经营压力。上半年国内经销渠道实现收入21.81亿元,同比下降6.72%,占主营业务收入比重提升2.87个百分点至86.39%。其中经销零售收入为10.5亿元,占主营业务收入的比例为41.4%,这块业务毛利率为35.73%,同比提升1.89个百分点。

其余渠道表现偏弱,国内工程业务收入为5.1亿元,下滑7.1%;电商渠道收入为5.04亿元,下滑12.48%;境外收入仅1818.12万元,降幅高达75.29%。

高毛利的线下零售保持较好的盈利水平,不过体量不足以对冲其余渠道的下滑压力。工程、电商、境外业务收入均出现回落,经销渠道占比被动走高,收入来源集中特征进一步凸显。

事实上,整个行业都面临类似的挑战。2026年1-9月全国房屋竣工面积同比回落25.1%;二手房网签面积同比上升10.7%,占住宅交易的一半以上。需求没有消失,只是由新房整装配套,转向存量市场换新,而后者的客单价空间天然受限。

对此,同行财报也体现路线差异。惠达卫浴前三季度实现营收17.67亿元,同比下滑20.06%,归母净利润亏损1.52亿元;东鹏控股前三季度营收为37.75亿元,同比下滑16.13%,归母净利润为5088 万元,降幅达85.42%。惠达卫浴、东鹏控股营收利润承压;而松霖科技、建霖家居依托海外产能与海外客户实现增长。同期松霖科技营收为23.93亿元,同比增长29.22%,归母净利润同比增长27.43%至2.02亿元;建霖家居总营收同比增长14.37%至42.58亿元,为近五年同期最高。

新房红利退去,卫浴行业的竞争逻辑已经改写。对箭牌家居而言,性价比路线能换来短期销量,却也要持续承担利润变薄、口碑分化的代价,后续的平衡取舍,将决定它在存量周期里的位置。


本文为转载内容,授权事宜请联系原著作权人。

箭牌家居

  • 机构风向标 | 箭牌家居(001322)2026年三季度已披露持仓机构仅8家
  • 箭牌家居:第三季度归母净利润亏损1255.59万元

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

箭牌家居“冰火两重天”:双11产品热销,公司业绩冰冷

单品热销尚未扭转公司盈利承压的局面。

文 | 趣解商业资讯组 郝文

双十一还未结束,箭牌的产品已经取得不错的成绩。截至11月9日11点更新,箭牌喷射虹吸马桶在天猫1级水效马桶热卖榜排名第四,24小时内100+人已买,近7天3万+人逛过,累计已售2万+;箭牌卫浴沐浴器套装在天猫铜制花洒热卖榜上排名第一,近7天内销量800+,累计已售3万+。

图片来源:淘宝截图

京东平台上,箭牌马桶在京东落地马桶热卖榜上排名第26,累计已售5000+;箭牌T35虹吸马桶登上京东11.11落地普通马桶超级必买榜,“双11”售出1000件,累计已售3万+。

平台单品热度,侧面反映卫浴存量换新市场对高性价比产品的需求。不过从财报表现来看,单品热销尚未扭转公司盈利承压的局面。

01.基本面持续承压

箭牌家居三季报显示,公司实现营收14.01亿元,同比下滑14.28%;归母净亏损1255.59万元,由盈转亏,去年同期归母净利润为3254.8万元。前三季度累计营收为39.78亿元,同比下降11.04%;归母净亏损7360.33万元,同比下滑326.14%;扣非净亏损9455.21万元,降幅达1004.48%。

图片来源:三季报截图

营收端的压力呈现逐季加大的特征,一季度营收同比下滑6.86%,二季度降幅扩大至10.54%,三季度进一步落到14.28%。二季度公司曾短暂实现单季盈利,归母净利润为321.47万元,但盈利修复的态势没能延续,三季度再度转亏。财报披露后,公司召开线上交流会,将核心原因归结为毛利率改善不明显且费用率上升。

前三季度公司毛利率为29.02%,较去年同期提升1.78个百分点,相比2025全年26.03%的水平持续修复,说明产品端的盈利空间在改善。

但是,前三季度,销售费用、管理费用、研发费用与财务费用合计11.99亿元,同比小幅增加677万元,而营收较去年同期减少4.94亿元。收入收缩、费用难同步压缩,推高期间费用率至30.15%,同比抬升3.48个百分点。

图片来源:三季报截图

存货减值是另一项利润侵蚀项。前三季度资产减值损失为3956.89万元,较上年同期的1862.03万元翻倍,公司说明主要是本期存货跌价损失计提增加所致。其中三季度单季计提964.26万元,进一步放大当期亏损。

营收下滑、费用刚性、存货减值共同造成三季度由盈转亏,资产负债表的变化,则暴露了主业造血偏弱之下的资金压力。截至9月末,公司短期借款较年初大增386.52%至11.51亿元,公司解释短期借款增长为融资金额增加所致;长期借款由年初的9.96亿元降至8.64亿元,债务短期化特征突出;有息负债合计22.87亿元,较年初增长59%。

期末货币资金为12.72 亿元、交易性金融资产为3亿元,但前三季度经营现金流净额为-4813.9万元,账面现金增量,或来自借款等筹资活动。

事实上箭牌家居的经营压力并非三季度才显现,2024 年、2025 年,其营收、归母净利润连续两年双降;2026年前三季度归母净利润同比大幅下滑326.14%,盈利压力进一步凸显。

此外,实控人相关风险仍存。半年报披露谢岳荣累计冻结股份约1.346亿股,2026年三季报显示,叠加后续新增冻结后,其合计被冻结股份约1.419亿股,占其所持股份的49.6%、总股本的14.69%。

本次股份冻结的根源属于谢岳荣个人对外担保纠纷,其为西安市乐华恒业泾河新城房地产开发项目合作框架协议项下义务提供连带责任担保,后续合作发生纠纷,对方向北京仲裁委员会提起仲裁并申请诉前财产保全,由此触发股份司法冻结,后续随着仲裁请求调整,又出现新增冻结。

根据公司披露口径,该担保债务为谢岳荣个人债务,箭牌家居本身不承担清偿责任;公司与实控人在资产、财务、业务上保持独立,现阶段不会冲击公司日常经营,也暂不构成控制权变更风险。

公告显示,谢岳荣与妻子霍秋洁,以及二人的子女谢安琪、谢炜四人通过一致行动协议共同控制公司,家族合计持股53.86%。

02.增长引擎的底色

智能坐便器是箭牌家居的核心增长品类。2026年上半年销量56.57万台,同比增长8.83%。但销量与收入走势背离,上半年智能坐便器收入5.99 亿元,同比下降9.36%。以此计算,当期出厂均价约1059元/台,上年同期约1272元,同比回落近17%。

公司在半年报及业绩交流会上解释,主要是轻智能产品占比抬升带来结构变化,叠加行业均价承压。布局轻智能,是公司主动选择,以更低价格拓展用户覆盖。

不过该策略也会带来相应影响。2025年智能坐便器销量涨8.83%,收入跌9.36%,份额扩张的另一面,可能是单台收益持续变薄。

除智能坐便器之外,作为营收基本盘的卫生陶瓷业务同样承压。2026年上半年,该品类收入为11.76亿元,同比下滑13.55%,占公司总营收比重达到45.63%,接近半壁江山。

图片来源:半年报截图

与此同时,低价走量策略也带来品牌口碑层面的挑战。黑猫投诉平台显示,截至11月9日,共有2625条投诉中包含搜索词“箭牌卫浴”,其中多条涉及产品质量问题,如定制洗衣柜与效果图不符、智能马桶多次出现故障、浴缸把手掉落、马桶衔接处配件上锈等。

小红书上,也有多条关于箭牌卫浴的吐槽帖,原因包括淋浴隔断自爆、浴室柜掉落、淋浴门挡水条三个月掉落两次、淋浴花洒套装生锈等。

图片来源:小红书截图

据《华夏时报》报道,有相关人士表示,箭牌整体口碑两极,陶瓷马桶等基础款耐用、性价比高、品类齐全,智能款配置有优势,但电商低价专供款品控不稳,各地售后水平差异大。

其表示,箭牌线下主力陶瓷款由自有工厂生产、标准较严,但电商专供低价款为了打价格战,会降低标准并把质检抽检标准放宽,并且不同代工厂水准参差不齐,而其不少五金件、浴室柜大量外协采购。

不过,箭牌家居方面表示,公司存在OEM代工情况,但生产以自主生产为主;质量管控方面,对自产与外协产品执行同一套质量标准与检验规范。

渠道结构进一步放大了经营压力。上半年国内经销渠道实现收入21.81亿元,同比下降6.72%,占主营业务收入比重提升2.87个百分点至86.39%。其中经销零售收入为10.5亿元,占主营业务收入的比例为41.4%,这块业务毛利率为35.73%,同比提升1.89个百分点。

其余渠道表现偏弱,国内工程业务收入为5.1亿元,下滑7.1%;电商渠道收入为5.04亿元,下滑12.48%;境外收入仅1818.12万元,降幅高达75.29%。

高毛利的线下零售保持较好的盈利水平,不过体量不足以对冲其余渠道的下滑压力。工程、电商、境外业务收入均出现回落,经销渠道占比被动走高,收入来源集中特征进一步凸显。

事实上,整个行业都面临类似的挑战。2026年1-9月全国房屋竣工面积同比回落25.1%;二手房网签面积同比上升10.7%,占住宅交易的一半以上。需求没有消失,只是由新房整装配套,转向存量市场换新,而后者的客单价空间天然受限。

对此,同行财报也体现路线差异。惠达卫浴前三季度实现营收17.67亿元,同比下滑20.06%,归母净利润亏损1.52亿元;东鹏控股前三季度营收为37.75亿元,同比下滑16.13%,归母净利润为5088 万元,降幅达85.42%。惠达卫浴、东鹏控股营收利润承压;而松霖科技、建霖家居依托海外产能与海外客户实现增长。同期松霖科技营收为23.93亿元,同比增长29.22%,归母净利润同比增长27.43%至2.02亿元;建霖家居总营收同比增长14.37%至42.58亿元,为近五年同期最高。

新房红利退去,卫浴行业的竞争逻辑已经改写。对箭牌家居而言,性价比路线能换来短期销量,却也要持续承担利润变薄、口碑分化的代价,后续的平衡取舍,将决定它在存量周期里的位置。


本文为转载内容,授权事宜请联系原著作权人。