


界面新闻实习记者 李青亲
界面新闻编辑 许悦
11月9日,百济神州(688235.SH)发布2026年三季度报告。公告显示,第三季度公司实现营收127.74亿元,同比增长26.8%;归母净利润27.85亿元,同比增长304.3%。
此外,百济神州已在年内三次上调年度经营业绩预期。第三次调整后,营收指引上调至463—470亿元,经营利润指引则从65—71亿元大幅拉升至84—90亿元。
此前5月和8月的两次上调,均表示由于“百悦泽在美国的领先地位及其在欧洲和全球其他市场的扩张”;而11月的第三次调整,公司表示是基于“截至第三季度的整体业绩表现以及对年内后续业绩的预期”。
其中,第三季度,公司支柱产品百悦泽®(泽布替尼胶囊)全球销售额94.24亿元,同比增长27%,占公司产品收入的75%以上;其中美国市场销售额68.16亿元,同比增长29.4%。按美元统计口径,在美国的单季销售额首次超过10亿美元。
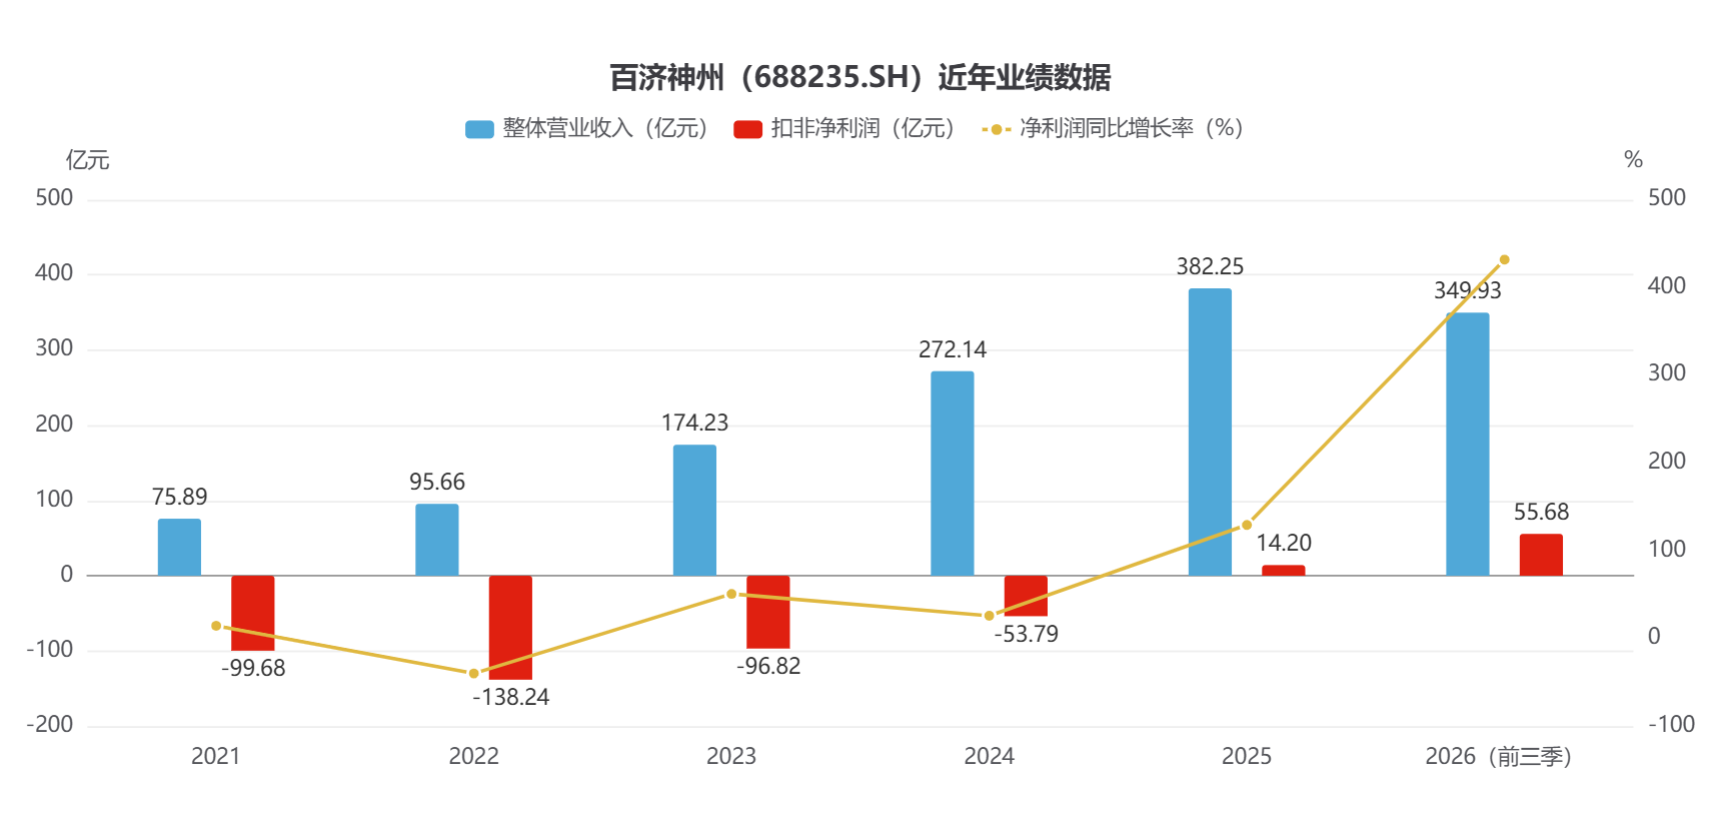
利润增速达到收入增速的超11倍,但就在2025年扭亏之前,百济神州曾连续8年亏损,累计亏损近600亿元。
百济神州成立于2010年,作为一家肿瘤治疗创新公司,其核心产品为BTK抑制剂泽布替尼(百悦泽)和PD-1单抗替雷利珠单抗(百泽安)。公司2016年登陆纳斯达克、2018年赴港上市、2021年挂牌科创板,以此成为少有的“三地上市”药企。
回顾百济神州的近年业绩,2017年至2022年,公司净亏损从9.82亿元进一步扩大至136.42亿元。2023年亏损收窄至67.16亿元,2024年全年净亏损仍达49.78亿元。
于此同时,公司销售费用从2021年的44.52亿元连年攀升至2025年的106.02亿元,四年累计增长 138%;研发费用从 95.38 亿元增至 155.08 亿元。
今年前三季度研发投入合计123.41亿元,同比增长10.6%,占营业收入比重35.3%。第三季度单季研发投入43.88亿元,同比增长13.1%,占营业收入比重34.4%。
烧钱多年,市场一直在期待这艘创新药的“巨轮”何时盈利。直至2025年,公司营收382.05亿元,同比增长40.4%;归母净利润14.61亿元,较上年49.78亿元的净亏损实现扭亏为盈。
彼时,泽布替尼已然占据当年营收的73.46%。作为参照,第二产品线替雷利珠单抗2025年全球销售额为52.97亿元,同比增长18.6%,体量约为泽布替尼的18.9%,在382.05亿元的总营收中占比约13.9%。
从历年数据上来看,2022年至2024年,泽布替尼销售额同比增幅分别为172.33%、138.65%、106.38%,但至2024年仍维持在三位数区间;替雷利珠单抗2022年至2024年全球销售额分别为28.59亿元、38.06亿元、44.67亿元,对应同比增速约65.8%、33.1%、17.4%。
今年的三季报更延续并放大了这一结构悬殊。第三季度,替雷利珠单抗全球销售额16.40亿元,同比增长20.3%。前三季度销售额46.24亿元,在产品收入中的占比仍停留在13%,与2025年的13.9%几乎持平。
换言之,在泽布替尼单季增速已从2025年的48.8%回落至第三季度27%的情况下,第二产品线既没有在绝对体量上形成新的增量,也没有在增速上跑赢前者。
除此之外,与三季报同步公开的是百济神州申报的daraxonrasib片拟纳入优先审评品种。
回到今年8月,百济神州与Revolution Medicines宣布达成临床开发及区域商业化合作,百济获得包括daraxonrasib在内的四款RAS(ON)抑制剂在部分亚洲市场的独家开发及商业化权益。
8月26日,FDA即批准daraxonrasib(商品名Rasonque)上市,用于既往接受过至少一种系统治疗或不适合多药系统治疗的转移性胰腺导管腺癌成人患者。11月9日,CDE官网公示百济神州申报的daraxonrasib片拟纳入优先审评,申请日期为11月6日。
尽管如此,daraxonrasib中国尚未获批,距商业化放量还有众多环节。由此,公司何时能摆脱对单一药品的依赖,这才是营收之外企业最需要回答的问题。
评论