
正在阅读:

万辰集团三季报:量贩零食商业模式背面的治理裂缝

扫一扫下载界面新闻APP

万辰集团三季报:量贩零食商业模式背面的治理裂缝

扩张狂奔下的阴影。

万辰集团,量贩零食店,

图片来源:界面图库

文|财报纪 星禾

好想来母公司万辰集团于10月末发布了三季度报。藉以万辰三季度报,我们今天梳理下零食量贩赛道的大巨头,现阶段的优劣势如何,以及整个零食量贩行业,面临的问题是什么。

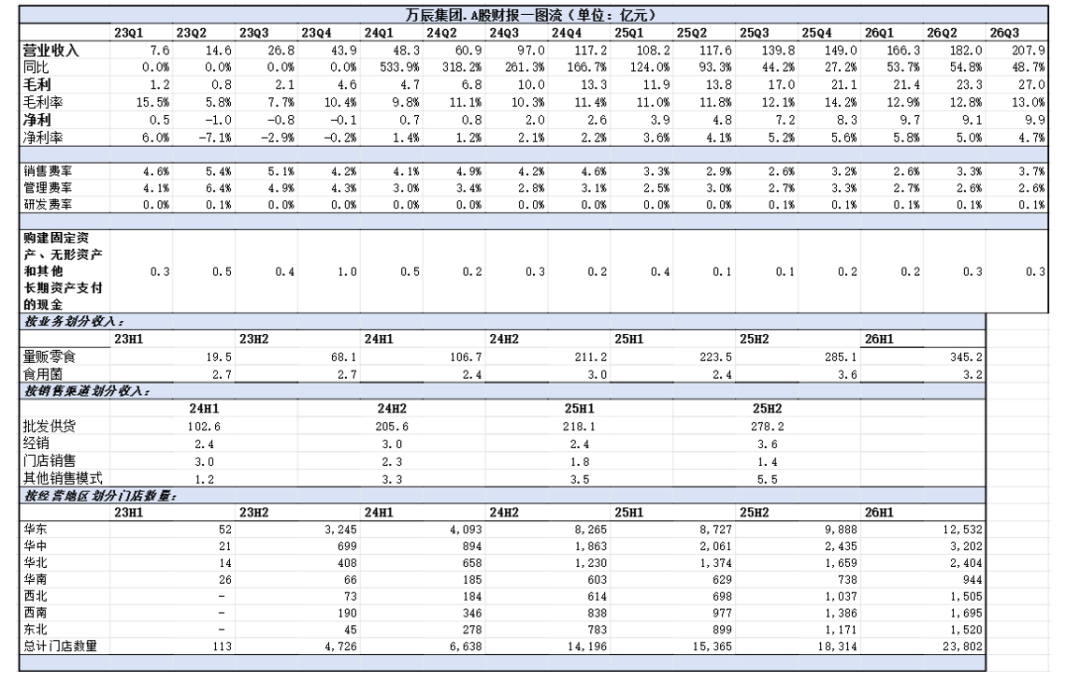
三季度万辰集团实现营收207.9亿元,同比增长48.7%;盈利端上,本季度毛利润27亿元,毛利率13.0%,同比提升0.9pct;归母净利润6.28亿元,同比增长63.84%,是近几期首次双位数增长,净利率4.74%,同比微降0.41pct。

万辰集团2026年第三季度的营收和利润表现均略低于市场预期,尽管两项指标的绝对增速依然很高。

(财报一图流如下,单位亿元,数据均来源于Wind和企业财报,由财报纪整理)
量贩零食商业模式的落脚点在于: “低毛利、低费用、高周转”。依我们所见,“高周转”是当下量贩零食能提升自己盈利水平的核心因素,在本篇关于万辰集团的分析中,我们不难看出万辰与鸣鸣很忙在具体扩张方案中不尽相同,但殊途同归,扩张狂奔下带来的市场审视,就不可避免的被发觉规模裂纹。
01 收入利润均不及预期,扩张的边际效益递减

本季度的业绩略低于预期,市场的担忧主要集中在利润率上。万辰Q3的门店扩张态势一如既往,但扩张质量有所下滑。

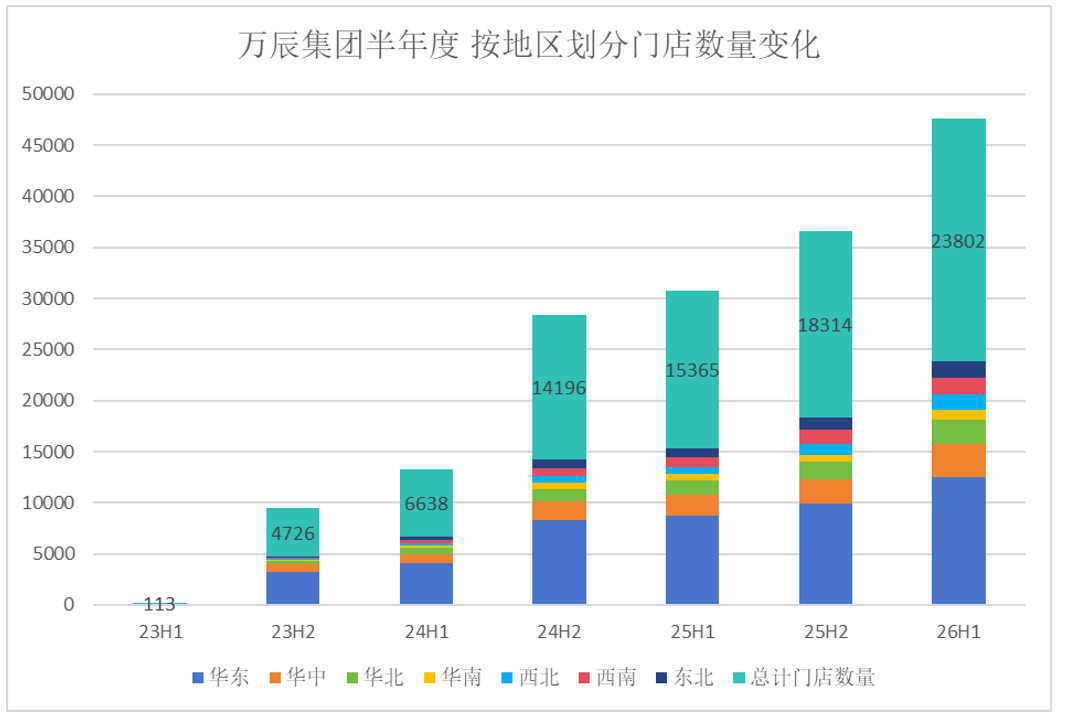
万辰上半年净增门店5488家,6月末在营门店23802家。到9月23日,好想来和老婆大人合计在营门店约2.7万家,较2025年末净增近8700家。签约门店在9月中旬突破3万家。光大证券的跟踪口径也显示,万辰前三季度实际新开门店约1万家,Q3开店速度较Q2进一步提升。
万辰Q3收入仍同比增长48.7%,增速较上半年的54.3%有所回落。 门店还在高速增加,收入增速却开始慢于门店扩张的体感速度。那么轻资产,主加盟企业的扩张痛病便被抬上来桌——集团为了扩张不得不在营销手段上加码投入,致使本期销售费率太高,净利率下降。而门店扩张过快,加密渗透影响了单店坪效,造成扩张质量下滑:

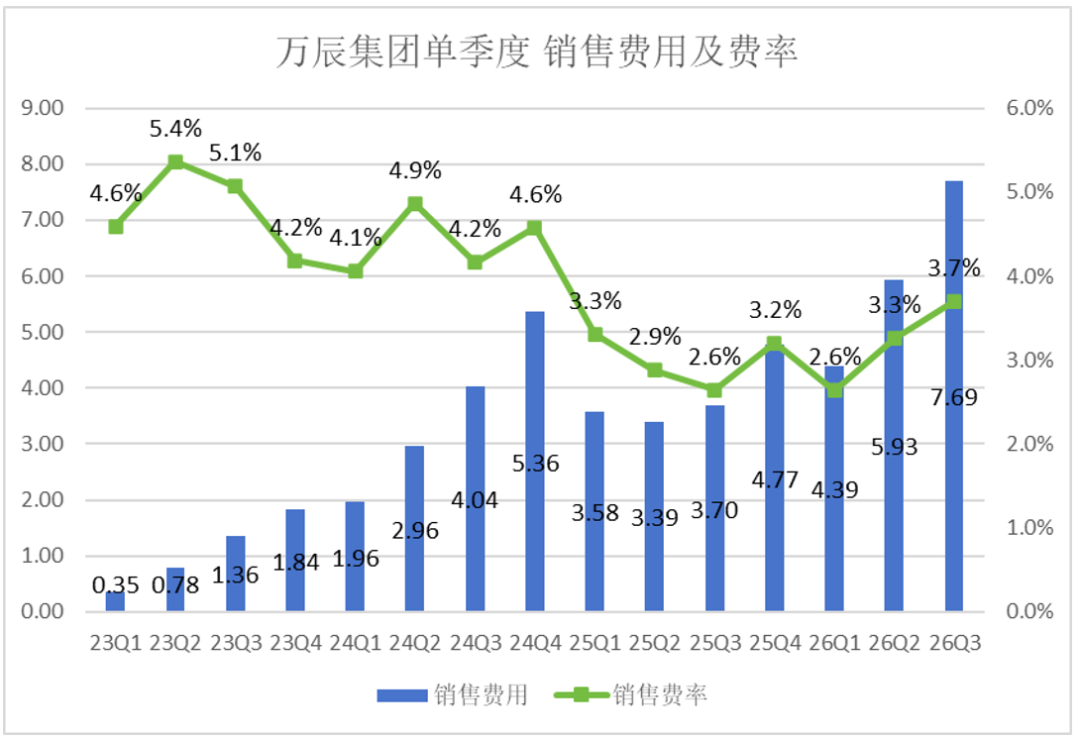
顺应门店扩张节奏,万辰Q3明显加大前端投入。单季销售费用约7.7亿元,去年同期约3.7亿元,投入接近翻倍;销售费用率由2.65%升至3.70%,同比提高1.05个百分点,主要用于门店扩张期的市场推广、会员运营及代言、IP营销。
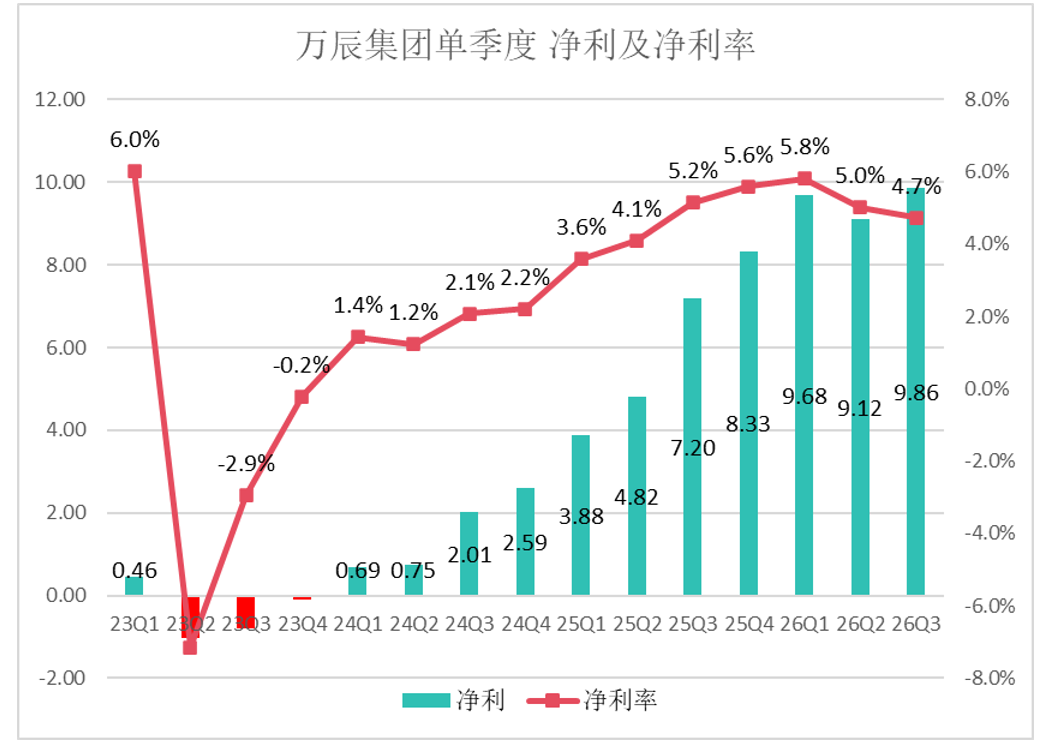
费用上行开始挤压利润弹性。Q3万辰整体净利率为4.74%,同比下降0.41个百分点、环比下降0.27个百分点;更能反映主业表现的量贩零食业务,在加回股份支付费用后,净利率为4.93%,较上半年的5.59%下降0.66个百分点。
从单店模型来看,扩张的边际效益正在递减。2026年上半年,门店数量增长29.97%,经营面积增长28.21%,规模增量几乎全部由新店贡献。进入Q3,门店环比增长13.43%,收入环比增长14.22%,剔除开店贡献后,单店层面只多出约0.70%的增量。收入仍在增长,平均单店产出已经原地踏步。

拉长周期看,单店效率的瓶颈更加清晰。单店月均GMV从2024年的41.2万元降至2025年的38.2万元,2026年1—2月修复至40.6万元后,Q3又回落至约39.1万元。按GMV口径测算的月坪效同样走平:26H1约2,460元/㎡,Q3约2,457元/㎡。门店越开越多,单店始终没能突破40万元。

万辰在门店分布上集中于成熟市场,导致单店增长空间进一步被压缩。26上半年75%以上的净增门店落在华东、华中、华北三个成熟市场,老店同店GMV仅增长2.1%。

02 万辰强在品牌,弱在效率

纵览财报,当下量贩零食都在扩张阶段,虽然受资本实力影响,在资金配置上可能会有所差异,在供应链建设和自有品牌投入上也有先后快慢之分,对比鸣鸣很忙来看,现阶段万辰在效率上并不占优,但在产销一体的自建品牌上领先了半个身位:

(1)资本压力更大,万辰以账期换空间

26H1万辰的存货周转天数14.51天,应收账款周转天数只有0.06天,应付账款周转天数17.58天。三项轧差,净营业周期-3.01天。而鸣鸣很忙的净营业周期是5.51天。

账期是资本结构的镜像。

鸣鸣很忙上市前完成多轮PE融资,IPO净募40.91亿港元,账上现金106.17亿元,零有息借款,弹药已经填满。

而万辰是后进场的整合者,好想来、老婆大人都是合资收编来的,整合留下一长串少数股权需要回购——仅南京万优49%股权,对价就是13.79亿元。而融资通道还没完全打开,定增只有1.94亿元,H股上市仍在审核。

强账期自然会带来更高的资产负债率。同取2026年6月末:万辰资产负债率62.2%,鸣鸣很忙只有27.9%。资本缺口摆在眼前,扩张又不能停,剩下的选项里,供应商货款是最便宜的一笔钱。

(2)鸣鸣很忙的周转效率明显更高

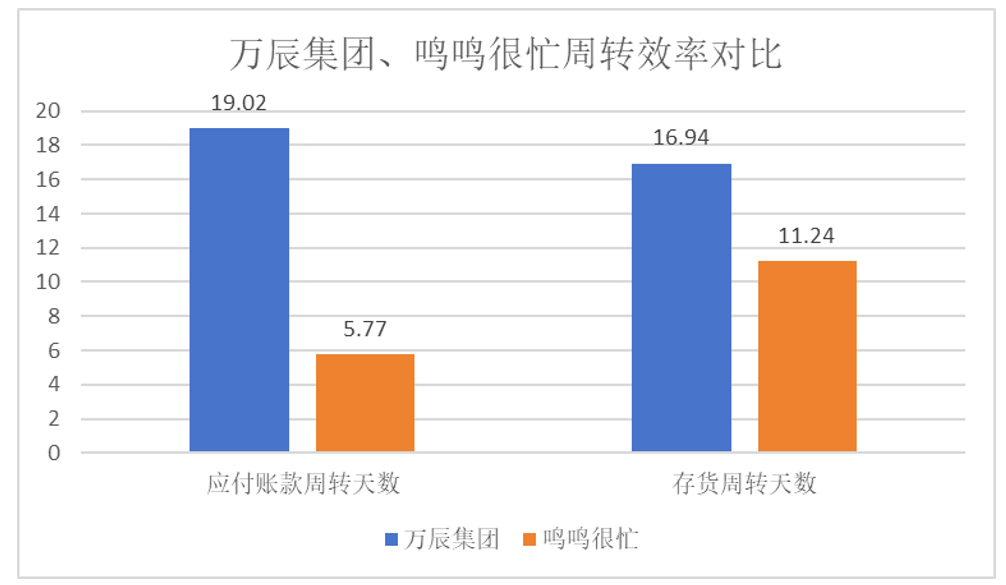
同样看26H1,鸣鸣很忙的存货周转天数11.24天,比万辰快3.27天;存货周转率16.02次,万辰是12.40次;流动资产周转率3.87次,万辰3.67次;固定资产周转率86.87次,万辰50.87次。鸣鸣很忙全线占优。
折扣零售的护城河是低成本结构,而低成本首先来自周转。按这个框架,鸣鸣很忙当下的模式更贴近量贩零食的行业本质。

复盘这种高周转的源头,鸣鸣很忙的秘诀从“付款方式”便已拉开序幕。真金白银的现金结算,顺理成章地为其换来了供应链上更为笃定的议价与成本优势。

相比之下,双方在仓配硬实力上的差距其实并未拉开代差。目前,鸣鸣很忙构建了48座数智化仓配中心,单仓配送半径控制在300公里以内,实现全国门店24小时送达,2025年前三季度其仓储物流成本占收入比仅为1.7%;而万辰则拥有51个常温仓与13个冷链仓,大部分门店同样保持着T+1的补货节奏,公司口径的库存周转约在12天左右,两者的供应链底盘其实处在同一量级。

由此可见,以强大的供应链建设来驱动高周转,早已成为量贩零食行业的共识。只是在通往极致效率的路上,鸣鸣很忙凭借付款模式的先发之势,在周转的齿轮上咬合得更紧,略微占得先机。

(3)万辰产销一体程度更高,毛利率略胜一筹

26H1,万辰的毛利率约12.9%,鸣鸣很忙则在11.5%左右,万辰高出了1.4个百分点。

周转上虽落下一节,毛利却反超小胜。

探究万辰的底气,答案直指自有品牌。其核心品牌“好想来”已然跑出了两条成熟的产品矩阵:“好想来超值”以极致性价比冲锋陷阵,专责引流与放量;“好想来甄选”则锚定品质升级,撑起毛利与客单。两套产品线各司其职,已然形成体系。

反观鸣鸣很忙,其推进的步调显然慢了半拍。从招股书披露的口径来看,其自有品牌收入尚“并不重大”,约34%的占比大头仍由“厂商定制SKU”构成。然而,定制款的定价权与利润大头终究握在工厂手中,唯有真正意义上的自有品牌,才能将丰厚的价差稳稳锁在渠道囊中。如果严格按自有品牌口径审视,万辰无疑是两家巨头中走得更远的那一个(注:鉴于双方均未披露可比的自有品牌具体收入占比,这一维度目前仅作参考)。

至此,两家头部玩家的底层盈利逻辑已然浮出水面,殊途同归的是,两条路径最终指向了同一个终局——用自有品牌拉高毛利天花板,用高周转撑起低价护城河。

只不过对比鸣鸣很忙而言,万辰在产销一体层面略强,但在经营效率层面已经被甩开了一个身位。

03 量贩零食商业模式的背面,是治理的裂缝

三季报披露次日,万辰开盘一度跌超9%,市场用三个交易日原谅了这份不及预期的财报,股价收复失地。11月2日晚间,证监会的立案告知书送到,事由是涉嫌未及时履行关联交易临时信息披露义务。

同样的跌幅再次出现,这一次,市场没有给修复的机会。按监管规则,立案调查未有明确结论且构成重大违法违规的,企业不得境外发行上市,万辰追赶资本储备的路,可能短期内比较难走,因此效率层面也很难在短期内追上对手。

如果说三季报的瑕疵尚能归咎于行业周期的阵痛,那么立案调查的落下,则彻底撕开了资本狂奔下的治理裂纹。

利润表上的显性优势,与公司治理上的合规隐患并存。 这种“同构性”风险,在三季度的“称重门”中同样暴露无遗。

在本篇对万辰集团的分析中,不难看出万辰与鸣鸣很忙在具体发展路径的侧重点上虽不尽相同,但最终殊途同归——它们都在周转效率对抗着零售业永恒的均值回归。

只是,当高周转的齿轮被按下快进键,被加速的不仅是货如轮转的速度,还有被无限放大、甚至开始失控的风险敞口。

其实从历史经验来看,追求效率导致在经营层面出现变形的案例,在零售行业比比皆是:

2000年大阪雪印低脂乳食物中毒事件波及超过一万人,事后调查核心原因在于:“効率重視の企業風土”。为了配合出货调整,工厂长期篡改制造日期;卫生管理在“效率优先”的日常里被系统性放松。

Whole Foods的案例更贴近“周转”本身。亚马逊收购前后,Whole Foods推行order-to-shelf(OTS)库存系统,核心逻辑是压缩后台库存、让商品从货车直接上架。系统确实减少了仓储浪费,但门店开始出现整条货架缺货、熟食区不再补新等问题。

当门店铺设的速度超越了管理半径的延伸极限,品控、合规与信披任何一环的失守,都会在数万家门店的庞大体量下产生乘数效应。

而对于现阶段极致追求效率的零食量贩新品牌们,规模扩张的边际效益已经明显下滑,那么现阶段如何在效率和品质之间找到一个完美的平衡,可能比财报上增长的数字更为重要。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

万辰集团三季报:量贩零食商业模式背面的治理裂缝

扩张狂奔下的阴影。

万辰集团,量贩零食店,

图片来源:界面图库

文|财报纪 星禾

好想来母公司万辰集团于10月末发布了三季度报。藉以万辰三季度报,我们今天梳理下零食量贩赛道的大巨头,现阶段的优劣势如何,以及整个零食量贩行业,面临的问题是什么。

三季度万辰集团实现营收207.9亿元,同比增长48.7%;盈利端上,本季度毛利润27亿元,毛利率13.0%,同比提升0.9pct;归母净利润6.28亿元,同比增长63.84%,是近几期首次双位数增长,净利率4.74%,同比微降0.41pct。

万辰集团2026年第三季度的营收和利润表现均略低于市场预期,尽管两项指标的绝对增速依然很高。

(财报一图流如下,单位亿元,数据均来源于Wind和企业财报,由财报纪整理)

量贩零食商业模式的落脚点在于: “低毛利、低费用、高周转”。依我们所见,“高周转”是当下量贩零食能提升自己盈利水平的核心因素,在本篇关于万辰集团的分析中,我们不难看出万辰与鸣鸣很忙在具体扩张方案中不尽相同,但殊途同归,扩张狂奔下带来的市场审视,就不可避免的被发觉规模裂纹。

01 收入利润均不及预期,扩张的边际效益递减

本季度的业绩略低于预期,市场的担忧主要集中在利润率上。万辰Q3的门店扩张态势一如既往,但扩张质量有所下滑。

万辰上半年净增门店5488家,6月末在营门店23802家。到9月23日,好想来和老婆大人合计在营门店约2.7万家,较2025年末净增近8700家。签约门店在9月中旬突破3万家。光大证券的跟踪口径也显示,万辰前三季度实际新开门店约1万家,Q3开店速度较Q2进一步提升。

万辰Q3收入仍同比增长48.7%,增速较上半年的54.3%有所回落。 门店还在高速增加,收入增速却开始慢于门店扩张的体感速度。那么轻资产,主加盟企业的扩张痛病便被抬上来桌——集团为了扩张不得不在营销手段上加码投入,致使本期销售费率太高,净利率下降。而门店扩张过快,加密渗透影响了单店坪效,造成扩张质量下滑:

顺应门店扩张节奏,万辰Q3明显加大前端投入。单季销售费用约7.7亿元,去年同期约3.7亿元,投入接近翻倍;销售费用率由2.65%升至3.70%,同比提高1.05个百分点,主要用于门店扩张期的市场推广、会员运营及代言、IP营销。

费用上行开始挤压利润弹性。Q3万辰整体净利率为4.74%,同比下降0.41个百分点、环比下降0.27个百分点;更能反映主业表现的量贩零食业务,在加回股份支付费用后,净利率为4.93%,较上半年的5.59%下降0.66个百分点。

从单店模型来看,扩张的边际效益正在递减。2026年上半年,门店数量增长29.97%,经营面积增长28.21%,规模增量几乎全部由新店贡献。进入Q3,门店环比增长13.43%,收入环比增长14.22%,剔除开店贡献后,单店层面只多出约0.70%的增量。收入仍在增长,平均单店产出已经原地踏步。

拉长周期看,单店效率的瓶颈更加清晰。单店月均GMV从2024年的41.2万元降至2025年的38.2万元,2026年1—2月修复至40.6万元后,Q3又回落至约39.1万元。按GMV口径测算的月坪效同样走平:26H1约2,460元/㎡,Q3约2,457元/㎡。门店越开越多,单店始终没能突破40万元。

万辰在门店分布上集中于成熟市场,导致单店增长空间进一步被压缩。26上半年75%以上的净增门店落在华东、华中、华北三个成熟市场,老店同店GMV仅增长2.1%。

02 万辰强在品牌,弱在效率

纵览财报,当下量贩零食都在扩张阶段,虽然受资本实力影响,在资金配置上可能会有所差异,在供应链建设和自有品牌投入上也有先后快慢之分,对比鸣鸣很忙来看,现阶段万辰在效率上并不占优,但在产销一体的自建品牌上领先了半个身位:

(1)资本压力更大,万辰以账期换空间

26H1万辰的存货周转天数14.51天,应收账款周转天数只有0.06天,应付账款周转天数17.58天。三项轧差,净营业周期-3.01天。而鸣鸣很忙的净营业周期是5.51天。

账期是资本结构的镜像。

鸣鸣很忙上市前完成多轮PE融资,IPO净募40.91亿港元,账上现金106.17亿元,零有息借款,弹药已经填满。

而万辰是后进场的整合者,好想来、老婆大人都是合资收编来的,整合留下一长串少数股权需要回购——仅南京万优49%股权,对价就是13.79亿元。而融资通道还没完全打开,定增只有1.94亿元,H股上市仍在审核。

强账期自然会带来更高的资产负债率。同取2026年6月末:万辰资产负债率62.2%,鸣鸣很忙只有27.9%。资本缺口摆在眼前,扩张又不能停,剩下的选项里,供应商货款是最便宜的一笔钱。

(2)鸣鸣很忙的周转效率明显更高

同样看26H1,鸣鸣很忙的存货周转天数11.24天,比万辰快3.27天;存货周转率16.02次,万辰是12.40次;流动资产周转率3.87次,万辰3.67次;固定资产周转率86.87次,万辰50.87次。鸣鸣很忙全线占优。

折扣零售的护城河是低成本结构,而低成本首先来自周转。按这个框架,鸣鸣很忙当下的模式更贴近量贩零食的行业本质。

复盘这种高周转的源头,鸣鸣很忙的秘诀从“付款方式”便已拉开序幕。真金白银的现金结算,顺理成章地为其换来了供应链上更为笃定的议价与成本优势。

相比之下,双方在仓配硬实力上的差距其实并未拉开代差。目前,鸣鸣很忙构建了48座数智化仓配中心,单仓配送半径控制在300公里以内,实现全国门店24小时送达,2025年前三季度其仓储物流成本占收入比仅为1.7%;而万辰则拥有51个常温仓与13个冷链仓,大部分门店同样保持着T+1的补货节奏,公司口径的库存周转约在12天左右,两者的供应链底盘其实处在同一量级。

由此可见,以强大的供应链建设来驱动高周转,早已成为量贩零食行业的共识。只是在通往极致效率的路上,鸣鸣很忙凭借付款模式的先发之势,在周转的齿轮上咬合得更紧,略微占得先机。

(3)万辰产销一体程度更高,毛利率略胜一筹

26H1,万辰的毛利率约12.9%,鸣鸣很忙则在11.5%左右,万辰高出了1.4个百分点。

周转上虽落下一节,毛利却反超小胜。

探究万辰的底气,答案直指自有品牌。其核心品牌“好想来”已然跑出了两条成熟的产品矩阵:“好想来超值”以极致性价比冲锋陷阵,专责引流与放量;“好想来甄选”则锚定品质升级,撑起毛利与客单。两套产品线各司其职,已然形成体系。

反观鸣鸣很忙,其推进的步调显然慢了半拍。从招股书披露的口径来看,其自有品牌收入尚“并不重大”,约34%的占比大头仍由“厂商定制SKU”构成。然而,定制款的定价权与利润大头终究握在工厂手中,唯有真正意义上的自有品牌,才能将丰厚的价差稳稳锁在渠道囊中。如果严格按自有品牌口径审视,万辰无疑是两家巨头中走得更远的那一个(注:鉴于双方均未披露可比的自有品牌具体收入占比,这一维度目前仅作参考)。

至此,两家头部玩家的底层盈利逻辑已然浮出水面,殊途同归的是,两条路径最终指向了同一个终局——用自有品牌拉高毛利天花板,用高周转撑起低价护城河。

只不过对比鸣鸣很忙而言,万辰在产销一体层面略强,但在经营效率层面已经被甩开了一个身位。

03 量贩零食商业模式的背面,是治理的裂缝

三季报披露次日,万辰开盘一度跌超9%,市场用三个交易日原谅了这份不及预期的财报,股价收复失地。11月2日晚间,证监会的立案告知书送到,事由是涉嫌未及时履行关联交易临时信息披露义务。

同样的跌幅再次出现,这一次,市场没有给修复的机会。按监管规则,立案调查未有明确结论且构成重大违法违规的,企业不得境外发行上市,万辰追赶资本储备的路,可能短期内比较难走,因此效率层面也很难在短期内追上对手。

如果说三季报的瑕疵尚能归咎于行业周期的阵痛,那么立案调查的落下,则彻底撕开了资本狂奔下的治理裂纹。

利润表上的显性优势,与公司治理上的合规隐患并存。 这种“同构性”风险,在三季度的“称重门”中同样暴露无遗。

在本篇对万辰集团的分析中,不难看出万辰与鸣鸣很忙在具体发展路径的侧重点上虽不尽相同,但最终殊途同归——它们都在周转效率对抗着零售业永恒的均值回归。

只是,当高周转的齿轮被按下快进键,被加速的不仅是货如轮转的速度,还有被无限放大、甚至开始失控的风险敞口。

其实从历史经验来看,追求效率导致在经营层面出现变形的案例,在零售行业比比皆是:

2000年大阪雪印低脂乳食物中毒事件波及超过一万人,事后调查核心原因在于:“効率重視の企業風土”。为了配合出货调整,工厂长期篡改制造日期;卫生管理在“效率优先”的日常里被系统性放松。

Whole Foods的案例更贴近“周转”本身。亚马逊收购前后,Whole Foods推行order-to-shelf(OTS)库存系统,核心逻辑是压缩后台库存、让商品从货车直接上架。系统确实减少了仓储浪费,但门店开始出现整条货架缺货、熟食区不再补新等问题。

当门店铺设的速度超越了管理半径的延伸极限,品控、合规与信披任何一环的失守,都会在数万家门店的庞大体量下产生乘数效应。

而对于现阶段极致追求效率的零食量贩新品牌们,规模扩张的边际效益已经明显下滑,那么现阶段如何在效率和品质之间找到一个完美的平衡,可能比财报上增长的数字更为重要。

本文为转载内容,授权事宜请联系原著作权人。