
正在阅读:

大参林冲刺两万店:“核心二代”辞任,加盟扩张后盈利能否跟上?

扫一扫下载界面新闻APP

大参林冲刺两万店:“核心二代”辞任,加盟扩张后盈利能否跟上?

当同行纷纷收缩战线,这家连锁巨头为何反而加快开店?

文|子弹财经 张珏

编辑|蛋总

今年上半年,全国零售药店净减少约1.5万家,5月至8月,医保定点药店数量又减少约3万家。持续两年的行业调整尚未结束,大参林却在2026年前三季度净增2033家门店,扩张数量超过去年全年,距离两万家大关仅一步之遥。

10月30日,大参林披露三季报后股价盘中涨停。前三季度,公司归母净利润已超过去年全年,第三季度收入增速重回两位数。

在全国药店加速出清的背景下,大参林的逆势扩张显得有些特别。当同行纷纷收缩战线,这家连锁巨头为何反而加快开店?新增的门店与收入,又能在多大程度上转化为真正的利润?

01 同行关店,大参林重启扩张

经历了两年多的经营调整,连锁药店的业绩终于开始回暖,但各家企业的恢复速度差异明显。

2026年前三季度,六大上市连锁药房中,大参林、益丰药房和老百姓延续了上半年的营收、净利润双增长;漱玉平民营收增长7.05%,增速居首,归母净利润却同比下降80.02%;一心堂营收微降,归母净利润则增长41.86%,增速最快。

健之佳的情况更为严峻。公司前三季度收入下降4.12%,归母净利润亏损2.59亿元,即便剔除约2.65亿元的一次性补税及滞纳金影响,扣非净利润仍然为负。三季报公布后的首个交易日,健之佳股价一字跌停。

大部分同行还在收缩关店:一心堂前三季度关闭446家门店,净减少333家;健之佳关闭54家,净减少32家。益丰药房、老百姓虽然保持扩张,却明显放慢了脚步。

相比之下,大参林不仅成为六大连锁中收入规模最大的企业,还重新踩下了开店的油门。
图 / 大参林官网

2026年前三季度,大参林实现营业收入213.08亿元,同比增长6.18%;归母净利润12.71亿元,同比增长17.56%。其中,第三季度营业收入73.17亿元,同比增长11.78%,归母净利润3.44亿元,同比增长21.68%。

只用了九个月,大参林便赚到了超过去年全年的利润。

外延并购也为大参林贡献了不小增量。今年前三季度,大参林累计开展11起同业并购,涉及592家门店,其中7月完成的江苏百佳惠瑞丰股权收购涉及307家门店,成为第三季度收入提速的重要推动因素。

截至9月底,大参林门店总数达到19791家,较年初净增2033家。其中,第三季度净增1065家,超过上半年两个季度的总和。仅今年前三季度净增的门店数量,就已经超过2025年全年的1205家。

前三季度大参林自建421家门店、收购488家、新增加盟1325家,同时关闭201家。按新增门店计算,加盟与收购的贡献合计达到81.2%。目前,公司加盟门店数量已达8615家,占总门店数的43.5%。

因此可以说,相比过去自己租铺面、招店员、养门店,大参林越来越多地扮演品牌管理者和药品供应商的角色。前三季度,大参林零售业务收入169.44亿元,同比增长3.70%;加盟及分销收入37.46亿元,同比增长17.11%,增速是零售业务的四倍多。

业绩改善与扩张提速,也重新点燃了资本市场对大参林的热情。10月30日三季报披露当天,公司股价收获涨停,随后继续震荡上行,11月6日盘中最高触及21.69元,较财报披露前上涨近18%。

02 扩张“功臣”之一辞任,柯氏家族如何接班?

就在大参林重启大规模扩张之时,董事长柯云峰的儿子柯拓基却退出了经营层。

8月24日,大参林公告称,副总经理柯拓基因工作职务调整辞职,辞任后继续担任董事。公司没有披露其下一步的具体任职安排。

这次人事变动让业界颇感意外。就在今年3月底,大参林刚刚完成董事会换届,柯拓基再次获聘副总经理,任期原本至2029年3月。不到五个月,他便卸下了这一职务。

1995年出生的柯拓基,是大参林近年来重点培养的家族二代之一。

柯拓基早年从集团商品中心专员做起,之后进入深圳营运大区,历任店长、片区主任、营运区经理、大区总经理,2023年11月升任集团副总经理,2025年进入董事会。

由于长期在大参林的核心业务体系内历练,柯拓基相当熟悉公司经营基础最深厚的华南市场,而这也是大参林的重要根基,这些经历也让他具备了接班的基础。

大参林自创立以来便带有鲜明的家族企业色彩,其股权结构长期由柯氏三兄弟主导:2015年,柯云峰、柯康保、柯金龙签署一致行动协议,2017年上市前三人直接和间接控制的股份比例合计达到70.99%。

上市近十年,这一控制格局仍未发生根本变化。

截至今年三季度,柯云峰、柯金龙、柯康保分别持有大参林21.30%、18.17%和15.65%的股份,三人合计持股55.12%。柯康保之子柯舟另外持股3.60%,柯氏家族上述四人合计持股达到58.72%。从股权到董事会,家族成员始终占据重要位置。

今年3月完成换届后,大参林第五届董事会共有8名成员,其中包括董事长柯云峰、总经理柯国强,以及柯拓基、柯舟等人。柯舟同样属于家族二代,此前曾负责电商事业部、投资工程中心,目前担任集团国际投资中心总经理。

柯拓基辞任副总经理,未必意味着淡出经营一线,但家族二代的接班路径已经出现了变化。尤其是在公司扩张方式改变的背景下,这次调整更值得关注。

过去,大参林凭借华南地区的经营优势建立起密集门店网络,家族管理模式与区域经营体系能够形成较强的协同。但随着公司通过收购、加盟进入更多省份,外部管理团队和加盟商的重要性正在不断提高。

从地区分布来看,这家全国性连锁企业依然高度依赖华南。截至2026年第三季度,华南地区主营业务收入130.46亿元,占主营收入的63.05%,同比增长4.59%;华东地区收入17.47亿元,同比增长11.72%,虽然增速更高,但规模远不及华南。

其直营门店经营效率同样呈现明显的区域差异。前三季度,华南地区门店月均平效为2374.72元/平方米,而华东仅为1820.22元/平方米,低了约23%。
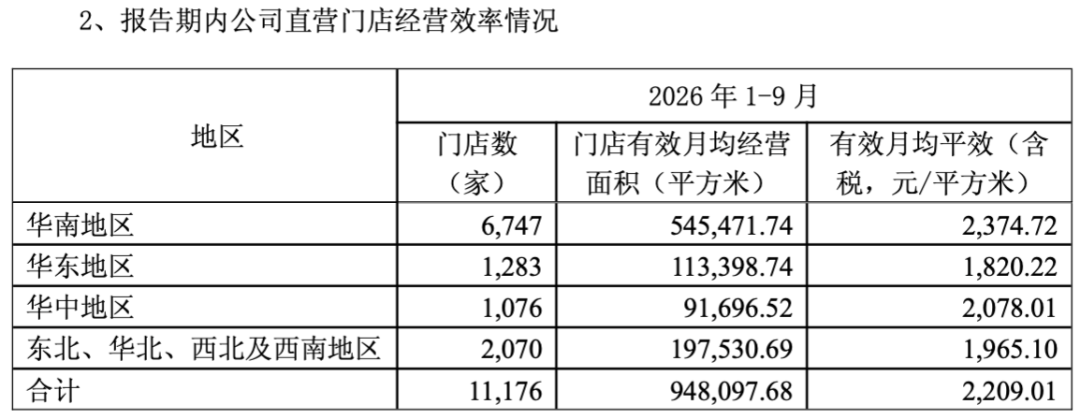
图 / 大参林关于2026年第三季度主要经营数据的公告

但如果想让经营规模和盈利能力再上一个台阶,大参林就需要在华南之外的更多区域复制其成熟市场的经营优势。

这也意味着,随着新一轮扩张提速,加盟拓展与区域运营之间的利益协调、收购门店的经营整合,以及职业经理人的管理权限,都将变得更加重要。

柯拓基在大参林新一轮门店快速扩张阶段退出日常经营岗位,留下的不仅是其个人职务调整的疑问,也让市场有理由关注:大参林未来究竟会继续强化家族成员的一线经营角色,还是将更多经营权交给专业管理团队?

03 县域加盟扩张,能否撑起高质量盈利?

细看业务层面,大参林正在依靠加盟商的资金,进一步扩大自己的药店版图。

近期,「子弹财经」向大参林招商人员咨询得知,以苏州为例,当前大参林的加盟费、保证金各1.5万元,此后每月向加盟商收取500元管理费、每年收取1000元系统使用费。

总部负责门店设计、招牌及货架制作安装,加盟商可自行完成硬装施工,门店至少配备两名员工,其中包括一名执业药师。

商品由总部统一供应,按照“底价供货”,销售回款直接进入加盟商账户,公司不再抽取销售提成。

大参林官方加盟页面明确指出,加盟商投资金额需在40万元以上,能够承担门店的经营风险。
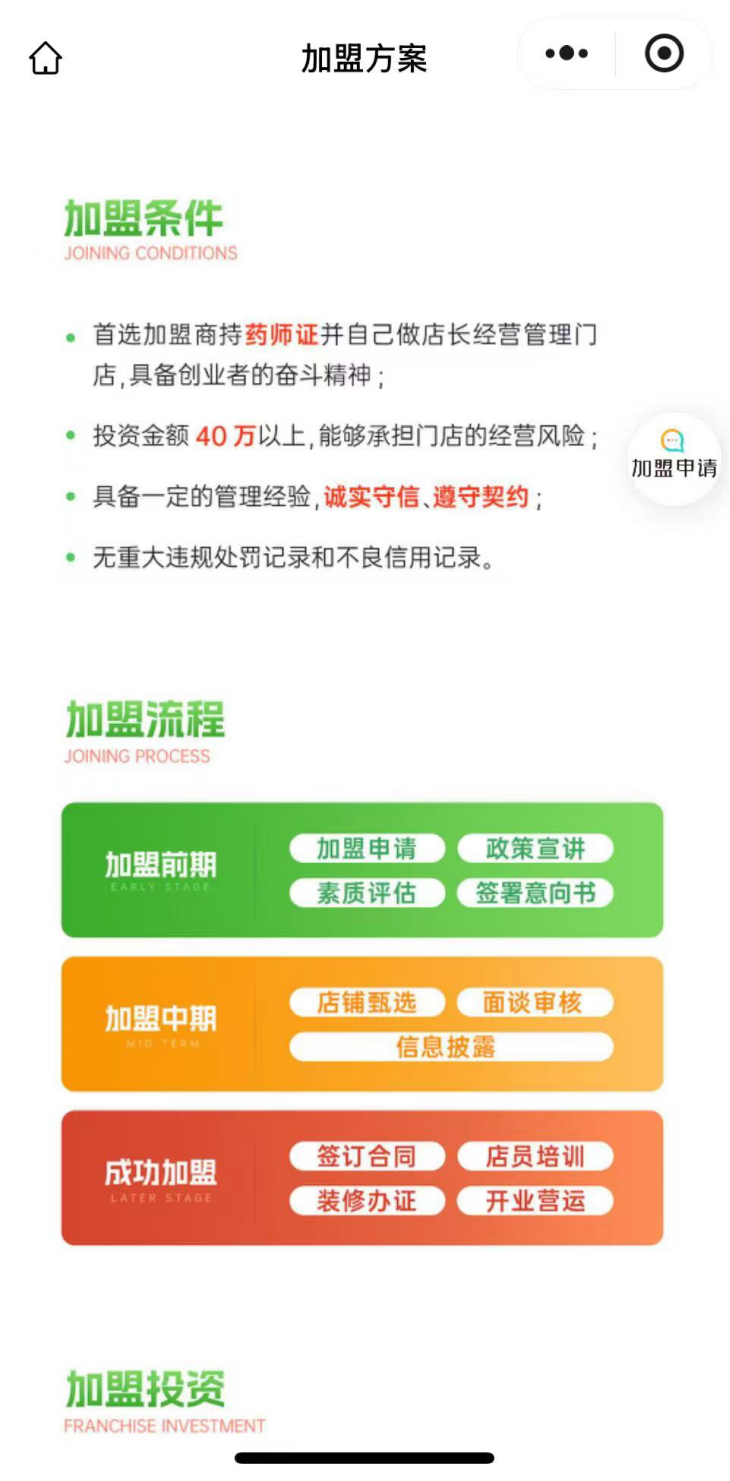
图 / 大参林加盟方案介绍

医保资质也是一道关键门槛,在部分地区,新增医保定点药店的申请并不容易。对此,大参林招商人员表示,可以协助寻找已有医保资质的药店资源,通过收购、变更等方式争取解决。不过,最终能否完成变更仍取决于属地医保监管部门审批结果。

这一细节颇能反映当前药店加盟市场的变化。与其重新选址、申请资质、积累顾客,不如将已有经营基础的药店直接“翻牌”,既保留原有客流,也减少新店培育的时间和成本。

尤其是在县域市场,这套打法更具吸引力。

今年8月,商务部明确提出引导连锁企业向县域市场延伸,优化审批流程、支持存量商业设施升级。根据药店POI数据,截至2026年4月,大参林三至五线城市门店占比已达64.5%,超过全国药店59.9%的平均水平。可见县域一直是大参林的重要扩张方向,公司近期则进一步加大了县域加盟推广力度。

县域租金、人力成本相对较低,慢病用药需求稳定,成熟单体药店“翻牌”后还可以共享品牌与采购体系。这些优势,使县域成为连锁企业吸纳存量药店的重要市场。

但县域市场客单价较低,高毛利产品消费能力有限,医保控费和药品比价又持续挤压零售利润。对于投入40万元以上的加盟商而言,房租便宜不等于生意好做。如果门店销售不及预期,经营压力仍要由加盟商自行承担。

随着加盟门店达到8615家,大参林已经拥有了一张不必全部由自己出资建设的销售网络。

但规模增长的同时,利润结构也受到了一定影响。前三季度,大参林直营零售业务毛利率达到38.13%,加盟及分销业务却只有10.02%。

这意味着加盟规模越大,整体毛利率反而可能受到拖累。在第三季度,这一变化已经显现。

东吴证券研报显示,大参林第三季度整体毛利率为33.76%,同比下降0.98%,主要受到低毛利加盟及分销业务占比提升,以及收购门店并表初期毛利率偏低的影响。

同期,大参林财务费用率同比提升至1.15%,主要与短期借款及票据贴现增加有关。

前三季度,公司经营活动现金流净额22.14亿元,同比下降40.63%,与利润增长形成反差。随着门店网络扩大,商品采购、库存管理和跨区域配送仍然需要资金支持。

对于总部而言,只要加盟店持续进货,就能形成供应链收入;但对于加盟商而言,采购最终要靠终端销售消化。如果县域药店盈利能力不足,加盟商减少进货甚至退出加盟体系,大参林的收入增长也会受到影响。

不过,至少目前,大参林的加盟体系仍保持着较高稳定性。据大参林加盟官方公众号最新披露,今年第三季度,全国到期加盟店续约率达到100%。

从直营零售到加盟供货,大参林正在用更轻的资产模式冲向两万家门店。但当规模增长越来越依赖毛利更薄的加盟生意,如何让总部与加盟商都赚到钱,才是这轮扩张能否持续贡献高质量盈利的关键。

本文为转载内容,授权事宜请联系原著作权人。

大参林

681
  • 数智化+提质增效双轮驱动,大参林第三季归母净利润同比增长21.68%
  • 机构风向标 | 大参林(603233)2026年三季度已披露前十大机构累计持仓占比11.83%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

大参林冲刺两万店:“核心二代”辞任,加盟扩张后盈利能否跟上?

当同行纷纷收缩战线,这家连锁巨头为何反而加快开店?

文|子弹财经 张珏

编辑|蛋总

今年上半年,全国零售药店净减少约1.5万家,5月至8月,医保定点药店数量又减少约3万家。持续两年的行业调整尚未结束,大参林却在2026年前三季度净增2033家门店,扩张数量超过去年全年,距离两万家大关仅一步之遥。

10月30日,大参林披露三季报后股价盘中涨停。前三季度,公司归母净利润已超过去年全年,第三季度收入增速重回两位数。

在全国药店加速出清的背景下,大参林的逆势扩张显得有些特别。当同行纷纷收缩战线,这家连锁巨头为何反而加快开店?新增的门店与收入,又能在多大程度上转化为真正的利润?

01 同行关店,大参林重启扩张

经历了两年多的经营调整,连锁药店的业绩终于开始回暖,但各家企业的恢复速度差异明显。

2026年前三季度,六大上市连锁药房中,大参林、益丰药房和老百姓延续了上半年的营收、净利润双增长;漱玉平民营收增长7.05%,增速居首,归母净利润却同比下降80.02%;一心堂营收微降,归母净利润则增长41.86%,增速最快。

健之佳的情况更为严峻。公司前三季度收入下降4.12%,归母净利润亏损2.59亿元,即便剔除约2.65亿元的一次性补税及滞纳金影响,扣非净利润仍然为负。三季报公布后的首个交易日,健之佳股价一字跌停。

大部分同行还在收缩关店:一心堂前三季度关闭446家门店,净减少333家;健之佳关闭54家,净减少32家。益丰药房、老百姓虽然保持扩张,却明显放慢了脚步。

相比之下,大参林不仅成为六大连锁中收入规模最大的企业,还重新踩下了开店的油门。

图 / 大参林官网

2026年前三季度,大参林实现营业收入213.08亿元,同比增长6.18%;归母净利润12.71亿元,同比增长17.56%。其中,第三季度营业收入73.17亿元,同比增长11.78%,归母净利润3.44亿元,同比增长21.68%。

只用了九个月,大参林便赚到了超过去年全年的利润。

外延并购也为大参林贡献了不小增量。今年前三季度,大参林累计开展11起同业并购,涉及592家门店,其中7月完成的江苏百佳惠瑞丰股权收购涉及307家门店,成为第三季度收入提速的重要推动因素。

截至9月底,大参林门店总数达到19791家,较年初净增2033家。其中,第三季度净增1065家,超过上半年两个季度的总和。仅今年前三季度净增的门店数量,就已经超过2025年全年的1205家。

前三季度大参林自建421家门店、收购488家、新增加盟1325家,同时关闭201家。按新增门店计算,加盟与收购的贡献合计达到81.2%。目前,公司加盟门店数量已达8615家,占总门店数的43.5%。

因此可以说,相比过去自己租铺面、招店员、养门店,大参林越来越多地扮演品牌管理者和药品供应商的角色。前三季度,大参林零售业务收入169.44亿元,同比增长3.70%;加盟及分销收入37.46亿元,同比增长17.11%,增速是零售业务的四倍多。

业绩改善与扩张提速,也重新点燃了资本市场对大参林的热情。10月30日三季报披露当天,公司股价收获涨停,随后继续震荡上行,11月6日盘中最高触及21.69元,较财报披露前上涨近18%。

02 扩张“功臣”之一辞任,柯氏家族如何接班?

就在大参林重启大规模扩张之时,董事长柯云峰的儿子柯拓基却退出了经营层。

8月24日,大参林公告称,副总经理柯拓基因工作职务调整辞职,辞任后继续担任董事。公司没有披露其下一步的具体任职安排。

这次人事变动让业界颇感意外。就在今年3月底,大参林刚刚完成董事会换届,柯拓基再次获聘副总经理,任期原本至2029年3月。不到五个月,他便卸下了这一职务。

1995年出生的柯拓基,是大参林近年来重点培养的家族二代之一。

柯拓基早年从集团商品中心专员做起,之后进入深圳营运大区,历任店长、片区主任、营运区经理、大区总经理,2023年11月升任集团副总经理,2025年进入董事会。

由于长期在大参林的核心业务体系内历练,柯拓基相当熟悉公司经营基础最深厚的华南市场,而这也是大参林的重要根基,这些经历也让他具备了接班的基础。

大参林自创立以来便带有鲜明的家族企业色彩,其股权结构长期由柯氏三兄弟主导:2015年,柯云峰、柯康保、柯金龙签署一致行动协议,2017年上市前三人直接和间接控制的股份比例合计达到70.99%。

上市近十年,这一控制格局仍未发生根本变化。

截至今年三季度,柯云峰、柯金龙、柯康保分别持有大参林21.30%、18.17%和15.65%的股份,三人合计持股55.12%。柯康保之子柯舟另外持股3.60%,柯氏家族上述四人合计持股达到58.72%。从股权到董事会,家族成员始终占据重要位置。

今年3月完成换届后,大参林第五届董事会共有8名成员,其中包括董事长柯云峰、总经理柯国强,以及柯拓基、柯舟等人。柯舟同样属于家族二代,此前曾负责电商事业部、投资工程中心,目前担任集团国际投资中心总经理。

柯拓基辞任副总经理,未必意味着淡出经营一线,但家族二代的接班路径已经出现了变化。尤其是在公司扩张方式改变的背景下,这次调整更值得关注。

过去,大参林凭借华南地区的经营优势建立起密集门店网络,家族管理模式与区域经营体系能够形成较强的协同。但随着公司通过收购、加盟进入更多省份,外部管理团队和加盟商的重要性正在不断提高。

从地区分布来看,这家全国性连锁企业依然高度依赖华南。截至2026年第三季度,华南地区主营业务收入130.46亿元,占主营收入的63.05%,同比增长4.59%;华东地区收入17.47亿元,同比增长11.72%,虽然增速更高,但规模远不及华南。

其直营门店经营效率同样呈现明显的区域差异。前三季度,华南地区门店月均平效为2374.72元/平方米,而华东仅为1820.22元/平方米,低了约23%。

图 / 大参林关于2026年第三季度主要经营数据的公告

但如果想让经营规模和盈利能力再上一个台阶,大参林就需要在华南之外的更多区域复制其成熟市场的经营优势。

这也意味着,随着新一轮扩张提速,加盟拓展与区域运营之间的利益协调、收购门店的经营整合,以及职业经理人的管理权限,都将变得更加重要。

柯拓基在大参林新一轮门店快速扩张阶段退出日常经营岗位,留下的不仅是其个人职务调整的疑问,也让市场有理由关注:大参林未来究竟会继续强化家族成员的一线经营角色,还是将更多经营权交给专业管理团队?

03 县域加盟扩张,能否撑起高质量盈利?

细看业务层面,大参林正在依靠加盟商的资金,进一步扩大自己的药店版图。

近期,「子弹财经」向大参林招商人员咨询得知,以苏州为例,当前大参林的加盟费、保证金各1.5万元,此后每月向加盟商收取500元管理费、每年收取1000元系统使用费。

总部负责门店设计、招牌及货架制作安装,加盟商可自行完成硬装施工,门店至少配备两名员工,其中包括一名执业药师。

商品由总部统一供应,按照“底价供货”,销售回款直接进入加盟商账户,公司不再抽取销售提成。

大参林官方加盟页面明确指出,加盟商投资金额需在40万元以上,能够承担门店的经营风险。

图 / 大参林加盟方案介绍

医保资质也是一道关键门槛,在部分地区,新增医保定点药店的申请并不容易。对此,大参林招商人员表示,可以协助寻找已有医保资质的药店资源,通过收购、变更等方式争取解决。不过,最终能否完成变更仍取决于属地医保监管部门审批结果。

这一细节颇能反映当前药店加盟市场的变化。与其重新选址、申请资质、积累顾客,不如将已有经营基础的药店直接“翻牌”,既保留原有客流,也减少新店培育的时间和成本。

尤其是在县域市场,这套打法更具吸引力。

今年8月,商务部明确提出引导连锁企业向县域市场延伸,优化审批流程、支持存量商业设施升级。根据药店POI数据,截至2026年4月,大参林三至五线城市门店占比已达64.5%,超过全国药店59.9%的平均水平。可见县域一直是大参林的重要扩张方向,公司近期则进一步加大了县域加盟推广力度。

县域租金、人力成本相对较低,慢病用药需求稳定,成熟单体药店“翻牌”后还可以共享品牌与采购体系。这些优势,使县域成为连锁企业吸纳存量药店的重要市场。

但县域市场客单价较低,高毛利产品消费能力有限,医保控费和药品比价又持续挤压零售利润。对于投入40万元以上的加盟商而言,房租便宜不等于生意好做。如果门店销售不及预期,经营压力仍要由加盟商自行承担。

随着加盟门店达到8615家,大参林已经拥有了一张不必全部由自己出资建设的销售网络。

但规模增长的同时,利润结构也受到了一定影响。前三季度,大参林直营零售业务毛利率达到38.13%,加盟及分销业务却只有10.02%。

这意味着加盟规模越大,整体毛利率反而可能受到拖累。在第三季度,这一变化已经显现。

东吴证券研报显示,大参林第三季度整体毛利率为33.76%,同比下降0.98%,主要受到低毛利加盟及分销业务占比提升,以及收购门店并表初期毛利率偏低的影响。

同期,大参林财务费用率同比提升至1.15%,主要与短期借款及票据贴现增加有关。

前三季度,公司经营活动现金流净额22.14亿元,同比下降40.63%,与利润增长形成反差。随着门店网络扩大,商品采购、库存管理和跨区域配送仍然需要资金支持。

对于总部而言,只要加盟店持续进货,就能形成供应链收入;但对于加盟商而言,采购最终要靠终端销售消化。如果县域药店盈利能力不足,加盟商减少进货甚至退出加盟体系,大参林的收入增长也会受到影响。

不过,至少目前,大参林的加盟体系仍保持着较高稳定性。据大参林加盟官方公众号最新披露,今年第三季度,全国到期加盟店续约率达到100%。

从直营零售到加盟供货,大参林正在用更轻的资产模式冲向两万家门店。但当规模增长越来越依赖毛利更薄的加盟生意,如何让总部与加盟商都赚到钱,才是这轮扩张能否持续贡献高质量盈利的关键。

本文为转载内容,授权事宜请联系原著作权人。