
正在阅读:

重庆啤酒换帅容易破局难

扫一扫下载界面新闻APP

重庆啤酒换帅容易破局难

它下一任管理者需要面对的,是在增长放缓的市场环境中,找到能够真正转化为销量和收入的新增量。

重庆啤酒;换帅;破局难;管理层变动;啤酒行业;企业战略

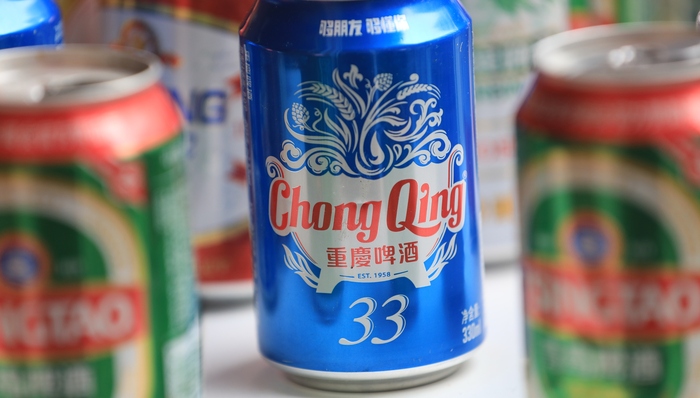
图源:视觉中国

界面新闻记者 | 秦李欣

界面新闻编辑 | 牙韩翔

重庆啤酒需要寻找一位新的掌舵者,也需要找到下一阶段的增长动力。

界面新闻获悉,重庆啤酒发布公告称,总裁兼董事Lee Chee Kong(李志刚)因个人原因辞去公司董事、董事会战略与发展委员会主任委员及总裁职务,离任时间为11月11日。这位掌舵近六年的管理者提前结束任期,公司暂由财务副总裁Chin Wee Hua(陈伟豪)代行总裁职责。

此次人事变动发生在重庆啤酒增长承压之时。

此前,嘉士伯资产整合带来的品牌组合与全国布局,曾支撑公司连续增长。但随着销量下滑,高档产品也面临压力,接任者需要回答的问题已经更为具体:高端化和市场扩张走到今天,重庆啤酒的下一步增长从哪里来?

界面新闻记者了解到,李志刚原定任期至2028年5月29日,此次属于提前离任,辞职后不再继续在公司及其控股子公司任职。对于离任原因,公司仅表示为个人原因。
为保证公司正常经营,重庆啤酒董事会指定财务副总裁Chin Wee Hua(陈伟豪)代行总裁职责,直至董事会按照相关程序聘任新的总裁并就任。重庆啤酒表示,将继续保持经营和战略执行的稳定,有序推进各项工作。

李志刚于2021年1月1日起担任重庆啤酒总裁。此前,他曾在亨氏中国、高露洁棕榄中国及亚太地区等企业担任管理职务。近六年的任期内,他经历了重庆啤酒完成嘉士伯资产整合后的规模扩张,也经历了公司从持续增长到业绩承压的变化。

2020年12月,重庆啤酒完成与嘉士伯的重大资产重组。由此,重庆啤酒成为嘉士伯在中国运营啤酒资产的唯一平台,获得了更完整的品牌组合和全国性销售网络。

界面新闻记者了解到,时任重庆啤酒董事长Roland Arthur Lawrence(罗磊)表示,重组完成后,公司的核心市场将从重庆、四川和湖南扩展到新疆、宁夏、云南、广东、华东和全国各地,实现全国布局。

同时,公司将获得更丰富的高端品牌组合,公司的生产设施也从分布于3个省份的14家控(参)股酒厂,进一步扩大到分布于9个省份的25家控(参)股酒厂。他认为,该笔交易将总体上增强重庆啤酒在中国啤酒市场的地位。

李志刚上任后的第一个完整年度,重庆啤酒交出了一份增长明显的成绩单。2021年,公司实现营业收入131.19亿元,同比增长19.90%;啤酒销量278.94万千升,同比增长15.10%;归母净利润11.66亿元,按法定披露口径同比增长8.30%。

此后两年,公司继续保持增长。2022年,重庆啤酒实现营业收入140.39亿元,同比增长7.01%;归母净利润12.64亿元,同比增长8.35%。2023年,公司营业收入进一步增长至148.15亿元,同比增长5.53%;归母净利润达到13.37亿元,同比增长5.78%,销量达到299.75万千升,同比增长4.93%。

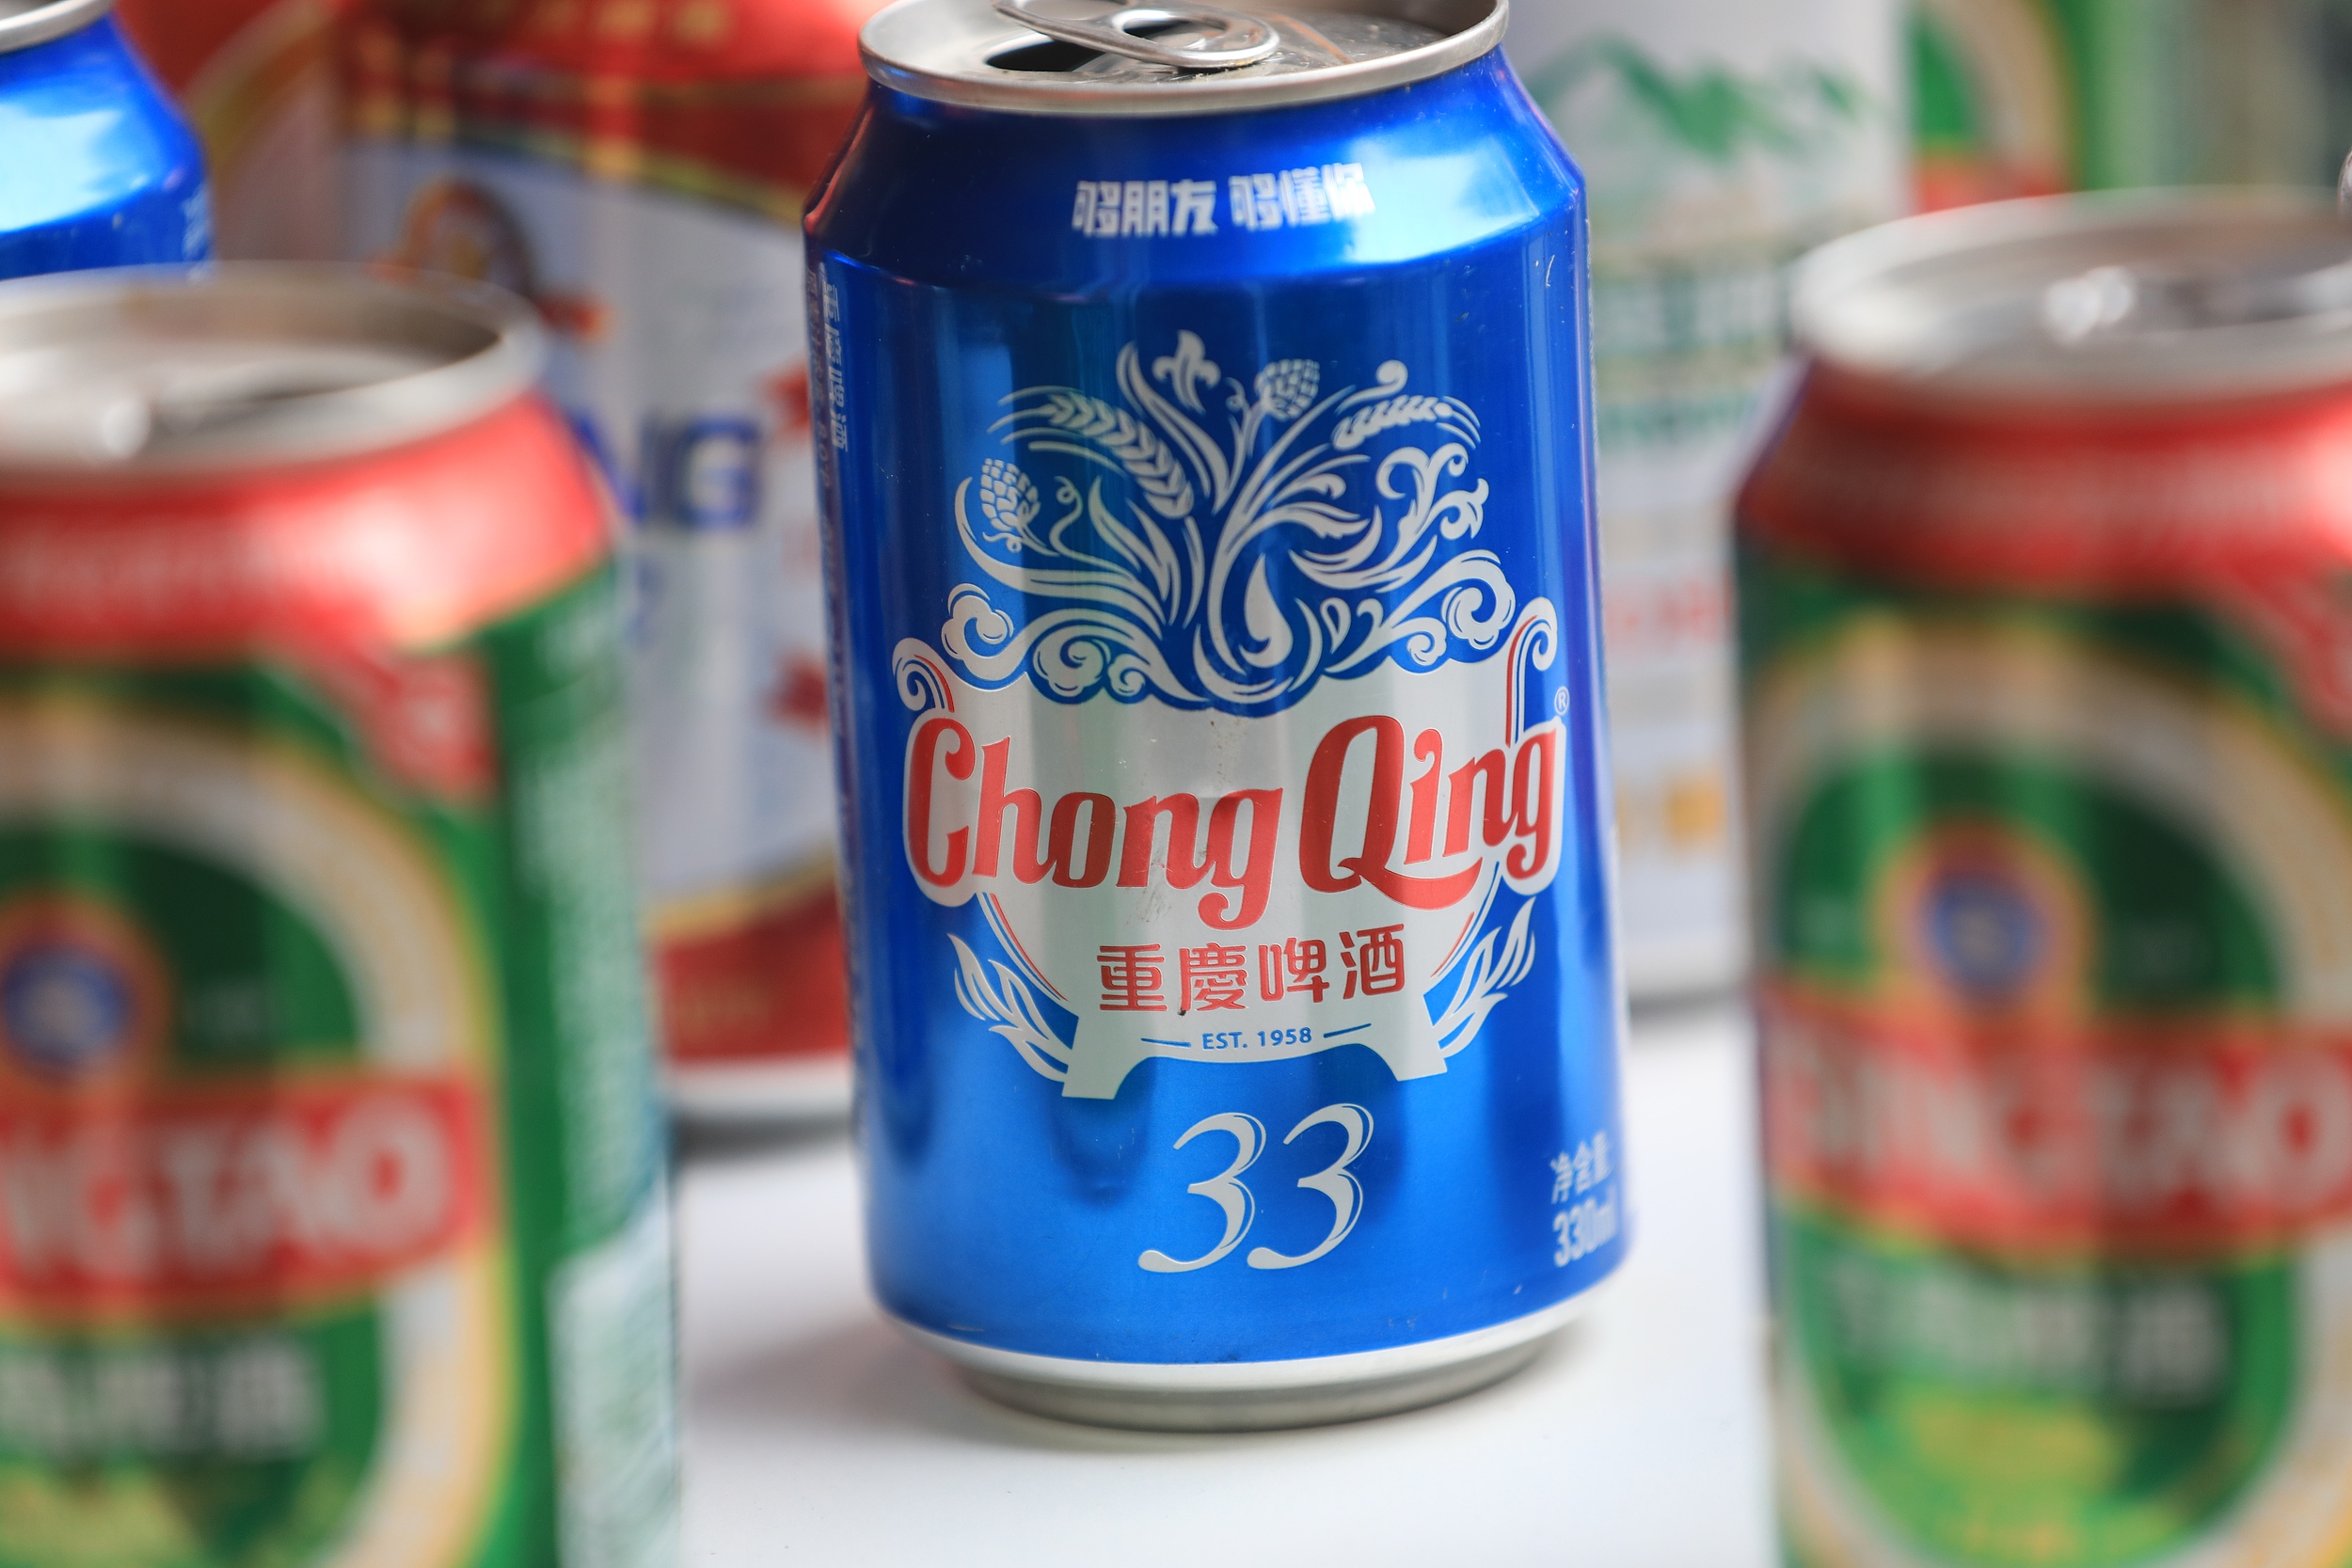
示意图(图片来源:界面图库)

在这段增长期内,李志刚推动的经营重点主要集中在产品高端化和市场扩张。

一方面,重庆啤酒依托嘉士伯资产整合后形成的“国际品牌+本地品牌”组合,持续推进产品结构升级。嘉士伯、乐堡、1664等国际品牌与乌苏、重庆、山城、大理等本土品牌共同覆盖不同消费层级和市场区域。公司也不断推出高档新品,尝试提高高档产品销量及收入占比。

另一方面,大城市计划成为重庆啤酒拓展全国市场的重要抓手。2022年,公司将大城市计划推进至76个城市。2023年,公司进入的大城市已超过90个,2025年进一步拓展至105个城市。

渠道方面,重庆啤酒也不再局限于传统经销网络,而是持续发展电商、O2O、即时零售及现代零售渠道,希望通过非现饮渠道扩大消费触点。与此同时,公司还推进数字化营销和终端管理,提高经销网络的运营效率。

这些举措在一定程度上支撑了重庆啤酒此前的增长。即使到了2024年,公司高档产品销量仍同比增长1.37%,达到145.72万千升,占总销量的49%。公司当年还推动佛山新酒厂投产,进一步完善华南供应链布局,将华南供货时间缩短约80%。

不过,行业消费环境变化也开始给重庆啤酒带来压力。

2024年,公司实现营业收入146.45亿元,同比下降1.15%;归母净利润11.15亿元,同比下降16.61%。

这是此前持续增长之后的一次明显转折。虽然高档产品销量仍保持增长,但消费疲软、餐饮和娱乐渠道竞争加剧等因素,已经对部分产品的终端动销造成影响。

2025年,重庆啤酒业绩有所恢复,实现啤酒销量299.52万千升,同比增长0.68%;营业收入147.22亿元,同比增长0.53%;归母净利润12.31亿元,同比增长10.43%。从数据来看,利润恢复增长,但营收和销量增幅相对有限,公司的规模增长仍然面临压力。

进入2026年,这种压力进一步显现。

10月29日,重庆啤酒发布第三季度报告。前三季度,公司实现营业收入123.90亿元,同比下降5.12%;归母净利润11.19亿元,同比下降9.80%。其中,第三季度单季营收38.14亿元,同比下降9.61%;归母净利润3.23亿元,同比下降13.99%。

销量下滑是业绩承压的直接原因。前三季度,公司啤酒销量253.29万千升,同比下降约5.1%。

界面新闻记者注意到,高档产品也未能抵消下滑。前三季度,公司高档产品主营业务收入73.68亿元,同比下降4.50%,仍占啤酒主营业务收入的六成以上,但按半年报和三季报数据测算,第三季度单季收入同比下降约11%,降幅明显大于上半年。

渠道方面,公司继续将非现饮渠道作为增长重点,即时零售、电商、食品专营店以及现代渠道中的中小业态成为拓展方向。同时,品牌也通过音乐、体育、美食及本土文化活动增加与消费者的接触。

但这些调整尚未完全反映在经营数据中。前三季度,公司销售费用约20.71亿元,同比增长约1.66%,同期营业收入下降5.12%。区域市场方面,大本营中区主营业务收入47.09亿元,同比下降10.60%,也明显弱于南区和西北区。

从持续增长到业绩转弱,重庆啤酒近几年的经营变化,反映出啤酒企业在存量竞争阶段面临的新问题。

高端化、品牌组合和渠道扩张曾经为公司带来增长,但当消费需求发生变化,如何让新品形成稳定复购、让营销投入转化为终端销售,以及如何稳住成熟市场,都成为新的经营考题。

由此,换帅并不能自动解决这家公司的问题。

对于重庆啤酒而言,下一任管理者需要面对的,不仅是延续此前的高端化和渠道战略,更重要的是在增长放缓的市场环境中,找到能够真正转化为销量和收入的新增量。

从现有经营数据看,重庆啤酒需要重新审视市场扩张的投入效率。大城市计划已经将公司的销售版图推向更多城市,但销售费用上升与收入下滑同时出现,意味着拓展市场的投入仍需更充分地转化为终端销售。

尤其是大本营中区的收入降幅更大,稳住成熟市场的紧迫性正在上升。对于接任者而言,资源配置需要更加精细:新市场值得投入多少,既有市场又需要怎样的支持,都应更多依据当地的动销表现与盈利能力作出判断。

高端化同样进入了需要验证增长质量的阶段。高档产品已经贡献重庆啤酒六成以上的啤酒主营业务收入,这部分业务的波动会直接影响公司整体表现。

接下来,公司需要让消费者在促销之外仍愿意为产品买单,并在餐饮和娱乐渠道之外建立更稳定的消费场景。即时零售等渠道提供了新的销售入口,但持续增长仍有赖于品牌吸引力与复购。

经历资产整合和全国扩张之后,重庆啤酒下一阶段的经营重点,将更深入地落到每个市场的增长质量上。

未经正式授权严禁转载本文,侵权必究。

重庆啤酒

3k
  • 重庆啤酒:Lee Chee Kong辞任董事、总裁
  • 重庆啤酒加速下坠,高端产品和核心市场都没稳住

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

重庆啤酒换帅容易破局难

它下一任管理者需要面对的,是在增长放缓的市场环境中,找到能够真正转化为销量和收入的新增量。

重庆啤酒;换帅;破局难;管理层变动;啤酒行业;企业战略

图源:视觉中国

界面新闻记者 | 秦李欣

界面新闻编辑 | 牙韩翔

重庆啤酒需要寻找一位新的掌舵者,也需要找到下一阶段的增长动力。

界面新闻获悉,重庆啤酒发布公告称,总裁兼董事Lee Chee Kong(李志刚)因个人原因辞去公司董事、董事会战略与发展委员会主任委员及总裁职务,离任时间为11月11日。这位掌舵近六年的管理者提前结束任期,公司暂由财务副总裁Chin Wee Hua(陈伟豪)代行总裁职责。

此次人事变动发生在重庆啤酒增长承压之时。

此前,嘉士伯资产整合带来的品牌组合与全国布局,曾支撑公司连续增长。但随着销量下滑,高档产品也面临压力,接任者需要回答的问题已经更为具体:高端化和市场扩张走到今天,重庆啤酒的下一步增长从哪里来?

界面新闻记者了解到,李志刚原定任期至2028年5月29日,此次属于提前离任,辞职后不再继续在公司及其控股子公司任职。对于离任原因,公司仅表示为个人原因。

为保证公司正常经营,重庆啤酒董事会指定财务副总裁Chin Wee Hua(陈伟豪)代行总裁职责,直至董事会按照相关程序聘任新的总裁并就任。重庆啤酒表示,将继续保持经营和战略执行的稳定,有序推进各项工作。

李志刚于2021年1月1日起担任重庆啤酒总裁。此前,他曾在亨氏中国、高露洁棕榄中国及亚太地区等企业担任管理职务。近六年的任期内,他经历了重庆啤酒完成嘉士伯资产整合后的规模扩张,也经历了公司从持续增长到业绩承压的变化。

2020年12月,重庆啤酒完成与嘉士伯的重大资产重组。由此,重庆啤酒成为嘉士伯在中国运营啤酒资产的唯一平台,获得了更完整的品牌组合和全国性销售网络。

界面新闻记者了解到,时任重庆啤酒董事长Roland Arthur Lawrence(罗磊)表示,重组完成后,公司的核心市场将从重庆、四川和湖南扩展到新疆、宁夏、云南、广东、华东和全国各地,实现全国布局。

同时,公司将获得更丰富的高端品牌组合,公司的生产设施也从分布于3个省份的14家控(参)股酒厂,进一步扩大到分布于9个省份的25家控(参)股酒厂。他认为,该笔交易将总体上增强重庆啤酒在中国啤酒市场的地位。

李志刚上任后的第一个完整年度,重庆啤酒交出了一份增长明显的成绩单。2021年,公司实现营业收入131.19亿元,同比增长19.90%;啤酒销量278.94万千升,同比增长15.10%;归母净利润11.66亿元,按法定披露口径同比增长8.30%。

此后两年,公司继续保持增长。2022年,重庆啤酒实现营业收入140.39亿元,同比增长7.01%;归母净利润12.64亿元,同比增长8.35%。2023年,公司营业收入进一步增长至148.15亿元,同比增长5.53%;归母净利润达到13.37亿元,同比增长5.78%,销量达到299.75万千升,同比增长4.93%。

示意图(图片来源:界面图库)

在这段增长期内,李志刚推动的经营重点主要集中在产品高端化和市场扩张。

一方面,重庆啤酒依托嘉士伯资产整合后形成的“国际品牌+本地品牌”组合,持续推进产品结构升级。嘉士伯、乐堡、1664等国际品牌与乌苏、重庆、山城、大理等本土品牌共同覆盖不同消费层级和市场区域。公司也不断推出高档新品,尝试提高高档产品销量及收入占比。

另一方面,大城市计划成为重庆啤酒拓展全国市场的重要抓手。2022年,公司将大城市计划推进至76个城市。2023年,公司进入的大城市已超过90个,2025年进一步拓展至105个城市。

渠道方面,重庆啤酒也不再局限于传统经销网络,而是持续发展电商、O2O、即时零售及现代零售渠道,希望通过非现饮渠道扩大消费触点。与此同时,公司还推进数字化营销和终端管理,提高经销网络的运营效率。

这些举措在一定程度上支撑了重庆啤酒此前的增长。即使到了2024年,公司高档产品销量仍同比增长1.37%,达到145.72万千升,占总销量的49%。公司当年还推动佛山新酒厂投产,进一步完善华南供应链布局,将华南供货时间缩短约80%。

不过,行业消费环境变化也开始给重庆啤酒带来压力。

2024年,公司实现营业收入146.45亿元,同比下降1.15%;归母净利润11.15亿元,同比下降16.61%。

这是此前持续增长之后的一次明显转折。虽然高档产品销量仍保持增长,但消费疲软、餐饮和娱乐渠道竞争加剧等因素,已经对部分产品的终端动销造成影响。

2025年,重庆啤酒业绩有所恢复,实现啤酒销量299.52万千升,同比增长0.68%;营业收入147.22亿元,同比增长0.53%;归母净利润12.31亿元,同比增长10.43%。从数据来看,利润恢复增长,但营收和销量增幅相对有限,公司的规模增长仍然面临压力。

进入2026年,这种压力进一步显现。

10月29日,重庆啤酒发布第三季度报告。前三季度,公司实现营业收入123.90亿元,同比下降5.12%;归母净利润11.19亿元,同比下降9.80%。其中,第三季度单季营收38.14亿元,同比下降9.61%;归母净利润3.23亿元,同比下降13.99%。

销量下滑是业绩承压的直接原因。前三季度,公司啤酒销量253.29万千升,同比下降约5.1%。

界面新闻记者注意到,高档产品也未能抵消下滑。前三季度,公司高档产品主营业务收入73.68亿元,同比下降4.50%,仍占啤酒主营业务收入的六成以上,但按半年报和三季报数据测算,第三季度单季收入同比下降约11%,降幅明显大于上半年。

渠道方面,公司继续将非现饮渠道作为增长重点,即时零售、电商、食品专营店以及现代渠道中的中小业态成为拓展方向。同时,品牌也通过音乐、体育、美食及本土文化活动增加与消费者的接触。

但这些调整尚未完全反映在经营数据中。前三季度,公司销售费用约20.71亿元,同比增长约1.66%,同期营业收入下降5.12%。区域市场方面,大本营中区主营业务收入47.09亿元,同比下降10.60%,也明显弱于南区和西北区。

从持续增长到业绩转弱,重庆啤酒近几年的经营变化,反映出啤酒企业在存量竞争阶段面临的新问题。

高端化、品牌组合和渠道扩张曾经为公司带来增长,但当消费需求发生变化,如何让新品形成稳定复购、让营销投入转化为终端销售,以及如何稳住成熟市场,都成为新的经营考题。

由此,换帅并不能自动解决这家公司的问题。

对于重庆啤酒而言,下一任管理者需要面对的,不仅是延续此前的高端化和渠道战略,更重要的是在增长放缓的市场环境中,找到能够真正转化为销量和收入的新增量。

从现有经营数据看,重庆啤酒需要重新审视市场扩张的投入效率。大城市计划已经将公司的销售版图推向更多城市,但销售费用上升与收入下滑同时出现,意味着拓展市场的投入仍需更充分地转化为终端销售。

尤其是大本营中区的收入降幅更大,稳住成熟市场的紧迫性正在上升。对于接任者而言,资源配置需要更加精细:新市场值得投入多少,既有市场又需要怎样的支持,都应更多依据当地的动销表现与盈利能力作出判断。

高端化同样进入了需要验证增长质量的阶段。高档产品已经贡献重庆啤酒六成以上的啤酒主营业务收入,这部分业务的波动会直接影响公司整体表现。

接下来,公司需要让消费者在促销之外仍愿意为产品买单,并在餐饮和娱乐渠道之外建立更稳定的消费场景。即时零售等渠道提供了新的销售入口,但持续增长仍有赖于品牌吸引力与复购。

经历资产整合和全国扩张之后,重庆啤酒下一阶段的经营重点,将更深入地落到每个市场的增长质量上。

未经正式授权严禁转载本文,侵权必究。