
正在阅读:

罗欣药业8.42亿定增“补血”失败

扫一扫下载界面新闻APP

罗欣药业8.42亿定增“补血”失败

面对超13亿元短期债务,罗欣药业转向依靠创新药替戈拉生放量及资产处置瘦身。

罗欣药业;定增;8.42亿;补血;失败

图片来源:视觉中国

界面新闻实习记者 李青亲
界面新闻编辑 谢欣

11月16日晚间,罗欣药业(002793.SZ)披露公告,公司2025年度向特定对象发行A股股票方案因决议有效期届满,自动失效。原融资计划拟募资不超过8.424亿元,分别用于创新药研发项目、原料药改扩建及冻干车间技改项目以及补充流动资金。

根据公告,该定增方案于2025年9月经审议通过,发行决议及授权有效期为12个月,至今年11月13日届满。公司在公告中还称,本次发行方案到期失效不会对公司日常生产经营造成重大影响。未来公司将根据经营发展需要及资金需求状况,制定相应的资本市场融资计划。

时间回到2025年前,彼时罗欣药业已历经多年连续亏损。2020年上市首年,公司营收60.96亿元,扣非净利润3.4亿元;2021年营收64.78亿元,扣非净利润和4.53亿元,对应2019年定下的6.5亿元和7.5亿元业绩承诺均未达标,进而触发了22.91亿元的业绩补偿。

此后,叠加亏损集中释放,从2022年持续三年。2022年营收35.88亿元,同比腰斩;归母净利润-12.25亿元,同比下降逾400%;2023年亏损收窄至6.61亿元,但营收进一步萎缩至23.64亿元;2024年营收回升至26.47亿元,同比增长11.99%,但归母净利润亏损反而扩大至9.62亿元,同比增亏45.58%。

截至2025年三季度末,罗欣药业货币资金余额5.05亿元,而短期借款达9.7亿元,叠加交易性金融负债2.17亿元及一年内到期的非流动负债1.27亿元,短期债务总额约13.14亿元,货币资金覆盖率不足四成。
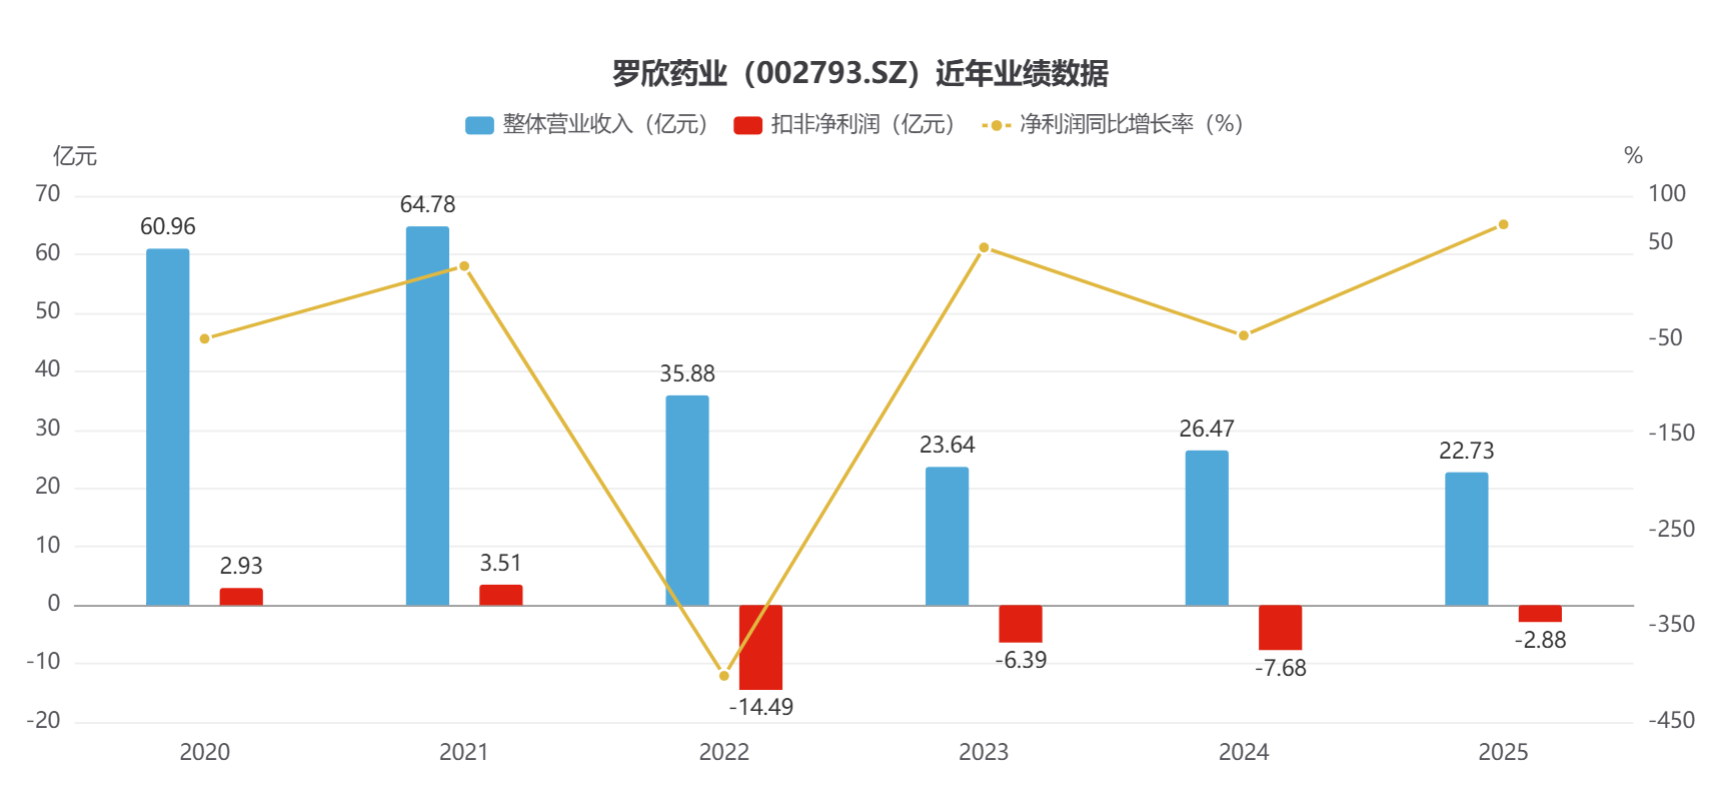
数据来源:同花顺  制图:界面新闻李青亲

事实上,在这份定增协议失效前,罗欣药业已然进入了两难时期。一边是仿制药的退潮,另一边则是创新药接棒还需要时间。

罗欣药业成立于1988年,2020年通过借壳东音股份登陆A股,主营业务覆盖医药产品的研发、生产与销售,聚焦消化、呼吸、抗肿瘤等治疗领域,产品分为创新药与仿制药两大类。创新药方面以消化类创新药替戈拉生片(泰欣赞)为绝对核心,仿制药端则以呼吸、抗生素类用药为主体。

作为曾经的营收基本盘,仿制药板块2023年抗生素类收入9.08亿元,占比 38.41%,呼吸系统类收入2.45亿元,占比10.38%,两者近乎占据营收半壁江山。2024年抗生素类收入9.95亿,占比37.59%,呼吸系统类收入2.27亿,占比8.58%。

进入2025年,抗生素类产品收入5.68亿元,同比下降42.87%;呼吸系统类产品收入1.20亿元,同比下降46.99%。换句话说,罗欣药业的仿制药业务在三年间的营收占比从近五成,快速萎缩至三成。

也是在此期间,创新药与仿制药发生角色互换,消化系统创新药成为第一大收入板块。2023年消化系统类板块收入5.72亿元,占比 24.19%;2024年消化系统类在替戈拉生片医保放量带动下跃升至8.18亿元,占比30.91%。

2025年全年,消化系统类收入10.78亿元、占比47.41%;非专利期制剂收入12.37亿元,同比下降27.70%。仿制药仍然是收入的大头,但它的利润贡献在以两位数的速度收缩。

除此之外,从与失效公告同日披露的另一则公告来看:公司宣布终止肠道菌群移植(FMT)独家代理经销合作,理由为“基于双方战略规划及业务重心考量”。一个在两年多前被引入作为消化领域补充管线的外部合作,也在定增失效的同一时间窗口被终止。

针对本次定增到期失效的后续新融资计划,以及超13亿元短期债务的化解方案,界面新闻致电罗欣药业董秘办,公司回应一切以公告信息为准。

另外,公司也开始在资本端努力“回血”,2025年12月,转让罗欣安若维他20%股权,回笼512.5万美元;2026年1月,以6250万元转让乐康制药100%股权,交易价不足其注册资本的15%;今年10月,拟对上海罗欣减资2.50亿元。

到2026年三季度末,罗欣药业货币资金余额7.94亿元,较2025年末增加44.26%, 经营活动现金净流入 3.77 亿元,同比增长34.61%,成为货币资金回升的主要支撑。

今年前三季度,罗欣药业实现营业收入16.8亿元,同比微降2.54%;归母净利润6145.49万元,同比增长168.05%;扣非净利润3615.48万元,同比增幅达635.12%。

未经正式授权严禁转载本文,侵权必究。

罗欣药业

  • 机构风向标 | 罗欣药业(002793)2026年三季度已披露持仓机构仅7家
  • 罗欣药业(002793.SZ)2026年中报净利润为4993.41万元、较去年同期上涨182.19%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

罗欣药业8.42亿定增“补血”失败

面对超13亿元短期债务,罗欣药业转向依靠创新药替戈拉生放量及资产处置瘦身。

罗欣药业;定增;8.42亿;补血;失败

图片来源:视觉中国

界面新闻实习记者 李青亲
界面新闻编辑 谢欣

11月16日晚间,罗欣药业(002793.SZ)披露公告,公司2025年度向特定对象发行A股股票方案因决议有效期届满,自动失效。原融资计划拟募资不超过8.424亿元,分别用于创新药研发项目、原料药改扩建及冻干车间技改项目以及补充流动资金。

根据公告,该定增方案于2025年9月经审议通过,发行决议及授权有效期为12个月,至今年11月13日届满。公司在公告中还称,本次发行方案到期失效不会对公司日常生产经营造成重大影响。未来公司将根据经营发展需要及资金需求状况,制定相应的资本市场融资计划。

时间回到2025年前,彼时罗欣药业已历经多年连续亏损。2020年上市首年,公司营收60.96亿元,扣非净利润3.4亿元;2021年营收64.78亿元,扣非净利润和4.53亿元,对应2019年定下的6.5亿元和7.5亿元业绩承诺均未达标,进而触发了22.91亿元的业绩补偿。

此后,叠加亏损集中释放,从2022年持续三年。2022年营收35.88亿元,同比腰斩;归母净利润-12.25亿元,同比下降逾400%;2023年亏损收窄至6.61亿元,但营收进一步萎缩至23.64亿元;2024年营收回升至26.47亿元,同比增长11.99%,但归母净利润亏损反而扩大至9.62亿元,同比增亏45.58%。

截至2025年三季度末,罗欣药业货币资金余额5.05亿元,而短期借款达9.7亿元,叠加交易性金融负债2.17亿元及一年内到期的非流动负债1.27亿元,短期债务总额约13.14亿元,货币资金覆盖率不足四成。

数据来源:同花顺  制图:界面新闻李青亲

事实上,在这份定增协议失效前,罗欣药业已然进入了两难时期。一边是仿制药的退潮,另一边则是创新药接棒还需要时间。

罗欣药业成立于1988年,2020年通过借壳东音股份登陆A股,主营业务覆盖医药产品的研发、生产与销售,聚焦消化、呼吸、抗肿瘤等治疗领域,产品分为创新药与仿制药两大类。创新药方面以消化类创新药替戈拉生片(泰欣赞)为绝对核心,仿制药端则以呼吸、抗生素类用药为主体。

作为曾经的营收基本盘,仿制药板块2023年抗生素类收入9.08亿元,占比 38.41%,呼吸系统类收入2.45亿元,占比10.38%,两者近乎占据营收半壁江山。2024年抗生素类收入9.95亿,占比37.59%,呼吸系统类收入2.27亿,占比8.58%。

进入2025年,抗生素类产品收入5.68亿元,同比下降42.87%;呼吸系统类产品收入1.20亿元,同比下降46.99%。换句话说,罗欣药业的仿制药业务在三年间的营收占比从近五成,快速萎缩至三成。

也是在此期间,创新药与仿制药发生角色互换,消化系统创新药成为第一大收入板块。2023年消化系统类板块收入5.72亿元,占比 24.19%;2024年消化系统类在替戈拉生片医保放量带动下跃升至8.18亿元,占比30.91%。

2025年全年,消化系统类收入10.78亿元、占比47.41%;非专利期制剂收入12.37亿元,同比下降27.70%。仿制药仍然是收入的大头,但它的利润贡献在以两位数的速度收缩。

除此之外,从与失效公告同日披露的另一则公告来看:公司宣布终止肠道菌群移植(FMT)独家代理经销合作,理由为“基于双方战略规划及业务重心考量”。一个在两年多前被引入作为消化领域补充管线的外部合作,也在定增失效的同一时间窗口被终止。

针对本次定增到期失效的后续新融资计划,以及超13亿元短期债务的化解方案,界面新闻致电罗欣药业董秘办,公司回应一切以公告信息为准。

另外,公司也开始在资本端努力“回血”,2025年12月,转让罗欣安若维他20%股权,回笼512.5万美元;2026年1月,以6250万元转让乐康制药100%股权,交易价不足其注册资本的15%;今年10月,拟对上海罗欣减资2.50亿元。

到2026年三季度末,罗欣药业货币资金余额7.94亿元,较2025年末增加44.26%, 经营活动现金净流入 3.77 亿元,同比增长34.61%,成为货币资金回升的主要支撑。

今年前三季度,罗欣药业实现营业收入16.8亿元,同比微降2.54%;归母净利润6145.49万元,同比增长168.05%;扣非净利润3615.48万元,同比增幅达635.12%。

未经正式授权严禁转载本文,侵权必究。