


文|C2CC新传媒
又一个带着高光入场的彩妆品牌,倒在了成立未满一年的关口。
近日,曾身披“追觅系科技彩妆”光环、投后估值一度突破5亿元的绽界(LIFE BLOSSOM BEAUTY)被证实全面关停,天猫、抖音、小红书等全平台官方店铺悉数下线,创始人王若雯也向媒体确认了停运消息。
从今年1月底的品牌战略发布会高调亮相,到全线业务戛然而止,绽界的完整生命周期不足10个月。
而这场始于流量、终于销量的溃败,并非美妆行业的孤例。
近几年,来自科技、餐饮、老字号、文化IP等领域的跨界玩家前赴后继涌入美妆赛道,却大多难逃“出道即巅峰,巅峰即落幕”的命运。当流量潮水退去,美妆赛道深藏的产业壁垒,才真正露出水面。
01 5亿估值背后的空架子,绽界的“高开低走”
回顾绽界的出场配置,堪称新锐彩妆的“天花板”级别。
据悉,其母公司栖川生物成立于2025年9月,创始人王若雯拥有雅诗兰黛、科蒂等国际美妆集团近二十年从业背景。作为主打“科技彩妆”概念的品牌,绽界曾宣称基于超10万亚洲肤色数据训练AI色彩模型,搭载智能感光焕色、弹力网膜控油、智能释润等多项专利技术,试图用科技解决消费者选色难、妆效不持久等痛点。
2026年2月,绽界借“追觅之夜”演唱会高调亮相,并以追觅官方指定科技彩妆合作伙伴的身份登上北京卫视、东方卫视春晚,迅速打响行业知名度;仅仅一个月后,绽界便宣布完成千万元天使轮融资,投后估值突破5亿元,同时放出“2027年全球万店、海外营收超5亿元”的目标;618期间,绽界与头部主播合作,单场直播拿下唇部彩妆类目销量TOP1;此外,品牌还曾高调宣布将进驻屈臣氏全国3800家门店,线下渠道版图看似呼之欲出。
但高光之下,产业根基的薄弱早已埋下隐患。第三方数据显示,2026年绽界抖音GMV仅在5000元至1万元区间波动,与头部品牌差距悬殊;备受期待的屈臣氏渠道合作最终并未落地,产品备案自2026年起也几乎陷入停滞。同年8月,创始人王若雯正式退出工商信息,法定代表人发生变更,品牌运营实质停摆。
更关键的是,所谓“追觅系”更多是营销层面的借势,多方信息证实,追觅科技与绽界并无股权关联,也从未将美妆纳入主营业务版图。
而产品端的单薄,更撑不起5亿估值的资本故事。截至关停前,绽界全品牌仅上线唇泥、气垫、隔离乳三款SKU,在竞争白热化的彩妆赛道,如此有限的产品矩阵既无法形成用户复购闭环,也难以建立起真正的技术壁垒。
02 这些折戟的跨界玩家,为何集体遭遇“滑铁卢”?
美妆行业素来因“低门槛、高利润”的标签,吸引着各路跨界玩家入场,但真正能站稳脚跟的寥寥无几。绽界不是第一个,也不会是最后一个在美妆赛道折戟的跨界玩家。
过去数年,从百年老字号到国民食品品牌,从文化顶流IP到好莱坞明星,各路玩家怀揣着流量变现的憧憬入局,最终大多铩羽而归。
1、老字号跨界:同仁堂21年美妆梦碎,白云山贴白整顿
药企凭借“医药级专业”背书,本被视为最有希望在美妆赛道突围的跨界玩家,但现实同样骨感。
背靠百年国药金字招牌,北京同仁堂化妆品有限公司曾被寄予“中药护肤”厚望。其成立于2005年,先后推出同仁本草、伊妆、丽颜坊等多个系列,覆盖护肤、洗护、彩妆等品类,却始终未能打造出一款真正意义上的市场爆品。
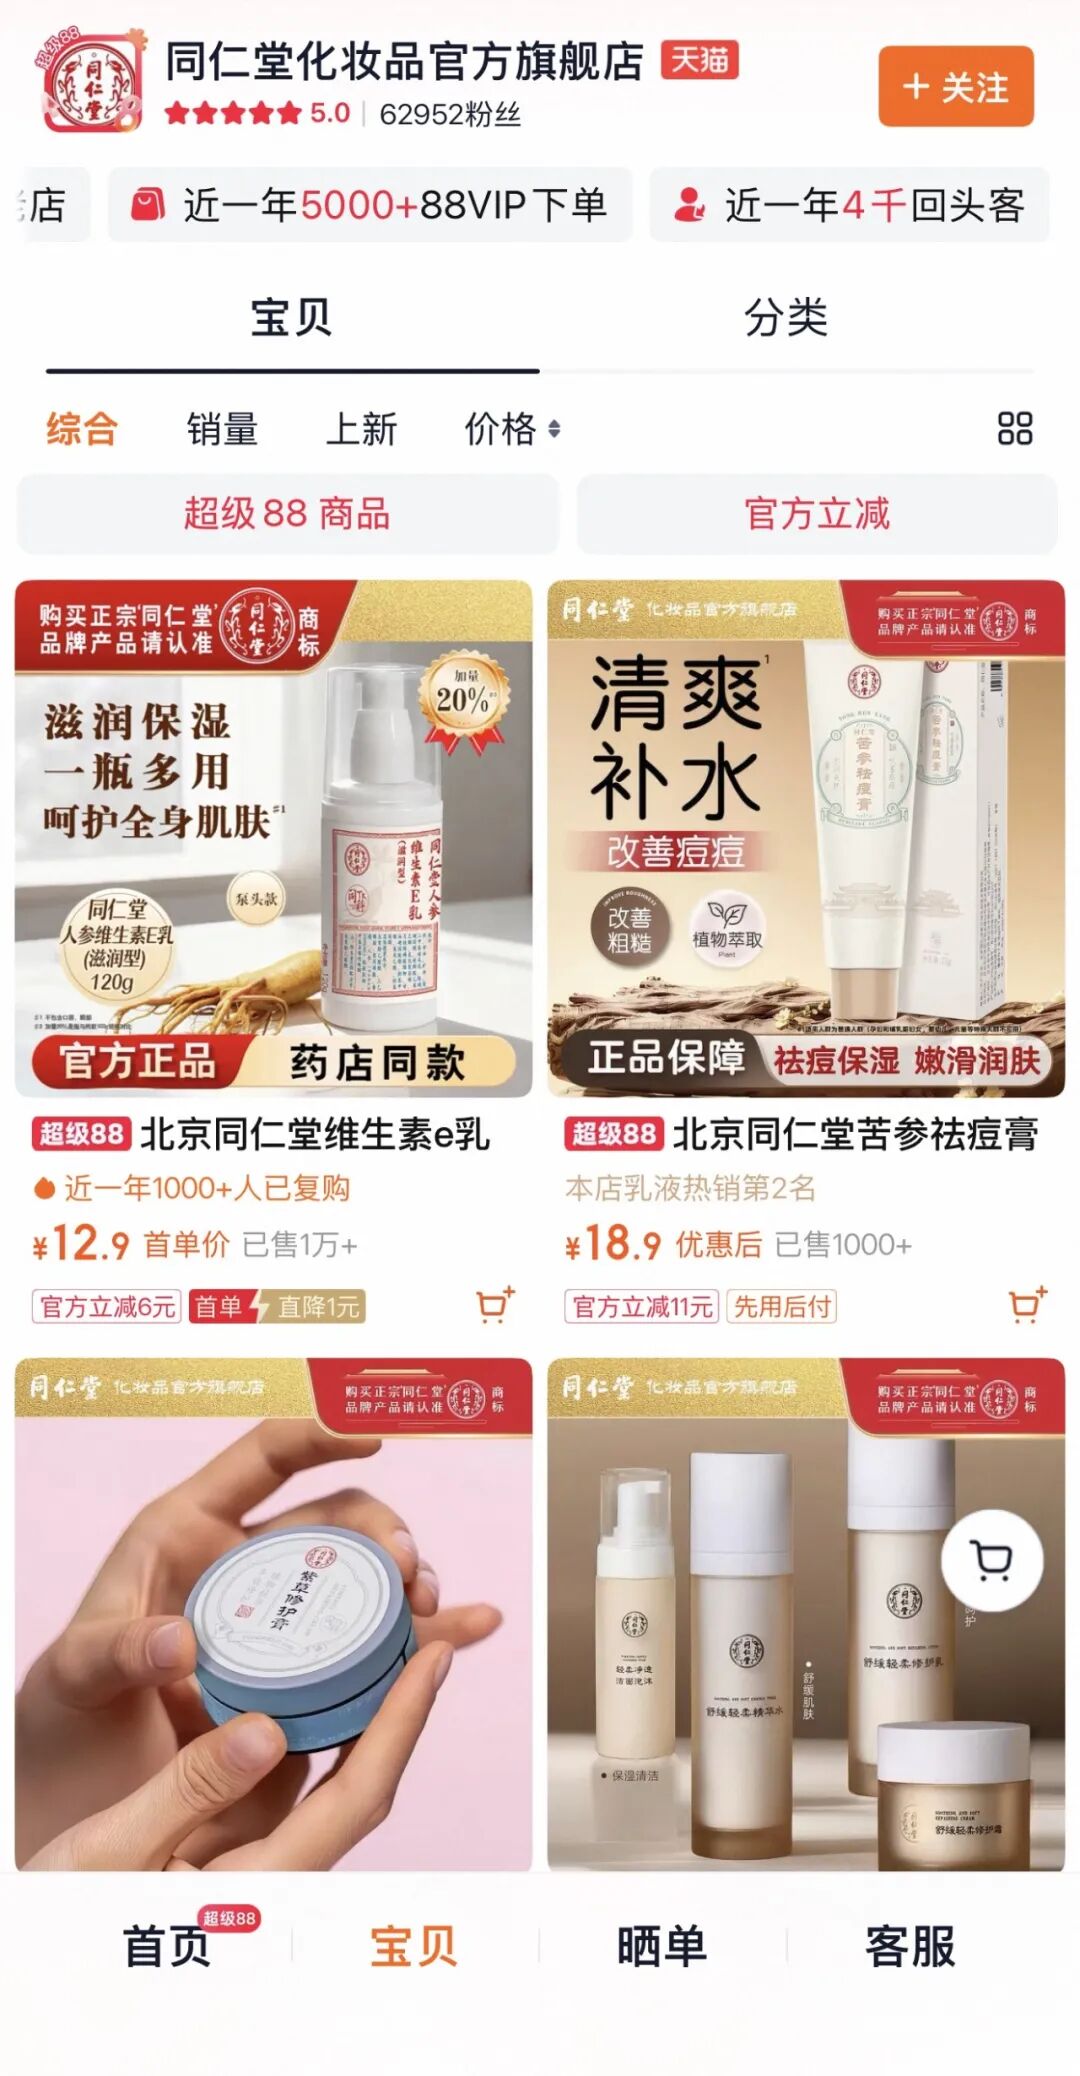
2026年7月,同仁堂集团向法院申请对化妆品子公司进行强制清算,这家运营了21年的美妆业务正式走向终局。
压垮同仁堂美妆的,除了核心产品力的缺失,更有长期混乱的贴牌授权模式。多年来,大量第三方商家打着同仁堂旗号生产销售化妆品,品牌方靠收取授权费获利,却疏于对产品品质的管控,导致产品屡次触碰监管红线,百年老字号的信誉被持续透支。2018年至2022年间,同仁堂化妆品因商标违规、产品未备案、质量不合格等问题多次被监管部门处罚,最终积重难返。
同为药企跨界代表的广药白云山,其美妆业务也曾深陷“贴牌代工”争议。旗下美妆产品高度依赖抖音渠道,主打“明星同款”低价路线,产品由多家不同代工厂生产,品质参差不齐。平台上充斥着叠加夸张滤镜的功效宣传,消费者普遍反馈“用后无效果”“存在虚假宣传”,品牌专业形象持续透支。
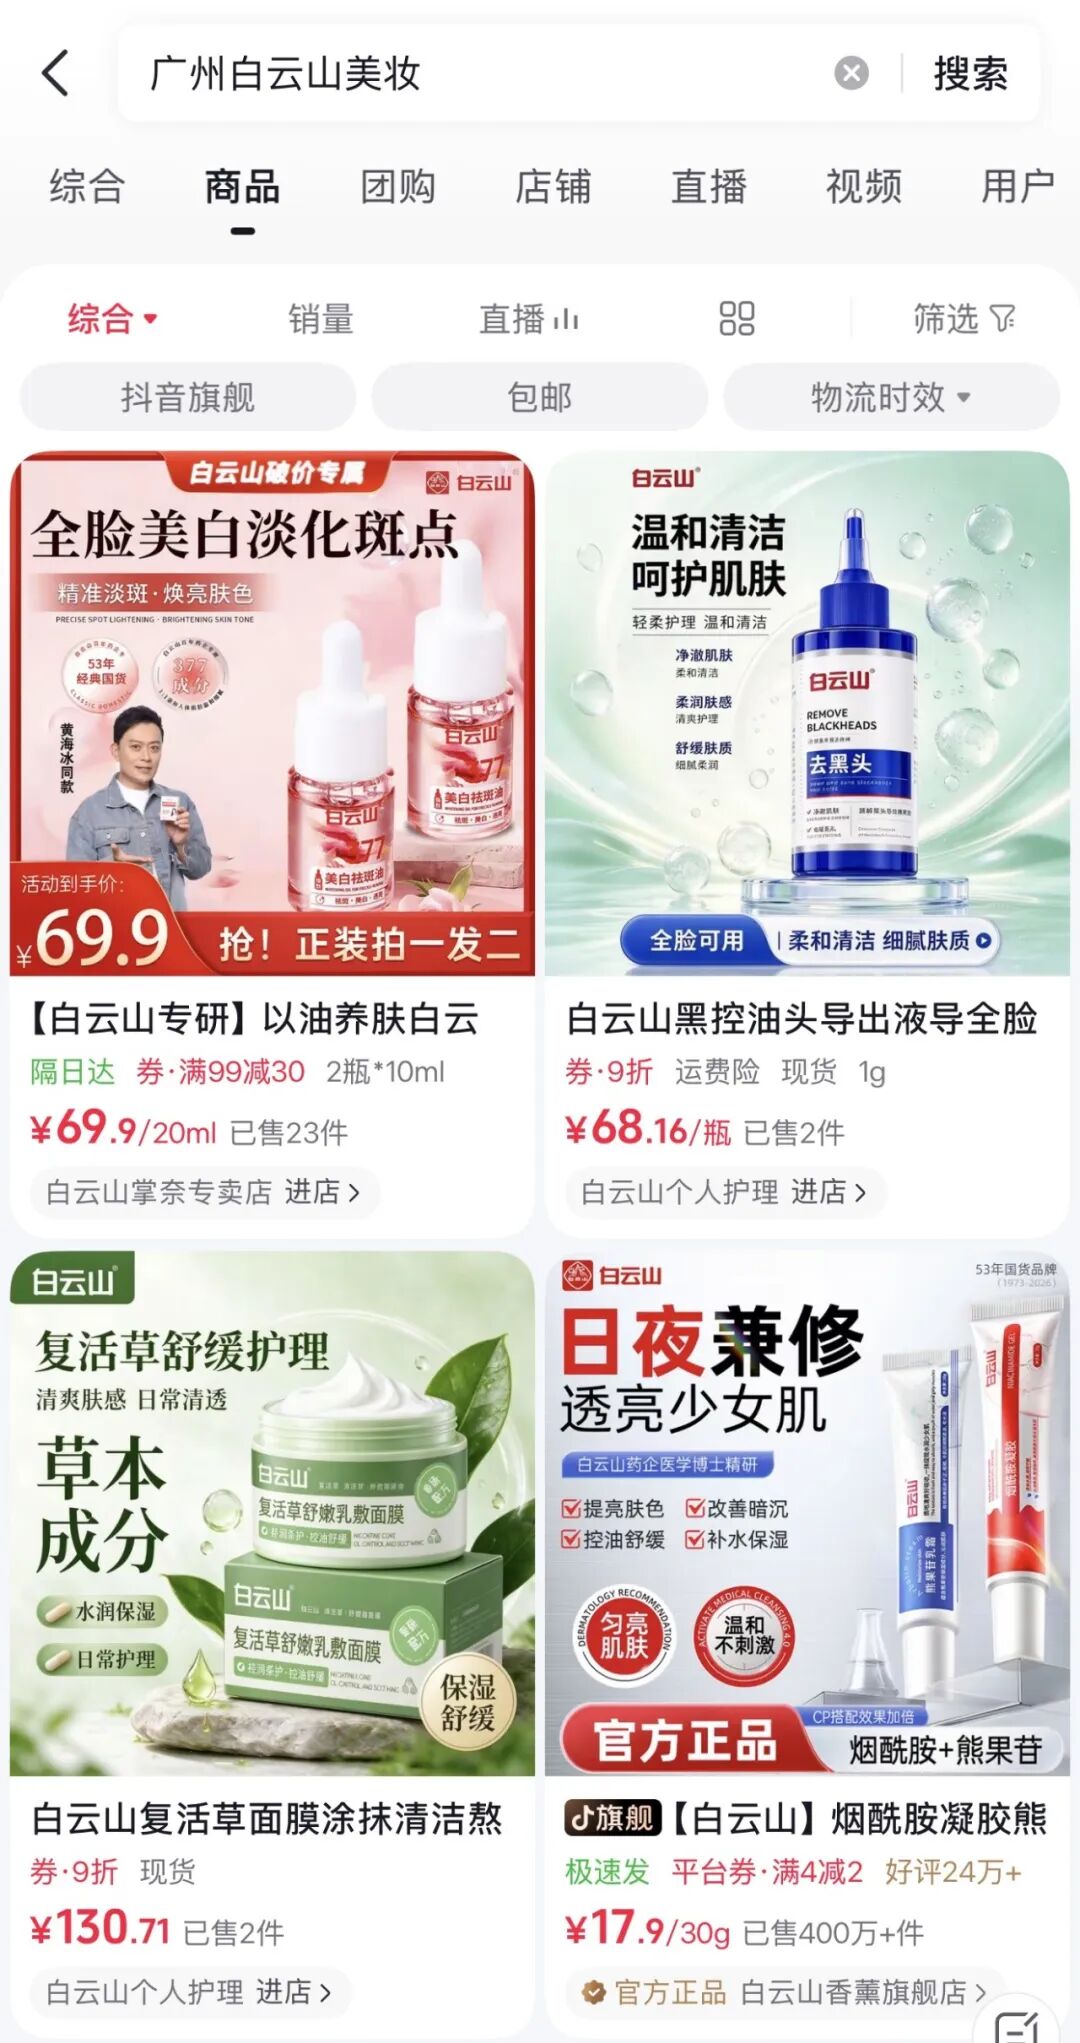
2026年6月,广州白云山医药集团股份有限公司发布投资者关系活动记录表,披露贴牌产品清理整顿的阶段性成果,并明确表示,2025年以来已全面升级品牌管控体系,先后出台品牌管理办法、贴牌产品专项管理制度等核心文件,划定了清晰的授权红线。
2、游戏IP跨界:情怀滤镜易碎,产品力难撑热度
近年来,二次元、游戏IP成为美妆联名的热门选项,自带粉丝基础的IP看似能轻松完成冷启动,但多数合作最终都难逃“热度快、消更快”的结局。
2026年3月,香气品牌弗止推出《全职高手》角色印象香系列,原本计划开启线上预售正式走向全国市场,却因定价争议、部分粉丝对香味设计不满,上线前夕紧急叫停、暂缓发售。
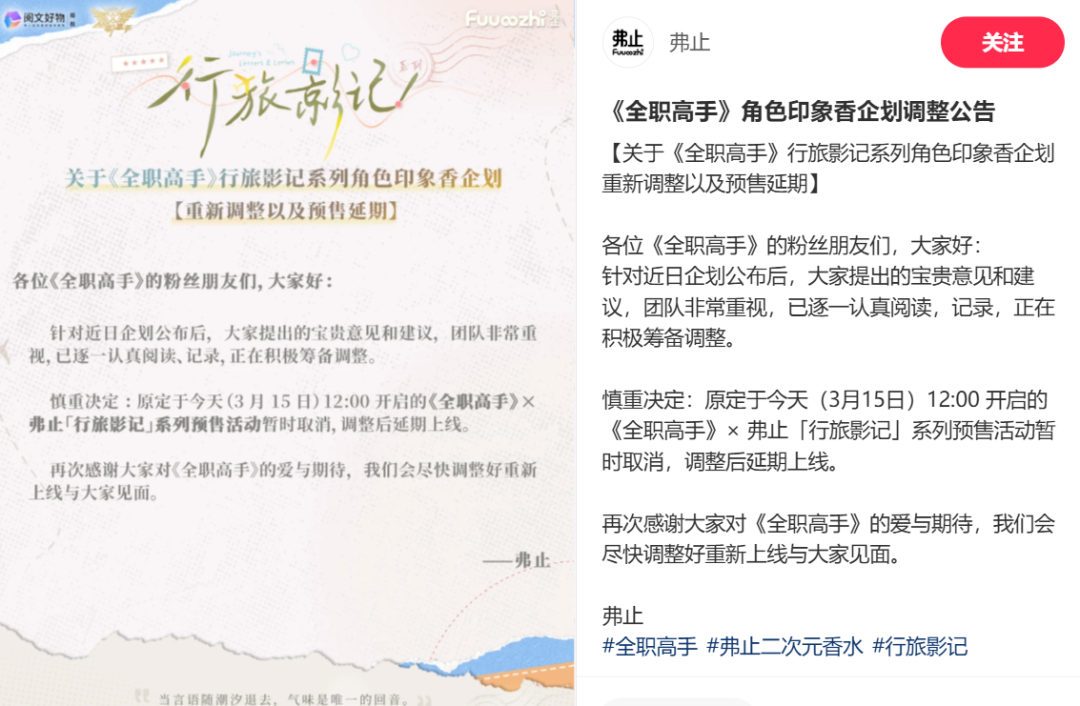
这场还未正式开售就折戟的跨界,与早年故宫IP彩妆的溃败逻辑如出一辙,都把IP流量当成了万能钥匙,却忽视了美妆产品的本质。
消费者愿意为IP情怀支付溢价,买的是限定感与情感价值,而非产品本身的美妆功效。一旦产品体验平庸、设计诚意不足,热度便会随着营销周期快速退散,既无法沉淀为品牌的自有用户,也难以形成持续复购。
更严重的是,不当的跨界联动还会反噬双方口碑,最终沦为“双输”的流量快闪。
3、食品餐饮跨界:调性冲突下的生硬嫁接
食品品牌跨界美妆也早已不是新鲜事,但多数尝试始终停留在营销噱头层面,难以转化为长期业务。
早在2019年,洽洽就曾尝试与本土大众护肤品牌“春纪”合作在天猫官方旗舰店上架了“瓜子脸”面膜,走上了跨界美妆求关注这条路。
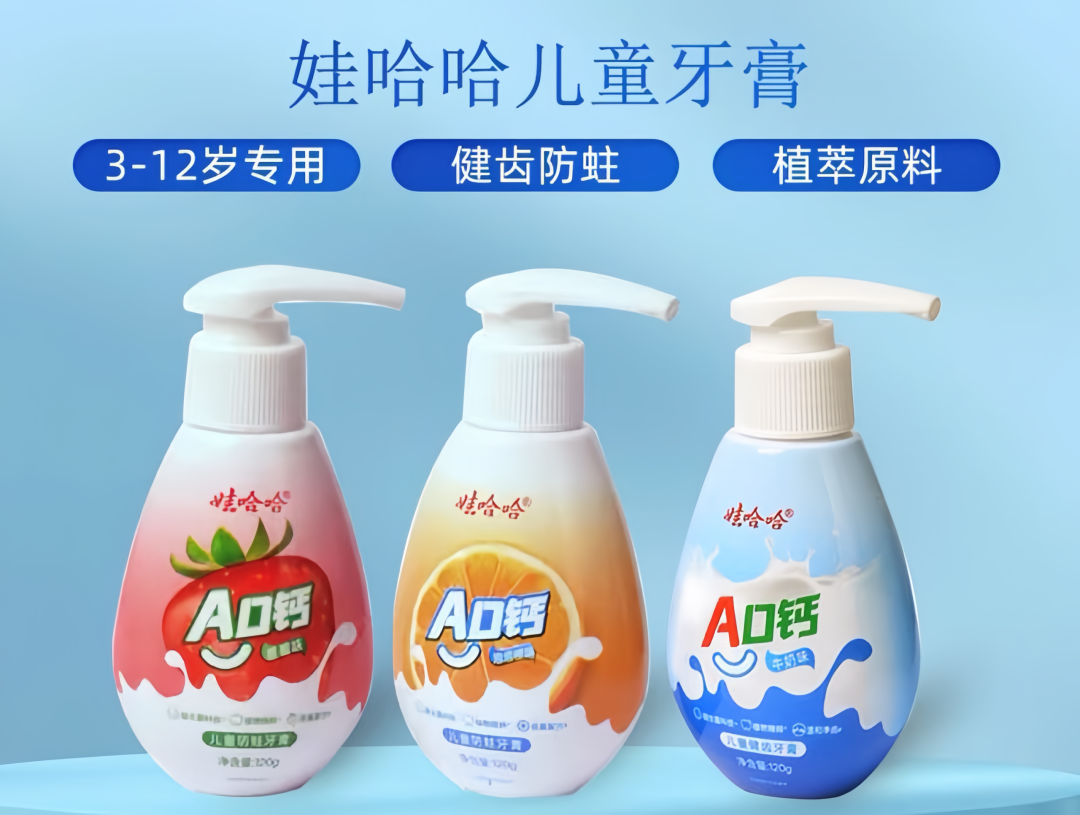
国民品牌娃哈哈也曾在2021年高调切入日化赛道,2022年高调推出儿童牙膏、成人牙膏、洗衣凝珠等日化产品,试图依托数十年积累的品牌资产开辟第二增长曲线。但仅两年后,负责该业务的蜜胜日化于2024年2月完成注销;据法人公开表态,相关产品已停产,娃哈哈暂别日化赛道,重心回撤食品饮料主业。
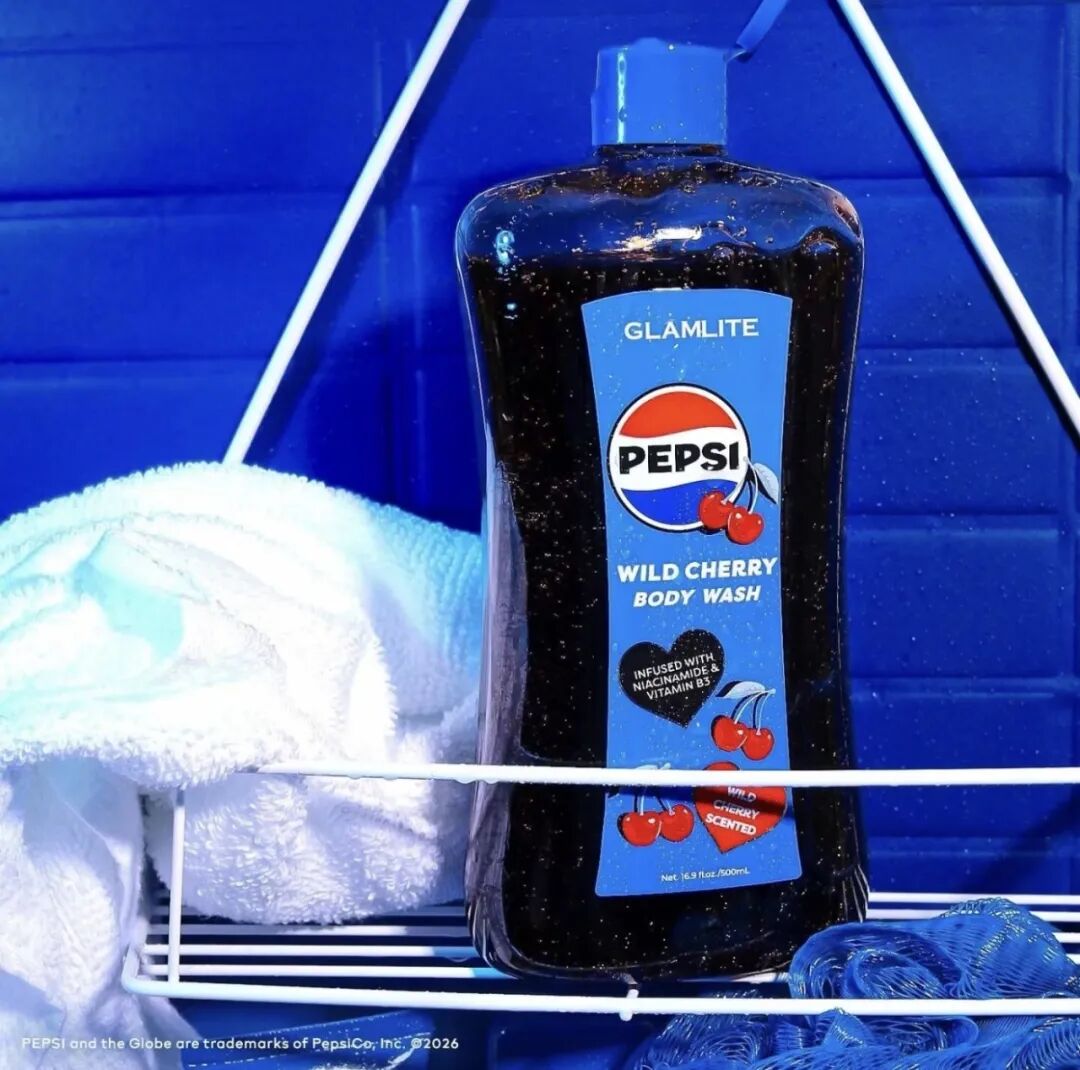
2026年,美妆品牌GLAMLITE与百事可乐推出联名系列,将沐浴露、身体磨砂膏做成高度仿真的可乐罐造型,凭借猎奇设计火速出圈,国内二级市场甚至出现大幅溢价。但热度之下争议同步爆发,高度还原的饮品包装极易引发儿童误食风险,产品本身也因香味廉价、使用感一般被消费者吐槽“徒有其表”。话题热度退潮后,该系列最终只沦为一次短期事件营销。
酒类品牌的跨界同样难逃此命运。从茅台冰淇淋到酱香拿铁,每一次跨界都能在上线初期引爆话题,但三个月后普遍热度骤降、复购乏力。美妆领域,茅台多次传出推出香水的消息,却始终未能落地规模化产品。
本质上,食品品牌的消费心智是“入口、体验、即时满足”,而美妆是“外用、功效、长期护理”,两者的消费逻辑与决策路径截然不同。仅靠品牌知名度生硬延伸品类,消费者只会为新鲜感买单一次,很难形成持续的日常复购。
4、名人跨界:明星光环不等于美妆品牌力
明星自创美妆品牌曾是行业风潮,但真正能穿越周期存活下来的寥寥无几,全球市场皆是如此。
2025年9月,金・卡戴珊旗下护肤彩妆品牌SKKN by Kim宣布停止运营,品牌上线仅三年便折戟市场。尽管坐拥顶级流量与商业资源,但其定价高昂的九步护肤线始终未能获得消费者认可,后续彩妆线重启也未能挽回颓势。
2026年9月,好莱坞女星斯嘉丽・约翰逊创立的敏感肌护肤品牌The Outset也宣告关停,距离品牌诞生不足三年。
名人跨界往往自带流量起点,能轻松完成品牌冷启动,但美妆行业的竞争,最终要落到配方研发、供应链管理、渠道运营、用户留存等硬实力上。仅靠明星个人影响力,远不足以支撑品牌的长期发展。当粉丝的新鲜感与滤镜褪去,产品没有足够的竞争力留住普通消费者,品牌便只会随着明星的热度起伏而兴衰。
03 跨界美妆的底层逻辑,流量换不来产业壁垒
梳理这些失败案例不难发现,跨界美妆的玩家们往往带着相同的路径依赖:手握流量、IP或品牌知名度,便认为可以轻松降维打击美妆赛道。但美妆行业看似门槛低,实则有着极高的产业壁垒。
第一,重营销轻研发的流量逻辑,在美妆赛道正在失效。
绽界、各类IP联名品牌的共同点是,开局靠营销造势拉满关注度,却在产品研发和供应链上投入不足。
美妆行业早已走过“概念营销”的蛮荒期,消费者对配方、肤感、功效的要求越来越高,没有扎实的研发积累,仅靠包装和故事无法形成长期复购。
第二,品牌调性的兼容度,决定了跨界的天花板。
跨界不是简单的logo叠加。洽洽瓜子与护肤的认知割裂、百事可乐与美妆的安全属性冲突、茅台与大众美妆的定位矛盾,本质上都是品牌调性难以兼容的体现。
成功的跨界需要找到不同品类间的价值共鸣点,而非生硬地嫁接流量。
第三,渠道与供应链的深耕,是跨界玩家的普遍短板。
美妆行业的竞争不止于产品,更在于渠道运营、供应链管理、库存周转等精细化能力。同仁堂美妆的贴牌乱象、绽界的线下渠道落空,都折射出跨界玩家在产业端的经验匮乏。
美妆供应链看似成熟,实则要做出差异化、控制好成本、保障品控,需要长期的积累与磨合。
第四,IP与知名度是入场券,不是免死金牌。
无论是百年老字号、顶级游戏IP还是明星光环,都只能解决“冷启动”问题,帮助品牌获得第一批尝鲜用户。但美妆是复购型消费,用户最终会为产品力买单,而非为情怀和流量持续付费。
过去几年,美妆行业的高增长吸引了各路跨界资本涌入,催生了一批“快闪式”品牌。但美妆从来不是流量变现的洼地,也不是品牌延伸的“自留地”。这一看似拥挤的赛道,实则对产业能力有着极高要求,没有沉下心打磨产品与供应链的决心,再高的起点,最终也只会是昙花一现。
评论