
正在阅读:

泰山啤酒等来“白衣骑士”,费钱的原浆短保有解了吗?

扫一扫下载界面新闻APP

泰山啤酒等来“白衣骑士”,费钱的原浆短保有解了吗?

品渥食品披星戴月而来,这一次,质疑得到解答了吗?

文|酒讯 万里

编辑|方圆 王月桃

历时将近一年,泰山啤酒破产重整案终于迎来关键进展。

日前,品渥食品公告称,公司与泰安智义文化投资合伙企业(有限合伙)、泰安鑫义文化投资合伙企业(有限合伙)组成的联合体,被确定为山东泰山啤酒股份有限公司(以下简称“泰山啤酒”)破产重整投资人。

一个原浆短保领头人,一个创业板“进口食品第一股”,在此完成会晤。

从2026年1月13日法院正式受理泰山啤酒破产重整申请,到品渥食品等组成的联合体被确定为重整投资人,整整300天。其间,泰山啤酒这个鲜啤赛道里的当红炸子鸡,经历了一轮又一轮的舆论洗礼,“资金链断裂”“重资产模式‘双刃剑’”“增长停滞”“对赌暴雷”等争议接连不断。

品渥食品披星戴月而来,这一次,质疑得到解答了吗?
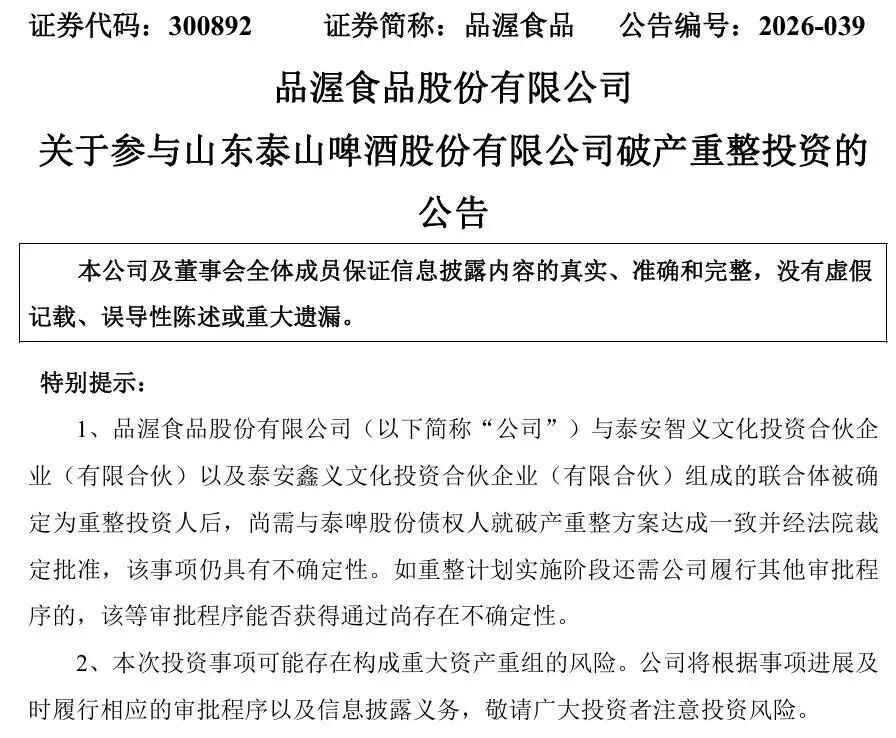
图片来源:品渥食品公告截图

01 泰山资本往事

整整300天的等待,泰山啤酒的这位“白衣骑士”可谓是千呼万唤始出来。

2026年1月13日,泰安市泰山区人民法院正式裁定受理泰山啤酒破产重整申请。彼时,很多人都被这则消息砸晕了头。要知道,在此之前泰山啤酒就已获得多家风投青睐,这能差钱差到破产了?

时间拨回到2010年,在啤酒市场价格战打得正酣的时候,泰山啤酒反其道而行推出了保质期仅7天的“7天原浆”,立起高端啤酒的招牌。随后在2016年,又开创性开设“工厂直供专营店”,把短保原浆的生意做到了3000多家门店。
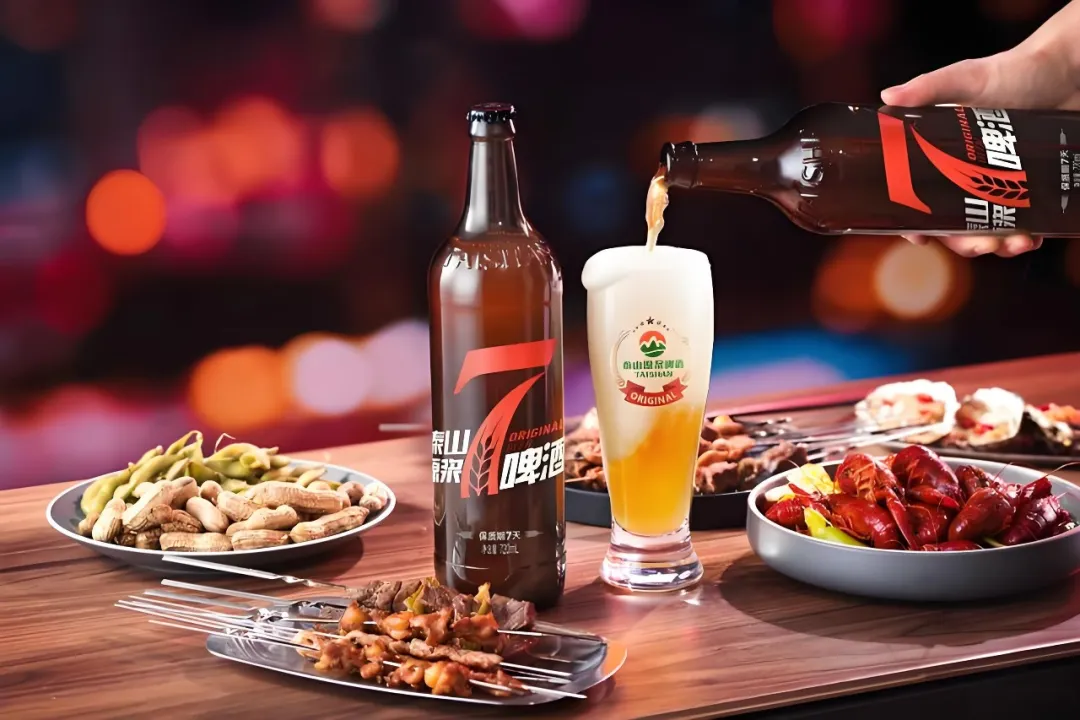
图片来源:泰山啤酒官网

资本的嗅觉很敏锐。2021年,泰山啤酒母公司虎彩集团为泰山啤酒引入CMC资本、信金资本两家资本,其中信金资本还在2023年加码融资。甚至,泰山啤酒在2023年2月还传出过赴港上市的消息。

一路走来看似顺风顺水,但问题就出在,走到IPO这里卡壳了。

2025年6月,虎彩集团旗下虎彩印艺进入破产重整程序,同年10月,虎彩集团所持泰山啤酒的部分股权出现司法冻结。

2026年1月13日,泰山啤酒也正式进入司法破产重整程序。且据公开资料,截至2025年10月31日,其审计数据显示资产约6.22亿元、负债约6.63亿元,已经资不抵债——走到这一步,有泰山啤酒扩产技改、佛山新厂等固定资产投入的经营负累,也有母公司虎彩集团和关联方的带累。
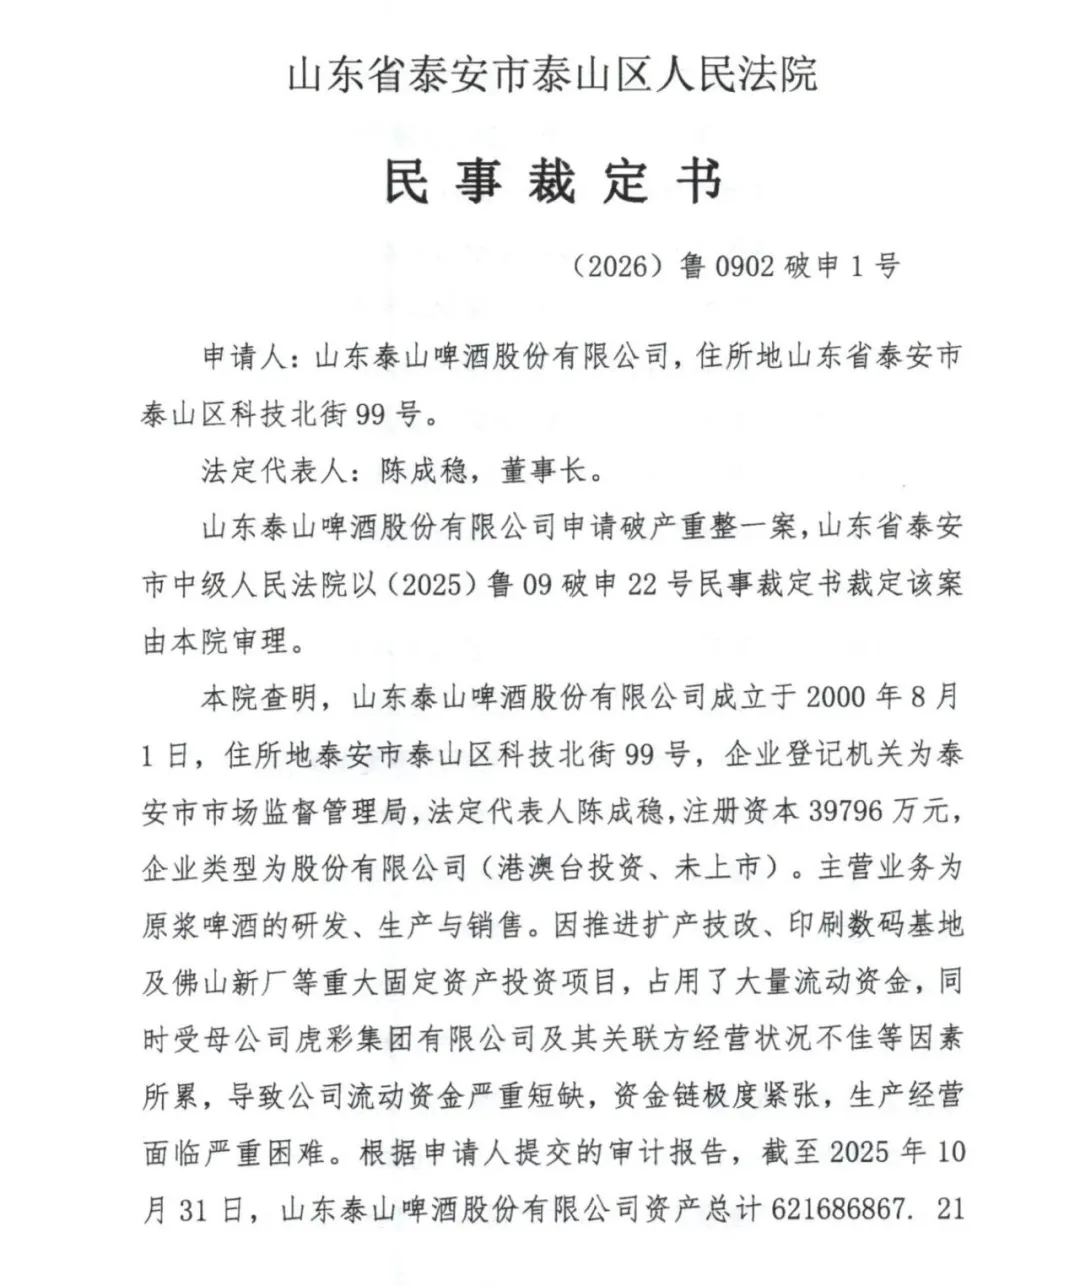
图片来源:山东省泰安市泰山区人民法院官网

也是这时候,众人回头一看才发现,泰山啤酒备受资本青睐的背后,还带着一个沉重的包袱。

据媒体报道,2021年引入投资的时候,虎彩集团同时还签下了一份IPO对赌,协议约定CMC以不超过6.1亿元受让18.4848%股权,若泰山啤酒在2024年6月30日前未完成合格IPO,投资方有权要求虎彩及创始人回购6亿元投资款及12%年化利息。

后来的故事我们都知道了,IPO没成,曾经的资本热捧因一纸对赌协议成了悬在虎彩集团头顶的债务,并进一步加剧泰山啤酒的资金困境。

不过,即便是进入破产重整,一部分业内人士对泰山啤酒的经营依然抱有乐观期待。毕竟,“短保原浆”的金字招牌和3000多家门店的销售网络是实打实的,而泰山啤酒在重整期间仍持续生产销售、扩大招商、积极促销……啤酒匠埋头干活,好似破产重整的风波与他无关。

平静得如同它的销售业绩一样。据公开资料,2021年,泰山啤酒销量达到13万吨,实现销售收入6.48亿元,创下近年来的经营高点。然而,此后数年,公司未能延续此前的增长势头,规模几经缩水后,到2025年销售收入徘徊在5亿元左右,销量进一步降至8万吨。

如今,品渥食品的到来,泰山啤酒的资本故事终于可以继续推进。
图片来源:品渥食品官网

02 烧钱的鲜啤生意

破产重整从年头忙到年尾,尘埃即将落定之际,一个被搁置许久的问题,再一次摆上台面,那就是:泰山啤酒的重资产模式,到底还能不能行?

泰山啤酒破产重整的症结之一,是把钱套进项目里了。而这并非一时之困,要知道,其主打的“短保原浆”本身就是一项费钱的生意。

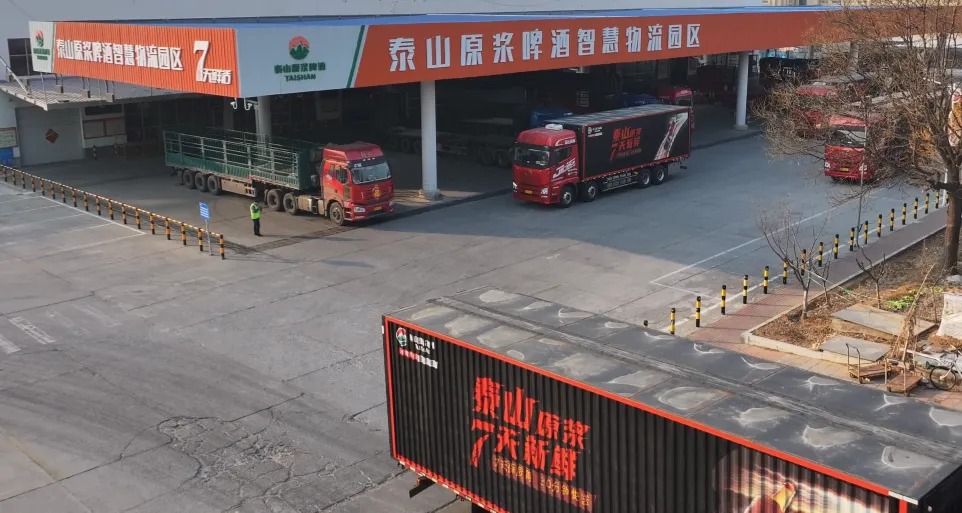
首先,物流费钱。有业内人士算过账,单单是物流成本一项,泰山啤酒的新鲜啤酒就要比工业啤酒高50%左右。

2021年,泰山啤酒董事长陈成稳在接受媒体采访时也提到,早些年因为传统渠道难以满足“7天鲜活”原浆啤酒的短保需求,公司曾连续数年每年损耗上百吨原浆啤酒。
图片来源:泰山啤酒公众号

其次,渠道网络费钱。

既然传统渠道不行,泰山啤酒选择自建渠道网络。第一步,不是养车队、开门店,而是先把消费者笼住。据了解,泰山啤酒从2014年开始组建新媒体团队,从公司内部抽调人员,经营微博、微信等平台,通过赠酒活动、瓶盖二维码红包、线下粉丝聚会等方式尝试直接接触消费者。

这后来也成了泰山啤酒稳坐风暴中心的重要筹码。据泰山啤酒此前公布的经营数据,公司私域粉丝规模已超过千万。这在规模相对较小、竞争分散的鲜啤赛道,算得上很能打的存在。当然,也是一项费钱的存在。

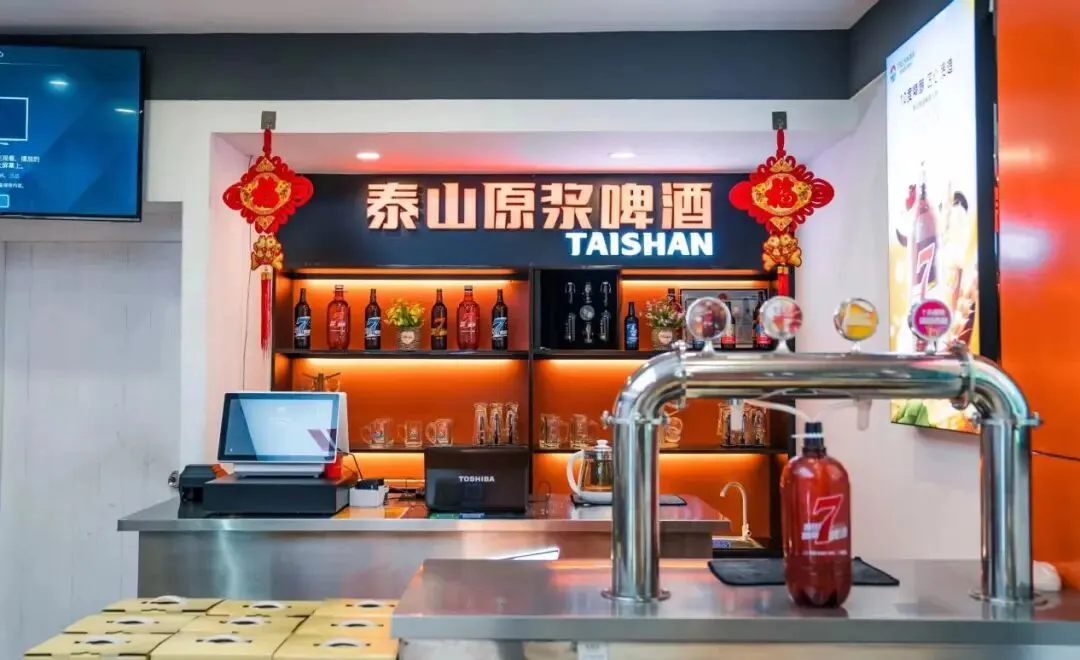
两年后,泰山啤酒启动专营模式。在这一模式中,加盟商负责门店投资及日常经营,泰山啤酒则负责生产供货、物流配送和品牌运营支持。目前,公司3000多家专营店主要采用这种加盟开店的方式。
图片来源:泰山啤酒官网

由此,就进一步涉及物流配送费钱的问题。2018年12月,泰山啤酒成立了泰啤物流公司,负责道路运输、仓储等业务。到2025年,这张物流网络已覆盖全国52座DC仓库。

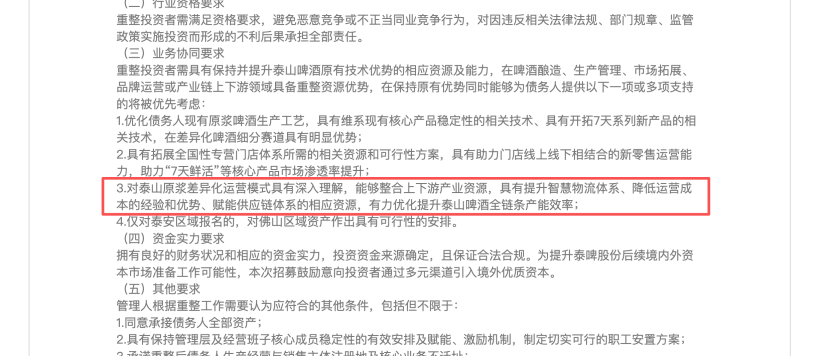
在未来,泰山啤酒还将继续在此下功夫。在此前招募重整投资者时,其公告中“业务协同”一项就明确提到智慧物流优化、降低运营成本及提升供应链效率。
图片来源:《山东泰山啤酒股份有限公司,重整关于公开招募重整投资者的公告》截图

物流之外,生产基地的扩建也在烧钱。2021年10月,泰山啤酒启动佛山第二生产基地建设,计划投资4.5亿元,规划年产能10万吨,主要生产7天、28天原浆啤酒。按照企业当时的设想,新厂建成后,广东市场的产品运输时间有望从30多个小时缩短至数小时。

用户运营、渠道建设、物流搭建、生产基地扩建,哪哪儿都在伸手要钱。可以说,“原浆短保”的金字招牌之所以如此耀眼,某种程度上也是因为背后堆砌着泰山啤酒一笔笔投入进去的真金白银。

03 品渥带来了什么?

泰山啤酒有什么以及要什么已经很清晰了。那么品渥食品的到来,会给泰山啤酒的经营带来哪些变量呢?

品渥食品在11月9日公告中明确表示,此次参与重整,旨在强化酒饮业务布局,借助泰山啤酒在短保原浆领域的差异化优势,与现有啤酒业务形成互补,发挥产业链上下游协同效应。

是的,品渥食品有自己的酒局。挂着创业板“进口食品第一股”的title,公司早在2010年就开始代理进口德国啤酒,后在2013年与德国卡尔斯堡集团等海外生产商合作,推出了自有啤酒品牌“瓦伦丁”。

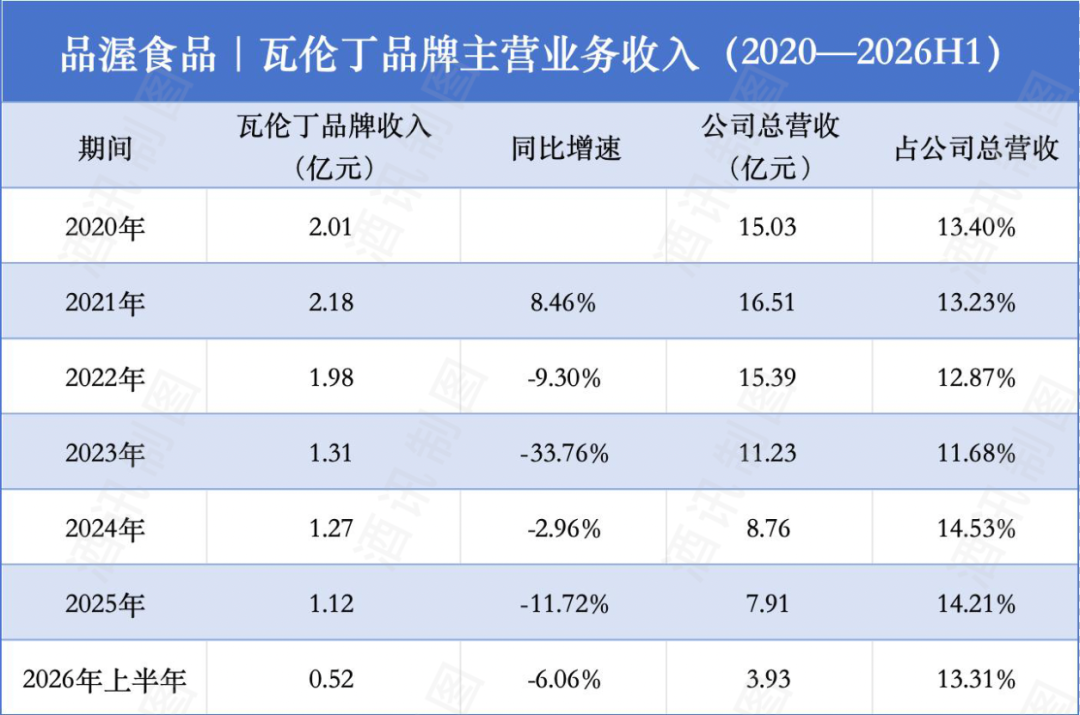
据其财报,瓦伦丁在2021年迎来收入高点,达到了2.18亿元,占公司总营业收入13.23%。远算不上营收支柱。
图片来源:酒讯制图

只是,伴随着啤酒行业存量竞争加剧,品渥食品的啤酒也不好卖了。2022年至2025年,瓦伦丁收入连续四年下滑,到2025年降至1.12亿元,较2021年高点缩水近半。差不多是泰山啤酒的五分之一。

如此品渥,能与泰山啤酒“互补”什么呢?

据了解,品渥食品的啤酒业务主要采用海外合作生产模式,由欧洲酒厂负责啤酒酿造,公司则负责产品开发、品牌运营、进口及国内销售,同时物流运输则采用外包方式。前述提及的瓦伦丁,是由欧洲酿酒集团生产加工,再以原装进口的形式进入中国市场,打的是“原装进口好啤酒”的旗号。

而泰山啤酒恰好能够补齐品渥食品的缺失部分:国内生产基地、短保原浆生产销售经验,以及3000多家专营店构成的渠道网络。这也正是品渥食品所说的“借助泰山啤酒在短保原浆领域的差异化优势”。

那品渥食品又能给泰山啤酒补上什么?

品渥食品虽然拥有多年进口食品品牌运营和渠道管理经验,但其现有啤酒业务属于长保啤酒路数,能否为泰山啤酒提供短保啤酒生产、配送及终端运营方面的效率改善,目前还缺少具体的经营方案。酒讯就双方资源整合等问题致函品渥食品,截至发稿尚未收到回复。

事实上,品渥食品证券部相关负责人曾对外表示,双方在产品上存在差异,并提到后续双方会探讨新品开发等经营方向,生产层面的具体安排有待后续进一步沟通。

啤酒营销专家方刚表示,长保与短保供应链逻辑冲突,加盟店信心脆弱易关店,品渥食品缺乏冷链鲜饮操盘经验,协同可能停留在财务层面。

但他同时也提到,泰山啤酒虽然有自己的护城河,其所处的鲜啤赛道也依然有红利空间,但随着新兴品牌和啤酒大厂的渗透,红利空间正在进一步收窄。品渥食品进入后,如果进一步整合双方优势,后续也不排除双方将探索新的业务模式,比如熟啤等长保啤酒业务。

当然,品渥食品的入局,至少为泰山啤酒引入新的资金和经营资源提供了可能。至于这位“白衣骑士”能否帮助泰山啤酒提高经营效率,双方又是否需要开辟新的生意,那就是另一个故事了。

本文为转载内容,授权事宜请联系原著作权人。

品渥食品

  • 品渥食品拟接盘泰山啤酒,补短板还是添包袱?
  • 机构风向标 | 品渥食品(300892)2026年三季度已披露前十大机构持股比例合计下跌1.68个百分点

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

泰山啤酒等来“白衣骑士”,费钱的原浆短保有解了吗?

品渥食品披星戴月而来,这一次,质疑得到解答了吗?

文|酒讯 万里

编辑|方圆 王月桃

历时将近一年,泰山啤酒破产重整案终于迎来关键进展。

日前,品渥食品公告称,公司与泰安智义文化投资合伙企业(有限合伙)、泰安鑫义文化投资合伙企业(有限合伙)组成的联合体,被确定为山东泰山啤酒股份有限公司(以下简称“泰山啤酒”)破产重整投资人。

一个原浆短保领头人,一个创业板“进口食品第一股”,在此完成会晤。

从2026年1月13日法院正式受理泰山啤酒破产重整申请,到品渥食品等组成的联合体被确定为重整投资人,整整300天。其间,泰山啤酒这个鲜啤赛道里的当红炸子鸡,经历了一轮又一轮的舆论洗礼,“资金链断裂”“重资产模式‘双刃剑’”“增长停滞”“对赌暴雷”等争议接连不断。

品渥食品披星戴月而来,这一次,质疑得到解答了吗?

图片来源:品渥食品公告截图

01 泰山资本往事

整整300天的等待,泰山啤酒的这位“白衣骑士”可谓是千呼万唤始出来。

2026年1月13日,泰安市泰山区人民法院正式裁定受理泰山啤酒破产重整申请。彼时,很多人都被这则消息砸晕了头。要知道,在此之前泰山啤酒就已获得多家风投青睐,这能差钱差到破产了?

时间拨回到2010年,在啤酒市场价格战打得正酣的时候,泰山啤酒反其道而行推出了保质期仅7天的“7天原浆”,立起高端啤酒的招牌。随后在2016年,又开创性开设“工厂直供专营店”,把短保原浆的生意做到了3000多家门店。

图片来源:泰山啤酒官网

资本的嗅觉很敏锐。2021年,泰山啤酒母公司虎彩集团为泰山啤酒引入CMC资本、信金资本两家资本,其中信金资本还在2023年加码融资。甚至,泰山啤酒在2023年2月还传出过赴港上市的消息。

一路走来看似顺风顺水,但问题就出在,走到IPO这里卡壳了。

2025年6月,虎彩集团旗下虎彩印艺进入破产重整程序,同年10月,虎彩集团所持泰山啤酒的部分股权出现司法冻结。

2026年1月13日,泰山啤酒也正式进入司法破产重整程序。且据公开资料,截至2025年10月31日,其审计数据显示资产约6.22亿元、负债约6.63亿元,已经资不抵债——走到这一步,有泰山啤酒扩产技改、佛山新厂等固定资产投入的经营负累,也有母公司虎彩集团和关联方的带累。

图片来源:山东省泰安市泰山区人民法院官网

也是这时候,众人回头一看才发现,泰山啤酒备受资本青睐的背后,还带着一个沉重的包袱。

据媒体报道,2021年引入投资的时候,虎彩集团同时还签下了一份IPO对赌,协议约定CMC以不超过6.1亿元受让18.4848%股权,若泰山啤酒在2024年6月30日前未完成合格IPO,投资方有权要求虎彩及创始人回购6亿元投资款及12%年化利息。

后来的故事我们都知道了,IPO没成,曾经的资本热捧因一纸对赌协议成了悬在虎彩集团头顶的债务,并进一步加剧泰山啤酒的资金困境。

不过,即便是进入破产重整,一部分业内人士对泰山啤酒的经营依然抱有乐观期待。毕竟,“短保原浆”的金字招牌和3000多家门店的销售网络是实打实的,而泰山啤酒在重整期间仍持续生产销售、扩大招商、积极促销……啤酒匠埋头干活,好似破产重整的风波与他无关。

平静得如同它的销售业绩一样。据公开资料,2021年,泰山啤酒销量达到13万吨,实现销售收入6.48亿元,创下近年来的经营高点。然而,此后数年,公司未能延续此前的增长势头,规模几经缩水后,到2025年销售收入徘徊在5亿元左右,销量进一步降至8万吨。

如今,品渥食品的到来,泰山啤酒的资本故事终于可以继续推进。

图片来源:品渥食品官网

02 烧钱的鲜啤生意

破产重整从年头忙到年尾,尘埃即将落定之际,一个被搁置许久的问题,再一次摆上台面,那就是:泰山啤酒的重资产模式,到底还能不能行?

泰山啤酒破产重整的症结之一,是把钱套进项目里了。而这并非一时之困,要知道,其主打的“短保原浆”本身就是一项费钱的生意。

首先,物流费钱。有业内人士算过账,单单是物流成本一项,泰山啤酒的新鲜啤酒就要比工业啤酒高50%左右。

2021年,泰山啤酒董事长陈成稳在接受媒体采访时也提到,早些年因为传统渠道难以满足“7天鲜活”原浆啤酒的短保需求,公司曾连续数年每年损耗上百吨原浆啤酒。

图片来源:泰山啤酒公众号

其次,渠道网络费钱。

既然传统渠道不行,泰山啤酒选择自建渠道网络。第一步,不是养车队、开门店,而是先把消费者笼住。据了解,泰山啤酒从2014年开始组建新媒体团队,从公司内部抽调人员,经营微博、微信等平台,通过赠酒活动、瓶盖二维码红包、线下粉丝聚会等方式尝试直接接触消费者。

这后来也成了泰山啤酒稳坐风暴中心的重要筹码。据泰山啤酒此前公布的经营数据,公司私域粉丝规模已超过千万。这在规模相对较小、竞争分散的鲜啤赛道,算得上很能打的存在。当然,也是一项费钱的存在。

两年后,泰山啤酒启动专营模式。在这一模式中,加盟商负责门店投资及日常经营,泰山啤酒则负责生产供货、物流配送和品牌运营支持。目前,公司3000多家专营店主要采用这种加盟开店的方式。

图片来源:泰山啤酒官网

由此,就进一步涉及物流配送费钱的问题。2018年12月,泰山啤酒成立了泰啤物流公司,负责道路运输、仓储等业务。到2025年,这张物流网络已覆盖全国52座DC仓库。

在未来,泰山啤酒还将继续在此下功夫。在此前招募重整投资者时,其公告中“业务协同”一项就明确提到智慧物流优化、降低运营成本及提升供应链效率。

图片来源:《山东泰山啤酒股份有限公司,重整关于公开招募重整投资者的公告》截图

物流之外,生产基地的扩建也在烧钱。2021年10月,泰山啤酒启动佛山第二生产基地建设,计划投资4.5亿元,规划年产能10万吨,主要生产7天、28天原浆啤酒。按照企业当时的设想,新厂建成后,广东市场的产品运输时间有望从30多个小时缩短至数小时。

用户运营、渠道建设、物流搭建、生产基地扩建,哪哪儿都在伸手要钱。可以说,“原浆短保”的金字招牌之所以如此耀眼,某种程度上也是因为背后堆砌着泰山啤酒一笔笔投入进去的真金白银。

03 品渥带来了什么?

泰山啤酒有什么以及要什么已经很清晰了。那么品渥食品的到来,会给泰山啤酒的经营带来哪些变量呢?

品渥食品在11月9日公告中明确表示,此次参与重整,旨在强化酒饮业务布局,借助泰山啤酒在短保原浆领域的差异化优势,与现有啤酒业务形成互补,发挥产业链上下游协同效应。

是的,品渥食品有自己的酒局。挂着创业板“进口食品第一股”的title,公司早在2010年就开始代理进口德国啤酒,后在2013年与德国卡尔斯堡集团等海外生产商合作,推出了自有啤酒品牌“瓦伦丁”。

据其财报,瓦伦丁在2021年迎来收入高点,达到了2.18亿元,占公司总营业收入13.23%。远算不上营收支柱。

图片来源:酒讯制图

只是,伴随着啤酒行业存量竞争加剧,品渥食品的啤酒也不好卖了。2022年至2025年,瓦伦丁收入连续四年下滑,到2025年降至1.12亿元,较2021年高点缩水近半。差不多是泰山啤酒的五分之一。

如此品渥,能与泰山啤酒“互补”什么呢?

据了解,品渥食品的啤酒业务主要采用海外合作生产模式,由欧洲酒厂负责啤酒酿造,公司则负责产品开发、品牌运营、进口及国内销售,同时物流运输则采用外包方式。前述提及的瓦伦丁,是由欧洲酿酒集团生产加工,再以原装进口的形式进入中国市场,打的是“原装进口好啤酒”的旗号。

而泰山啤酒恰好能够补齐品渥食品的缺失部分:国内生产基地、短保原浆生产销售经验,以及3000多家专营店构成的渠道网络。这也正是品渥食品所说的“借助泰山啤酒在短保原浆领域的差异化优势”。

那品渥食品又能给泰山啤酒补上什么?

品渥食品虽然拥有多年进口食品品牌运营和渠道管理经验,但其现有啤酒业务属于长保啤酒路数,能否为泰山啤酒提供短保啤酒生产、配送及终端运营方面的效率改善,目前还缺少具体的经营方案。酒讯就双方资源整合等问题致函品渥食品,截至发稿尚未收到回复。

事实上,品渥食品证券部相关负责人曾对外表示,双方在产品上存在差异,并提到后续双方会探讨新品开发等经营方向,生产层面的具体安排有待后续进一步沟通。

啤酒营销专家方刚表示,长保与短保供应链逻辑冲突,加盟店信心脆弱易关店,品渥食品缺乏冷链鲜饮操盘经验,协同可能停留在财务层面。

但他同时也提到,泰山啤酒虽然有自己的护城河,其所处的鲜啤赛道也依然有红利空间,但随着新兴品牌和啤酒大厂的渗透,红利空间正在进一步收窄。品渥食品进入后,如果进一步整合双方优势,后续也不排除双方将探索新的业务模式,比如熟啤等长保啤酒业务。

当然,品渥食品的入局,至少为泰山啤酒引入新的资金和经营资源提供了可能。至于这位“白衣骑士”能否帮助泰山啤酒提高经营效率,双方又是否需要开辟新的生意,那就是另一个故事了。

本文为转载内容,授权事宜请联系原著作权人。