
正在阅读:

康惠股份布局上游三年后认输退出

扫一扫下载界面新闻APP

康惠股份布局上游三年后认输退出

春盛药业曾是康惠股份扩展上游业务的降低成本的布局,但最终失败。

康惠股份;布局上游;认输;退出;三年后;投资退出;战略调整

图片来源:界面图库

界面新闻记者 | 李科文

界面新闻编辑 | 谢欣

11月16日晚间,康惠股份公告,公司已通过协议转让方式,将所持春盛药业51%股份以6400万元对价转让给北京启数源科技有限公司,上述股份转让事项已完成过户登记。

交易完成后,康惠股份不再持有春盛药业股份,春盛药业也不再纳入公司合并报表范围。

春盛药业曾是康惠股份扩展上游业务的降低成本的布局。康惠股份收购期间,与原股东签订了业绩对赌协议。三年对赌期结束后,春盛药业未完成业绩承诺,原股东触发股份回购及业绩补偿义务。但因缺乏资金,原股东无力履行相关回购和赔偿义务,康惠股份最终选择转让春盛药业51%股权退出。

11月18日,康惠股份相关工作人员向界面新闻表示,可以将采访提纲发送至公司邮箱。截至发稿,界面新闻尚未收到回复。

收购标的三年业绩承诺均未达标
2023年3月,康惠股份以现金方式按3.59元/股的价格认购春盛药业新增股份1582.04万股,认购金额5679.53万元,认购完成后,春盛药业总股本由1520万股变更为3102.04万股,注册资本变更为3102.0408万元,康惠股份持有春盛药业51%股权。

2023年3月,康惠股份以现金方式按3.59元/股的价格认购春盛药业新增股份1582.04万股,认购金额为5679.53万元。定向发行完成后,春盛药业总股本由1520万股增至3102.04万股,康惠股份持有春盛药业51%股权,成为其控股股东。

在这笔交易中,康惠股份与春盛药业原控股股东、实际控制人骆春明、尹念娟签署了补充协议,设置了业绩承诺及补偿安排。

根据对赌协议,春盛药业2023年度、2024年度及2025年度的净利润,以扣除非经常性损益前后的净利润孰低值为考核口径,分别不得低于300万元、550万元和850万元,三年累计不得低于1700万元。若实际净利润低于承诺净利润,骆春明、尹念娟需按照协议约定向康惠股份进行现金补偿。

从后续实际业绩来看,这场对赌最终未能兑现。

界面新闻了解到,据春盛药业的审计报告,春盛药业2023年度4-12月、2024年度、2025年度经审计的净利润(以扣除非经常性损益前后的净利润孰低值为准),分别为45.24万元、526.73万元、-3670.35万元,均未达到承诺净利润数,对赌方未完成业绩承诺。

到了2026年,春盛药业的经营状况仍未好转。据康惠股份披露的上会会计师事务所审计数据,2026年1-5月,春盛药业实现营业收入2474.86万元,归属于母公司股东的净利润亏损1218.01万元,扣除非经常性损益后的净利润亏损1190.09万元。

事实上,从收购前披露的财务数据来看,春盛药业的盈利能力并不强。

界面新闻梳理,2021年,春盛药业实现营业收入6111.29万元,归属于母公司所有者的净利润为244.99万元,但扣除非经常性损益后的净利润已经亏损70.29万元。到了2022年上半年,春盛药业实现营业收入4176.62万元,归母净利润亏损1810.38万元,扣非归母净利润亏损1806.60万元。

同期,春盛药业归属于母公司所有者的净资产也从2021年末的7261.14万元下降至2022年6月末的5450.76万元,半年减少约1810.38万元。

与此同时,收购前的春盛药业还存在一定的融资担保安排。康惠股份当时披露,春盛药业将位于都江堰市蒲阳镇和平社区、面积19985.85平方米的土地使用权抵押给都江堰金都村镇银行,为春盛药业及其子公司的1497万元贷款提供担保;同时将8吨川贝母质押,为春盛药业及其子公司的660万元贷款提供担保,并将33吨乌梅肉质押,为春盛药业150万元贷款提供担保。

三年上游布局未兑现成本优势

事实上,康惠股份当时收购春盛药业,核心目的之一就是控制原材料采购成本。

界面新闻了解到,2019年年初以来,受人工等要素成本上涨、新版药典实施等因素影响,中药材价格呈普遍上涨态势。中药材天地网数据显示,中药材综合200价格指数已由2019年1月的2180点上涨至2022年的2700点,累计上涨约24%,创近10年新高。

当时这一轮原材料涨价的确给康惠股份带来成本压力。
界面新闻制图

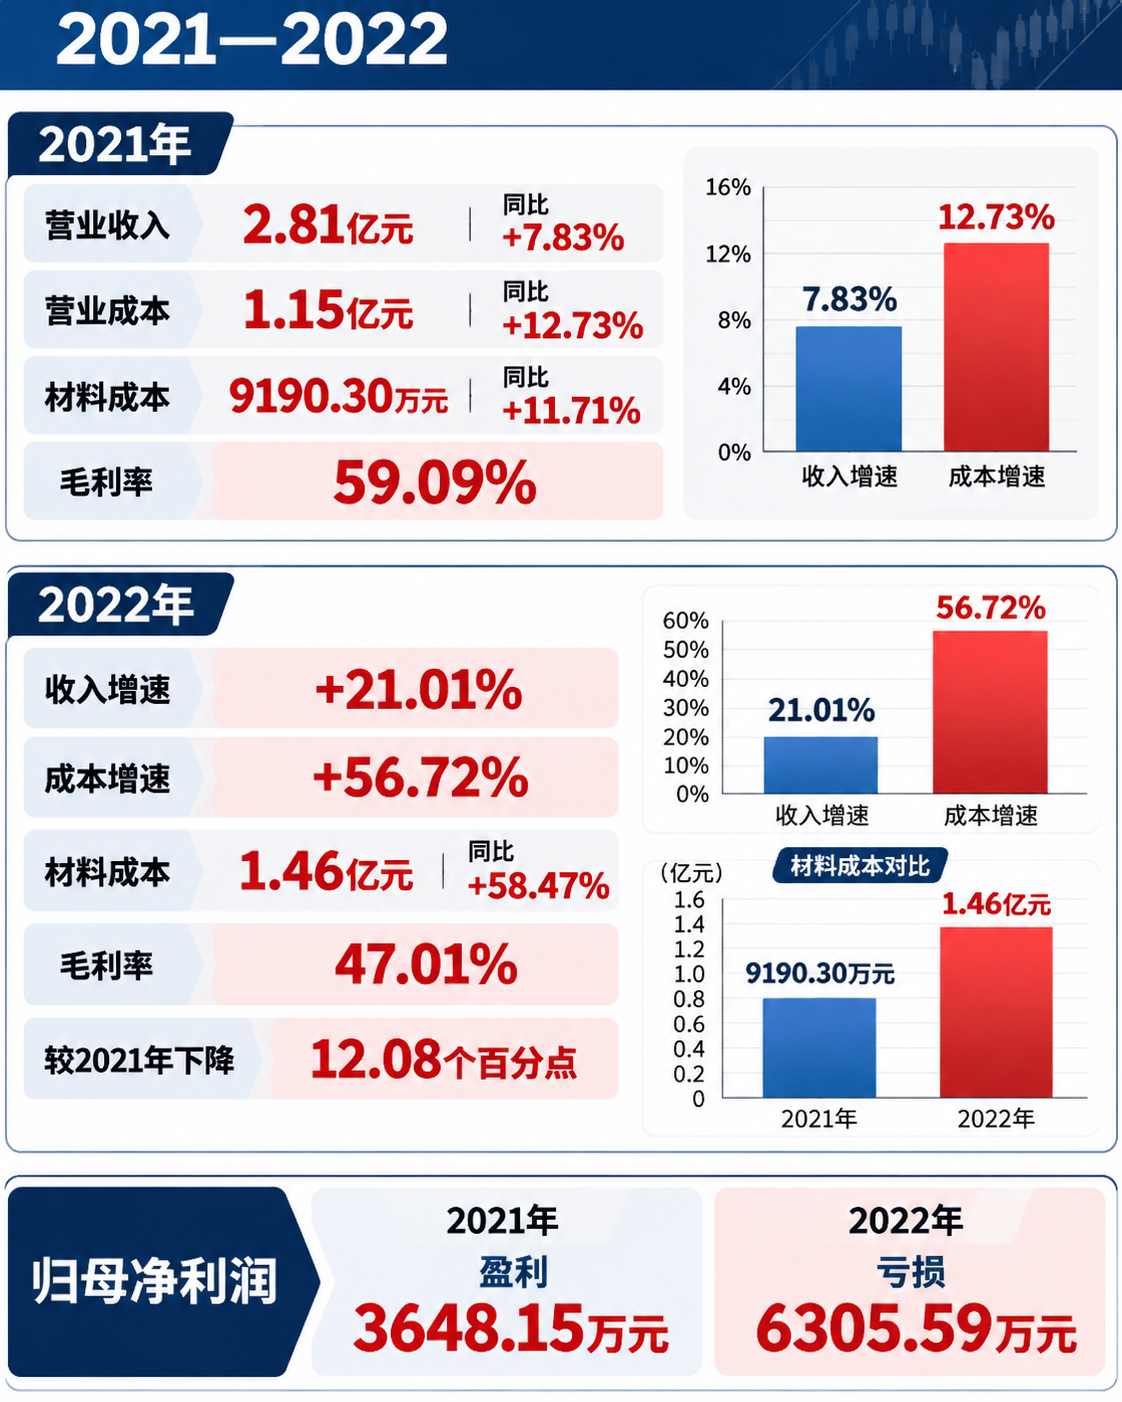
2021年,康惠股份医药制造业务实现营业收入2.81亿元,同比增长7.83%;营业成本1.15亿元,同比增长12.73%,成本增速已经超过收入增速。

当年,康惠股份材料成本达到9190.30万元,同比增长11.71%,医药制造业务毛利率从上年同期的60.86%降至59.09%。

到了2022年,成本压力继续加大。康惠股份医药制造业务收入同比增长21.01%,营业成本却增长56.72%,材料成本达到1.46亿元,同比增长58.47%。同期,医药制造业务毛利率进一步降至47.01%,较2021年下降12.08个百分点。

同期,康惠股份归母净利润由2021年的盈利3648.15万元转为2022年亏损6305.59万元。原材料成本上涨挤压了医药制造业务的毛利空间,成为经营压力的一部分。

而春盛药业与康惠股份原本就存在业务合作关系。早在2014年,春盛药业就在公开转让说明书中将康惠股份列为主要客户,双方已建立多年合作关系,春盛药业主要向康惠股份供应金银花、猪苓、穿心莲、黄连等中药材。

春盛药业经营的部分药材与康惠股份中成药生产业务存在重合,金银花就是其中之一。对于康惠而言,收购春盛不仅可以将原有的上下游采购关系纳入控股体系,还能利用其在西南地区的道地药材资源、产地采购渠道及种植优势,增强原材料供应保障能力,降低采购成本。

但这一设想并没有在后续经营中充分兑现。

问题在于,春盛并不是一家以自有种植基地为核心、能够自主供应大部分原材料的上游种植企业。其业务还包括中药材采购、批发、加工和中药饮片销售。这意味着,春盛自身仍然需要从外部市场采购中药材,并未摆脱原材料价格波动的影响。

康惠股份希望通过收购春盛,将部分外部采购关系转化为集团内部供应协同,但春盛药业自身同样暴露在中药材涨价周期中。原材料价格上涨不仅推高康惠股份的中成药生产成本,也会增加春盛药业的采购成本。

比如,春盛药业2023年当年未完成业绩承诺,主要原因就是近几年中药材价格涨幅较大。为了抢占市场,春盛调整营销策略、提升产品销量,但整体毛利较低,影响了利润表现。

换言之,康惠股份虽然获得了上游业务布局,却没有真正掌握足以抵御市场价格波动的源头供应能力。春盛药业原有的采购、加工和销售业务仍然受到原材料价格及下游市场竞争的影响,原本期待的采购成本优势没有充分转化为盈利贡献。

与此同时,春盛药业的经营模式还给康惠股份带来了较大的资金占用压力。
界面新闻制图

中药材贸易和医药流通业务通常需要提前采购、备货和储存,再向下游客户销售并回收货款,对企业营运资金的要求较高。春盛药业并入康惠股份后,这一经营特征也反映在财务数据中。

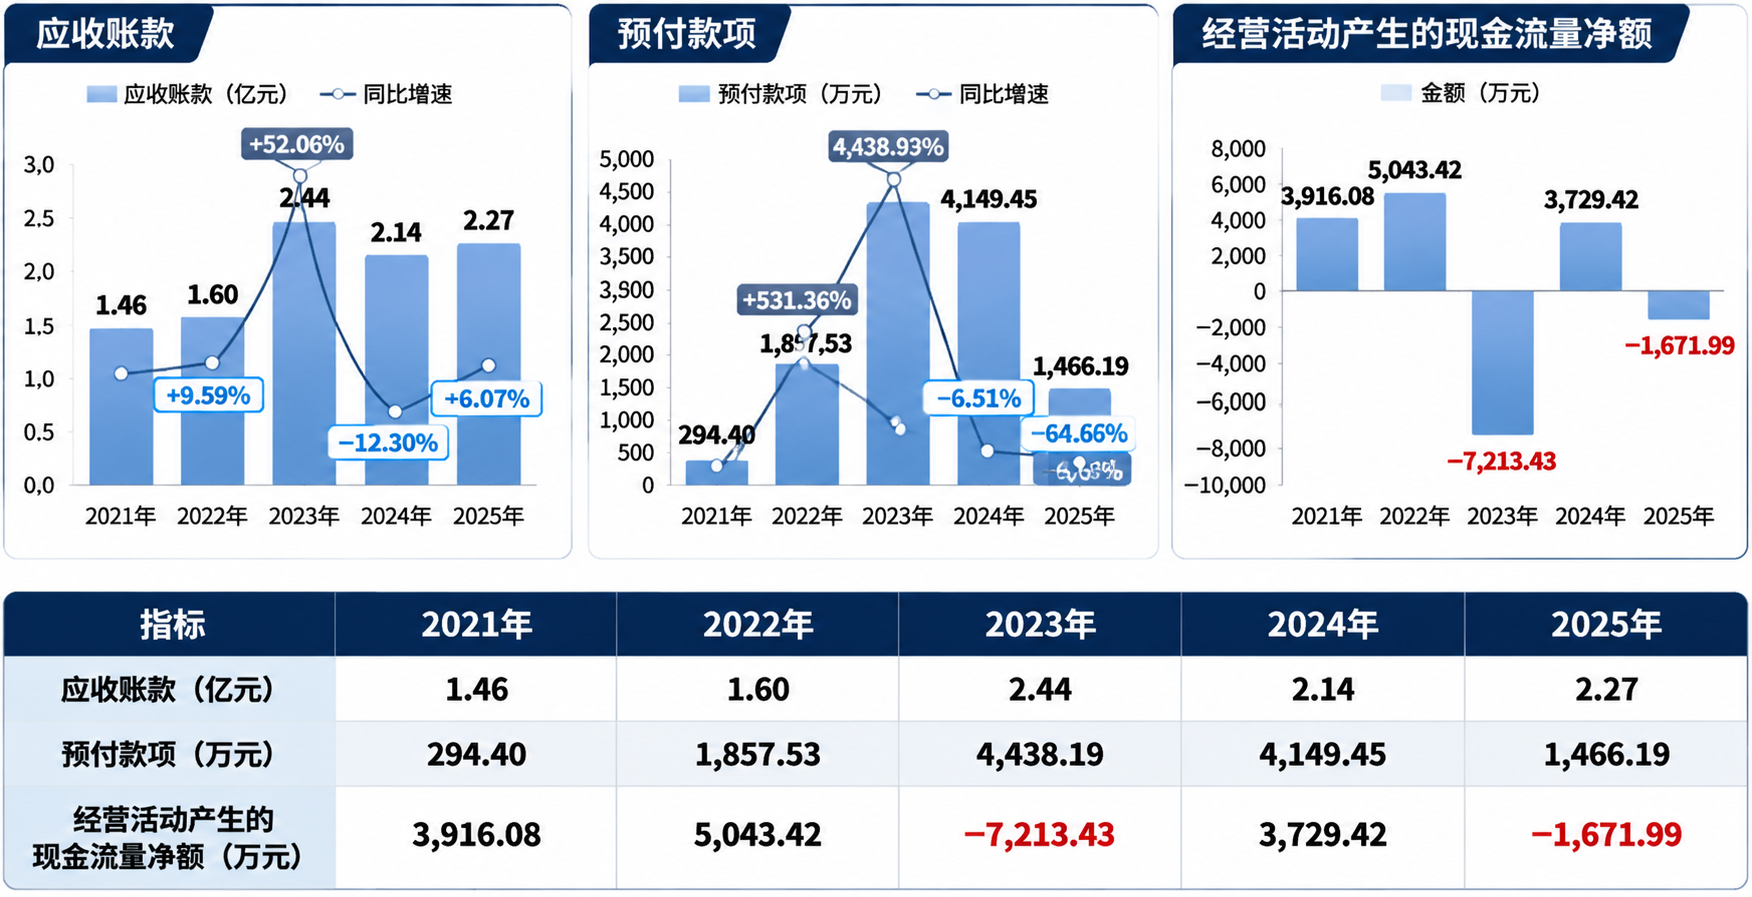
从收购前的财务数据看,2021年和2022年,康惠股份应收账款分别为1.46亿元和1.60亿元,预付款项分别为294.40万元和1857.53万元,经营活动产生的现金流量净额均为正。

2023年收购春盛后,相关指标出现明显变化。康惠股份应收账款增至2.44亿元,同比增长52.06%;预付款项增至4438.19万元,同比增长138.93%。康惠股份在年报中明确表示,应收账款增加主要系春盛药业销售货款增加所致,预付款项增加主要系春盛药业预付材料款增加所致。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

康惠股份布局上游三年后认输退出

春盛药业曾是康惠股份扩展上游业务的降低成本的布局,但最终失败。

康惠股份;布局上游;认输;退出;三年后;投资退出;战略调整

图片来源:界面图库

界面新闻记者 | 李科文

界面新闻编辑 | 谢欣

11月16日晚间,康惠股份公告,公司已通过协议转让方式,将所持春盛药业51%股份以6400万元对价转让给北京启数源科技有限公司,上述股份转让事项已完成过户登记。

交易完成后,康惠股份不再持有春盛药业股份,春盛药业也不再纳入公司合并报表范围。

春盛药业曾是康惠股份扩展上游业务的降低成本的布局。康惠股份收购期间,与原股东签订了业绩对赌协议。三年对赌期结束后,春盛药业未完成业绩承诺,原股东触发股份回购及业绩补偿义务。但因缺乏资金,原股东无力履行相关回购和赔偿义务,康惠股份最终选择转让春盛药业51%股权退出。

11月18日,康惠股份相关工作人员向界面新闻表示,可以将采访提纲发送至公司邮箱。截至发稿,界面新闻尚未收到回复。

收购标的三年业绩承诺均未达标

2023年3月,康惠股份以现金方式按3.59元/股的价格认购春盛药业新增股份1582.04万股,认购金额5679.53万元,认购完成后,春盛药业总股本由1520万股变更为3102.04万股,注册资本变更为3102.0408万元,康惠股份持有春盛药业51%股权。

2023年3月,康惠股份以现金方式按3.59元/股的价格认购春盛药业新增股份1582.04万股,认购金额为5679.53万元。定向发行完成后,春盛药业总股本由1520万股增至3102.04万股,康惠股份持有春盛药业51%股权,成为其控股股东。

在这笔交易中,康惠股份与春盛药业原控股股东、实际控制人骆春明、尹念娟签署了补充协议,设置了业绩承诺及补偿安排。

根据对赌协议,春盛药业2023年度、2024年度及2025年度的净利润,以扣除非经常性损益前后的净利润孰低值为考核口径,分别不得低于300万元、550万元和850万元,三年累计不得低于1700万元。若实际净利润低于承诺净利润,骆春明、尹念娟需按照协议约定向康惠股份进行现金补偿。

从后续实际业绩来看,这场对赌最终未能兑现。

界面新闻了解到,据春盛药业的审计报告,春盛药业2023年度4-12月、2024年度、2025年度经审计的净利润(以扣除非经常性损益前后的净利润孰低值为准),分别为45.24万元、526.73万元、-3670.35万元,均未达到承诺净利润数,对赌方未完成业绩承诺。

到了2026年,春盛药业的经营状况仍未好转。据康惠股份披露的上会会计师事务所审计数据,2026年1-5月,春盛药业实现营业收入2474.86万元,归属于母公司股东的净利润亏损1218.01万元,扣除非经常性损益后的净利润亏损1190.09万元。

事实上,从收购前披露的财务数据来看,春盛药业的盈利能力并不强。

界面新闻梳理,2021年,春盛药业实现营业收入6111.29万元,归属于母公司所有者的净利润为244.99万元,但扣除非经常性损益后的净利润已经亏损70.29万元。到了2022年上半年,春盛药业实现营业收入4176.62万元,归母净利润亏损1810.38万元,扣非归母净利润亏损1806.60万元。

同期,春盛药业归属于母公司所有者的净资产也从2021年末的7261.14万元下降至2022年6月末的5450.76万元,半年减少约1810.38万元。

与此同时,收购前的春盛药业还存在一定的融资担保安排。康惠股份当时披露,春盛药业将位于都江堰市蒲阳镇和平社区、面积19985.85平方米的土地使用权抵押给都江堰金都村镇银行,为春盛药业及其子公司的1497万元贷款提供担保;同时将8吨川贝母质押,为春盛药业及其子公司的660万元贷款提供担保,并将33吨乌梅肉质押,为春盛药业150万元贷款提供担保。

三年上游布局未兑现成本优势

事实上,康惠股份当时收购春盛药业,核心目的之一就是控制原材料采购成本。

界面新闻了解到,2019年年初以来,受人工等要素成本上涨、新版药典实施等因素影响,中药材价格呈普遍上涨态势。中药材天地网数据显示,中药材综合200价格指数已由2019年1月的2180点上涨至2022年的2700点,累计上涨约24%,创近10年新高。

当时这一轮原材料涨价的确给康惠股份带来成本压力。

界面新闻制图

2021年,康惠股份医药制造业务实现营业收入2.81亿元,同比增长7.83%;营业成本1.15亿元,同比增长12.73%,成本增速已经超过收入增速。

当年,康惠股份材料成本达到9190.30万元,同比增长11.71%,医药制造业务毛利率从上年同期的60.86%降至59.09%。

到了2022年,成本压力继续加大。康惠股份医药制造业务收入同比增长21.01%,营业成本却增长56.72%,材料成本达到1.46亿元,同比增长58.47%。同期,医药制造业务毛利率进一步降至47.01%,较2021年下降12.08个百分点。

同期,康惠股份归母净利润由2021年的盈利3648.15万元转为2022年亏损6305.59万元。原材料成本上涨挤压了医药制造业务的毛利空间,成为经营压力的一部分。

而春盛药业与康惠股份原本就存在业务合作关系。早在2014年,春盛药业就在公开转让说明书中将康惠股份列为主要客户,双方已建立多年合作关系,春盛药业主要向康惠股份供应金银花、猪苓、穿心莲、黄连等中药材。

春盛药业经营的部分药材与康惠股份中成药生产业务存在重合,金银花就是其中之一。对于康惠而言,收购春盛不仅可以将原有的上下游采购关系纳入控股体系,还能利用其在西南地区的道地药材资源、产地采购渠道及种植优势,增强原材料供应保障能力,降低采购成本。

但这一设想并没有在后续经营中充分兑现。

问题在于,春盛并不是一家以自有种植基地为核心、能够自主供应大部分原材料的上游种植企业。其业务还包括中药材采购、批发、加工和中药饮片销售。这意味着,春盛自身仍然需要从外部市场采购中药材,并未摆脱原材料价格波动的影响。

康惠股份希望通过收购春盛,将部分外部采购关系转化为集团内部供应协同,但春盛药业自身同样暴露在中药材涨价周期中。原材料价格上涨不仅推高康惠股份的中成药生产成本,也会增加春盛药业的采购成本。

比如,春盛药业2023年当年未完成业绩承诺,主要原因就是近几年中药材价格涨幅较大。为了抢占市场,春盛调整营销策略、提升产品销量,但整体毛利较低,影响了利润表现。

换言之,康惠股份虽然获得了上游业务布局,却没有真正掌握足以抵御市场价格波动的源头供应能力。春盛药业原有的采购、加工和销售业务仍然受到原材料价格及下游市场竞争的影响,原本期待的采购成本优势没有充分转化为盈利贡献。

与此同时,春盛药业的经营模式还给康惠股份带来了较大的资金占用压力。

界面新闻制图

中药材贸易和医药流通业务通常需要提前采购、备货和储存,再向下游客户销售并回收货款,对企业营运资金的要求较高。春盛药业并入康惠股份后,这一经营特征也反映在财务数据中。

从收购前的财务数据看,2021年和2022年,康惠股份应收账款分别为1.46亿元和1.60亿元,预付款项分别为294.40万元和1857.53万元,经营活动产生的现金流量净额均为正。

2023年收购春盛后,相关指标出现明显变化。康惠股份应收账款增至2.44亿元,同比增长52.06%;预付款项增至4438.19万元,同比增长138.93%。康惠股份在年报中明确表示,应收账款增加主要系春盛药业销售货款增加所致,预付款项增加主要系春盛药业预付材料款增加所致。

未经正式授权严禁转载本文,侵权必究。