



界面新闻记者 |
近日,知名私募正圆投资旗下部分产品再度跌入“5毛基”行列,即产品自成立以来的最新累计净值为0.5-0.6之间。
以“正圆长兴1号”为例,根据第三方平台数据,该产品成立于2021年7月28日,至2024年9月20日累计净值一度回撤至0.338,随后产品净值开始有所修复,至2025年9月30日一度修复至0.736。近一年多以来,该产品净值再度出现回撤,截至2026年11月13日,最新累计净值为0.528。
类似的还有“正圆长兴二十号”,截至2026年11月13日,产品最新累计净值为0.57。
此外,根据第三方平台数据,截至2026年11月13日,正圆投资旗下的“正圆长牛壹号”、“正圆长兴二十二号”、“正圆长兴十七号”最新累计净值均在0.6-0.7之间,“正圆长兴十八号”、“正圆榕兴2号”、“正圆榕兴1号”最新累计净值均在0.7-0.8之间。
正圆投资成立于2015年10月,目前公司共有三位核心基金经理。其中,廖茂林曾任北京金润禾投资研究员、广州金域投资研究经理、广州金骏投资研究副总监;华通曾任广发基金专户投资经理和华商基金研究员;戴旅京曾任恒时集团投资管理部总经理、博量资产副总经理、益恒投资研究经理、北京金润道禾投资研究员。

正圆投资曾一度取得突出的收益表现,以公司成立以后发行的首只产品 “正圆壹号”为例,根据第三方平台数据,该产品成立于2016年7月14日,至2022年7月5日累计净值一度高达58.4268。
有着良好的历史业绩作为支撑,正圆投资在2020-2022年迎来一波产品发行热潮。
Wind数据显示,截至2026年11月18日,正圆投资旗下一共备案过256只私募产品,其中2020年-2022年各年度备案的产品数量分别为52只、130只和43只,这三年累计备案的产品数量占公司已备案产品总数的比例高达87.89%。
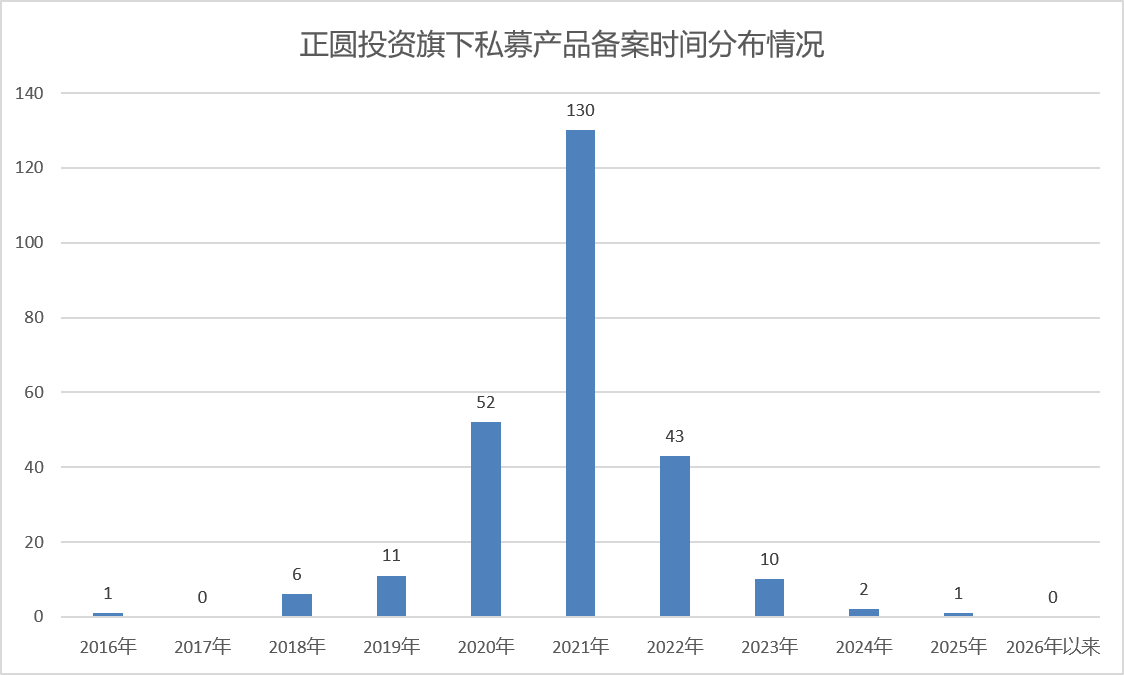
数据来源:Wind、界面新闻整理
根据公开资料,正圆投资的管理规模也在2020年-2022年期间快速扩张,其中,2021年公司的管理规模首次突破100亿元大关。
然而,大约自2022年下半年以后,正圆投资旗下产品的净值纷纷开始出现大幅回撤。
仍以“正圆壹号”为例,至2024年9月23日产品累计净值一度回撤至13.897,相较于2022年7月创出的历史峰值区间回撤高达76.21%。此后,该产品的净值也曾一度有所修复,不过截至2026年11月17日最新累计净值为24.4385,与历史高点相比回撤幅度依然高达58.17%。
近年来正圆投资的管理规模也开始逐步缩水。
根据Wind数据,截至2026年11月18日,正圆投资旗下的产品中,有127只已经提前清算,2只正常清算,仍在运作的127只产品中有68只截至2026年第三季度向中基协报送的存续规模不足1000万元,目前该公司的总管理规模也已经回落至20-50亿元区间。
界面新闻注意到,近年来正圆投资也在努力做出调整。
一方面,尽管最近几年管理规模不断缩水,正圆投资却依然在不断扩充人员储备,并且还实施了股权激励。
天眼查APP数据显示,自2018年以来,正圆投资的参保人数逐年递增,至2025年已经达到41人。
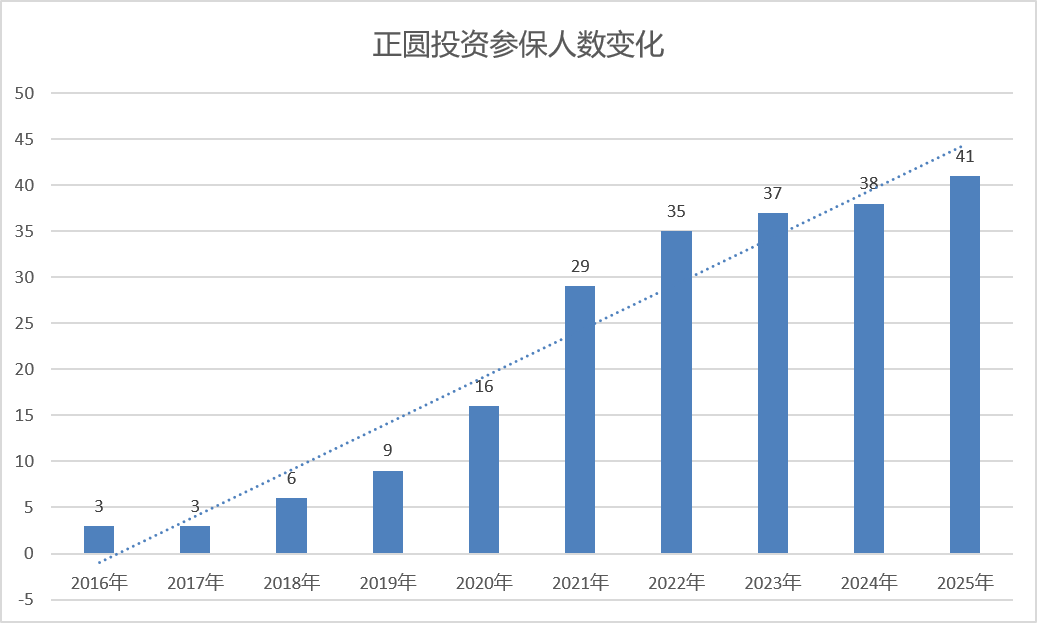
数据来源:天眼查APP、界面新闻整理
根据天眼查APP数据,2025年12月,正圆投资发生一次股权变更,廖茂林、戴旅京、黄志豪三位股东的直接持股比例未变,依然为60%、8%和5%,华通的直接持股比例由原来的27%下降至20%,广州正圆管理咨询合伙企业(下称:正圆管理咨询)进入该公司股东序列,持股比例为7%。正圆管理咨询成立于2025年11月,由包括廖茂林、戴旅京在内的八位自然人共同合伙成立。
界面新闻查询中基协公示信息发现,正圆管理咨询除了廖茂林、戴旅京之外的其他六位合伙人也均为正圆投资员工。
另一方面,近年来正圆投资参与上市公司调研的频次相较早年有显著提升。
Wind数据显示,2021年和2022年,正圆投资的年度调研总次数分别为228次和330次,在该年度私募调研榜单中排名第34位和第65位,而2023年公司调研总次数直接飙升至830次,排名上升至第5位,2024年和2025年更是分别以高达1120次和1059次的“战绩”蝉联私募调研榜单冠军,2026年以来该公司也已经调研602次,在私募调研榜单中排名第2。
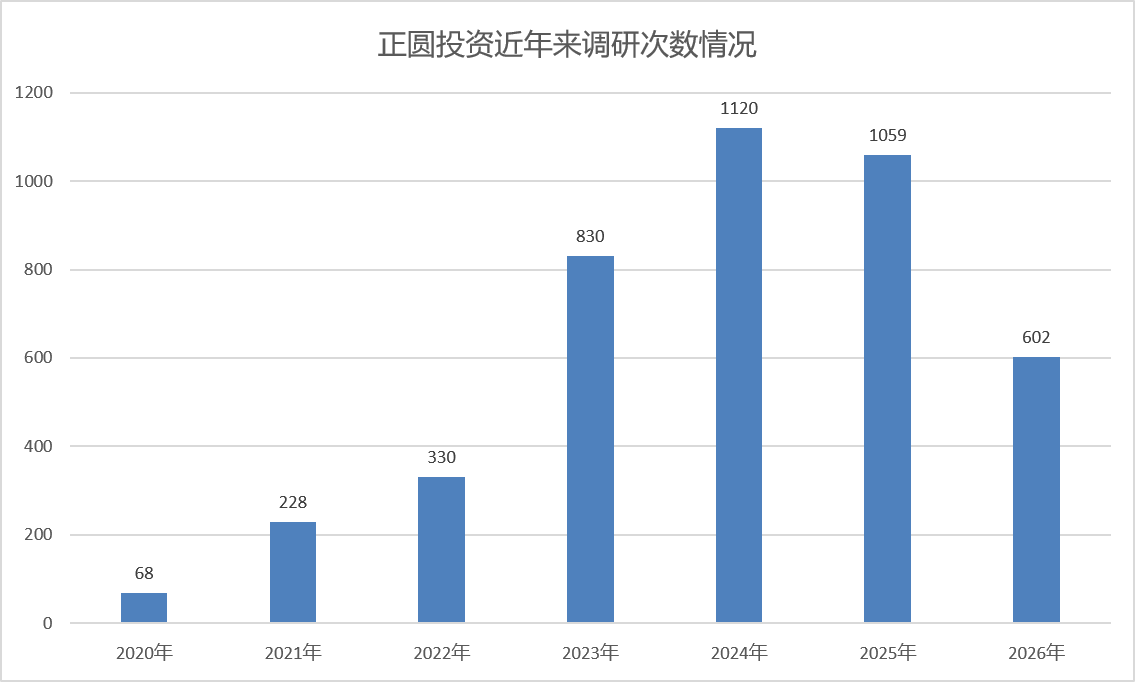
数据来源:Wind、界面新闻整理
可惜的是,尽管一直在“加足马力”积极调研,正圆投资旗下产品近年来的收益表现却依然不尽如人意。
有业内人士对界面新闻分析称,通过参与上市公司调研,私募可以深入了解上市公司的业务模式、财务状况、发展规划等,为自身投资决策提供重要依据。但是通过调研获取到的相关资料往往具有一定的局限性,如果私募将大量的资源投入到调研活动中,也可能会影响公司在其他方面的研究效率与深度。
此外,界面新闻注意到,现阶段正圆投资对后续市场行情的看法依然偏乐观。
在2026年11月初发布的月度观点中,正圆投资表示:“站在当前时点,我们认为市场已具备企稳反弹的修复基础,无需过度悲观。支撑来自三重边际改善的共振;海外方面,美联储10月议息按兵不动、维持利率不变,加息节奏暂缓并进入观察期,叠加中东局势谈判缓和预期,原油价格回落,短期外部超预期紧缩的压力边际缓和;内部方面,前期调整中杠杆与高估值水分已得到较大释放,风险出清趋于充分,进一步下行的动能与空间同步收窄;政策层面,监管层着力盘活存量工具、疏通资金落地堵点、稳定市场预期,托底意图明确。三股力量共同指向风险偏好的边际修复,市场有望迎来阶段性反弹窗口。”
评论