
正在阅读:

三因素助推日元快速走强,趋势性反转仍难确立

扫一扫下载界面新闻APP

三因素助推日元快速走强,趋势性反转仍难确立

此轮日元反弹得益于政策预期重估、套息交易平仓与资金回流日本等一系列因素的支撑。

美联储,日元贬值

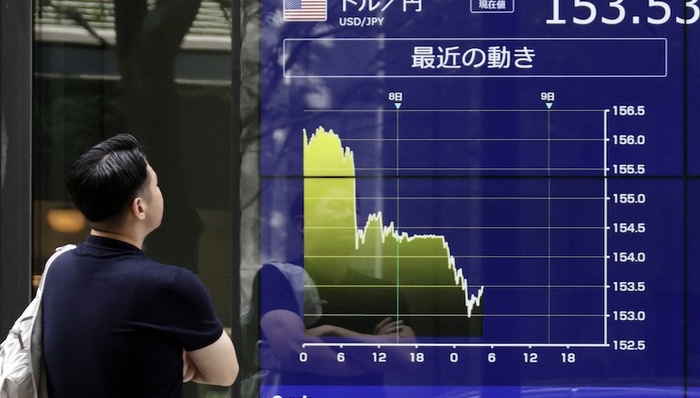
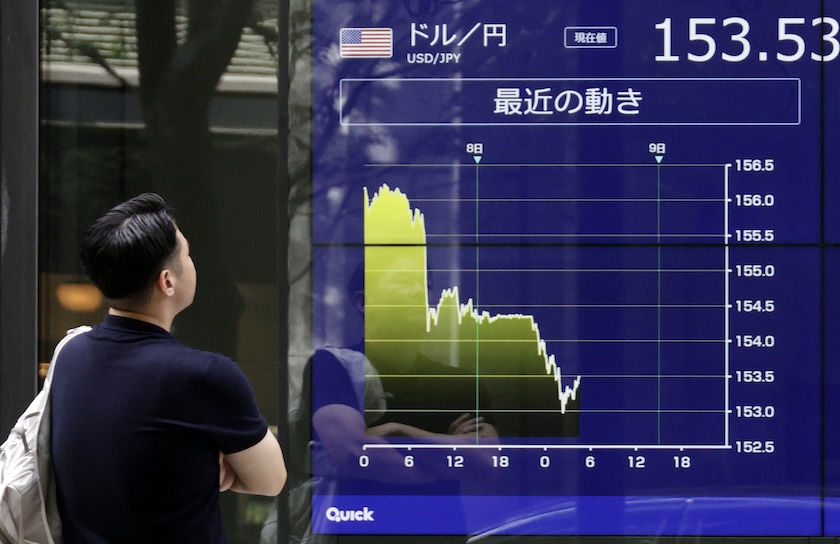
当地时间2026年9月8日,日本东京,一名路人查看显示美元对日元汇率的显示器。图源:CFP

界面新闻记者 | 刘婷

9月上旬,日元快速走强——日元对美元汇率从1美元兑160日元附近一度升至1美元兑153日元。但分析人士认为,对日元而言,这更多是反弹,而非趋势性反转。核心原因在于,决定日元走势的关键变量——美国货币政策转向——尚未明朗。

分析人士指出,此轮日元反弹得益于政策预期重估、套息交易平仓与资金回流日本等一系列因素的支撑。

首先是美日加息不同步的预期,推动美日利差持续收窄。尽管市场也对美联储加息存在预期,但同时市场普遍认为日本加息频率要远高于美联储。

“市场交易更侧重于预期差。尽管美联储9月加息概率上升,但同时日本央行可能由半年加息一次转向季度调整,远期美日利差仍有收窄可能。”东方金诚研究发展部分析师徐嘉琦对界面新闻表示。

周二,日本10年期国债收益率一度升至3.035%,创近30年来新高,日美利差较两年前收窄超过100个基点。
其次是套息交易平仓。徐嘉琦指出,7月底美日联合干预汇市改变了套息交易的风险收益结构,即使名义利差仍然可观,汇率波动和政策风险上升也可能使套息收益不足以覆盖潜在损失。美国商品期货交易委员会(CFTC)数据显示,截至9月8日当周,日元对美元净空头持仓已转为负值,意味着投机性头寸自2月以来首次转为净多头。

与此同时,随着日本国债收益率回升,资金也在逐步回流日本国内。据路透社报道,截至8月22日,日本投资者今年以来已净卖出约3万亿日元海外债券,创2022年以来同期最大规模的净卖出;另据摩根大通对82家日本企业养老基金的调查显示,计划增持本土债券的净占比创2008年以来最高。

“日本投资者减少海外债券配置或者将资金汇回国内,都会形成日元买盘。”徐嘉琦说。

不过,分析人士指出,尽管有这些利好因素,但现在还难言日元迎来趋势性反转,本轮反弹高度可能有限。

徐嘉琦表示,日元此前的上涨已经计入了相当一部分加息预期,但仅凭一次加息,还不能确认日元已经进入持续升值周期。在本周五的会议上,日本央行是否会暗示年内继续加息,以及其对中性利率和最终利率水平的判断,将对汇率走势产生更大影响。

目前市场普遍预期日本央行将在周五的议息会议上将政策利率由1%提高至1.25%,但对于下次加息时点不会给予明确指引,预计继续以数据依赖、不预先承诺的方式引导预期。

西部证券海外政策分析师张泽恩也对界面新闻表示,目前不能认定日元已经出现趋势性反转,此次反弹更多是短期表现。

他指出,从根本上说,美日两国加息预期的差异仍是日元汇率最核心的变量。“日元是否真正反转,关键不在日本,而在美国。日本央行大概率仍会维持加息方向不变,但更关键的是美国何时从加息转向降息。”

凯投宏观首席市场经济学家乔纳斯·戈尔特曼也持同样看法。他对界面新闻表示,日元近期走势很可能震荡反复,一个明显的触发因素是本周五的日本央行议息会议,市场已对加息结果定价充分,若委员会的前瞻指引令人失望,日元可能回吐部分近期涨幅。此外,油价飙升和美债收益率上升等潜在逆风因素也构成压力。戈尔特曼认为,日元趋势性反转更可能是2027年的故事,而非当下。

截至北京时间周三13:30,日元对美元报1美元兑换155.30日元,较上日跌约0.13%,延续前两日的跌势。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

三因素助推日元快速走强,趋势性反转仍难确立

此轮日元反弹得益于政策预期重估、套息交易平仓与资金回流日本等一系列因素的支撑。

美联储,日元贬值

当地时间2026年9月8日,日本东京,一名路人查看显示美元对日元汇率的显示器。图源:CFP

界面新闻记者 | 刘婷

9月上旬,日元快速走强——日元对美元汇率从1美元兑160日元附近一度升至1美元兑153日元。但分析人士认为,对日元而言,这更多是反弹,而非趋势性反转。核心原因在于,决定日元走势的关键变量——美国货币政策转向——尚未明朗。

分析人士指出,此轮日元反弹得益于政策预期重估、套息交易平仓与资金回流日本等一系列因素的支撑。

首先是美日加息不同步的预期,推动美日利差持续收窄。尽管市场也对美联储加息存在预期,但同时市场普遍认为日本加息频率要远高于美联储。

“市场交易更侧重于预期差。尽管美联储9月加息概率上升,但同时日本央行可能由半年加息一次转向季度调整,远期美日利差仍有收窄可能。”东方金诚研究发展部分析师徐嘉琦对界面新闻表示。

周二,日本10年期国债收益率一度升至3.035%,创近30年来新高,日美利差较两年前收窄超过100个基点。

其次是套息交易平仓。徐嘉琦指出,7月底美日联合干预汇市改变了套息交易的风险收益结构,即使名义利差仍然可观,汇率波动和政策风险上升也可能使套息收益不足以覆盖潜在损失。美国商品期货交易委员会(CFTC)数据显示,截至9月8日当周,日元对美元净空头持仓已转为负值,意味着投机性头寸自2月以来首次转为净多头。

与此同时,随着日本国债收益率回升,资金也在逐步回流日本国内。据路透社报道,截至8月22日,日本投资者今年以来已净卖出约3万亿日元海外债券,创2022年以来同期最大规模的净卖出;另据摩根大通对82家日本企业养老基金的调查显示,计划增持本土债券的净占比创2008年以来最高。

“日本投资者减少海外债券配置或者将资金汇回国内,都会形成日元买盘。”徐嘉琦说。

不过,分析人士指出,尽管有这些利好因素,但现在还难言日元迎来趋势性反转,本轮反弹高度可能有限。

徐嘉琦表示,日元此前的上涨已经计入了相当一部分加息预期,但仅凭一次加息,还不能确认日元已经进入持续升值周期。在本周五的会议上,日本央行是否会暗示年内继续加息,以及其对中性利率和最终利率水平的判断,将对汇率走势产生更大影响。

目前市场普遍预期日本央行将在周五的议息会议上将政策利率由1%提高至1.25%,但对于下次加息时点不会给予明确指引,预计继续以数据依赖、不预先承诺的方式引导预期。

西部证券海外政策分析师张泽恩也对界面新闻表示,目前不能认定日元已经出现趋势性反转,此次反弹更多是短期表现。

他指出,从根本上说,美日两国加息预期的差异仍是日元汇率最核心的变量。“日元是否真正反转,关键不在日本,而在美国。日本央行大概率仍会维持加息方向不变,但更关键的是美国何时从加息转向降息。”

凯投宏观首席市场经济学家乔纳斯·戈尔特曼也持同样看法。他对界面新闻表示,日元近期走势很可能震荡反复,一个明显的触发因素是本周五的日本央行议息会议,市场已对加息结果定价充分,若委员会的前瞻指引令人失望,日元可能回吐部分近期涨幅。此外,油价飙升和美债收益率上升等潜在逆风因素也构成压力。戈尔特曼认为,日元趋势性反转更可能是2027年的故事,而非当下。

截至北京时间周三13:30,日元对美元报1美元兑换155.30日元,较上日跌约0.13%,延续前两日的跌势。

未经正式授权严禁转载本文,侵权必究。