
正在阅读:

茶颜悦色广州首店开业,入局新鲜零食寻求第二增长曲线

扫一扫下载界面新闻APP

茶颜悦色广州首店开业,入局新鲜零食寻求第二增长曲线

可以说,茶颜悦色正在尝试把金粒门的产品模式,引入了自己庞大的茶饮流量上,试图在不稀释品牌的前提下,多赚一份鲜食零食的钱。

文|源Sight 王言

赶着在十一节前,茶颜悦色在广州的门店终于落地。

9月30日,广州万象城的茶颜悦色正式营业,据媒体报道,该门店排队排出近1公里,开业不到两小时,就宣布停止接单。

今年来,茶颜悦色可谓动作频频。一方面,它们终于不再像以前一样那么“克制”,把门店开到了广州这样的一线城市,但同时,也将小神闲茶馆、昼夜诗酒茶艺文小酒馆两个子品牌等关停;另一方面,切入新鲜零售等新赛道,甚至由于门店的设计、包装等,还被网友调侃“越来越像金粒门”“门店好像是金粒门帮着装修的”。
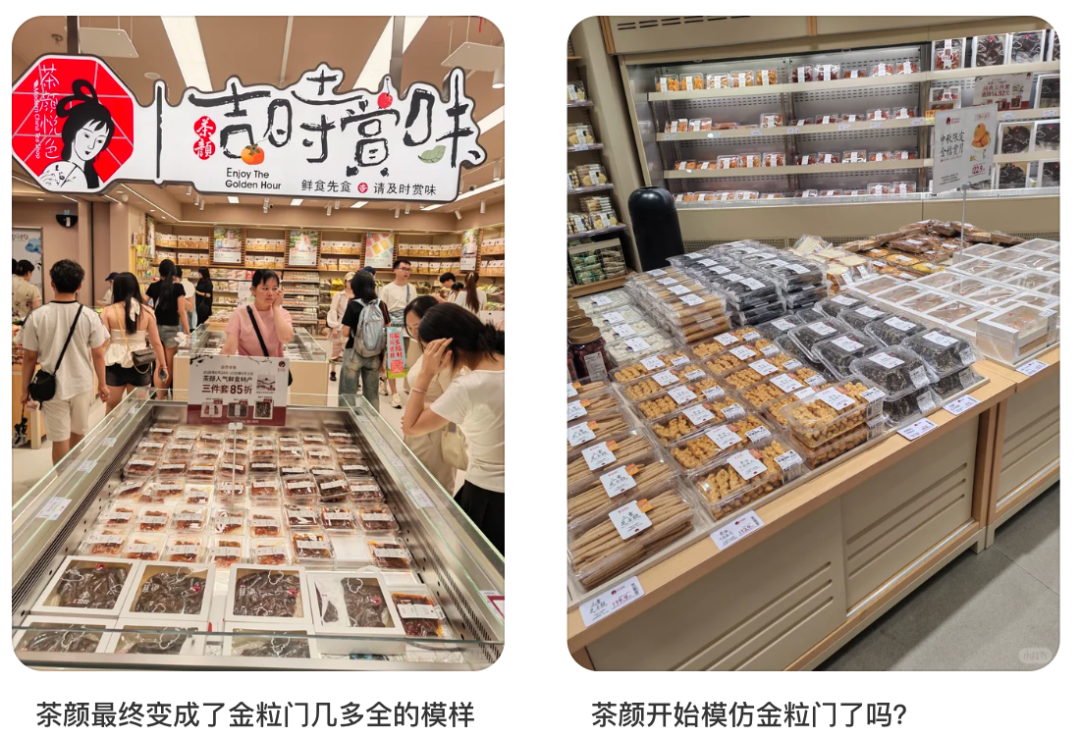
截图来源于小红书

不过,对茶颜悦色而言,在广州等一线市场开店,依然是其全国化征程里的关键。

它既要保留自身标志性的中式美学与产品特色,又要适应一线城市高强度竞争。而切入新鲜零食等新赛道,既要靠这些业务找到新增长点,又要警惕品牌定位出现模糊。

在新茶饮行业洗牌加剧的当下,但如何在扩张与坚守之间找到平衡,是茶颜悦色接下来必须思考的问题。

多赚一份钱

最近长沙街头,不少茶颜悦色的游园会门店里,出现了一块叫“吉时赏味”的新区域。在这里,陈列着大量明亮冷柜、透明分装盒、开放自选货架、试吃台……

吉时赏味采取店中店的模式,内嵌于原有门店,出售的数十款款鲜食单品,覆盖卤味熟食、中式点心、坚果炒货、果干蜜饯,其中素食多在10元以内、鸭货不超过20元,主打少添加、短保鲜特色。

今年9月,定位更大的吉时赏味7MALL游园会店又在长沙天心区五一大道开业。

而在新鲜零食热潮中,最出圈的玩家,是同样来自长沙的金粒门,其主打短保鲜食加罐装现萃茶饮,用明亮冷柜、透明分装、开放自选和大量试吃,直接把现制零食做成了一种消费景观。

据不完全统计,金粒门目前已开36家门店,遍布湖南、广东、湖北、江苏、江西。9月17日,金粒门浙江首店在杭州萧山万象汇开业;9月28-30日,金粒门在佛山、珠海和广州的三家门店相继营业。
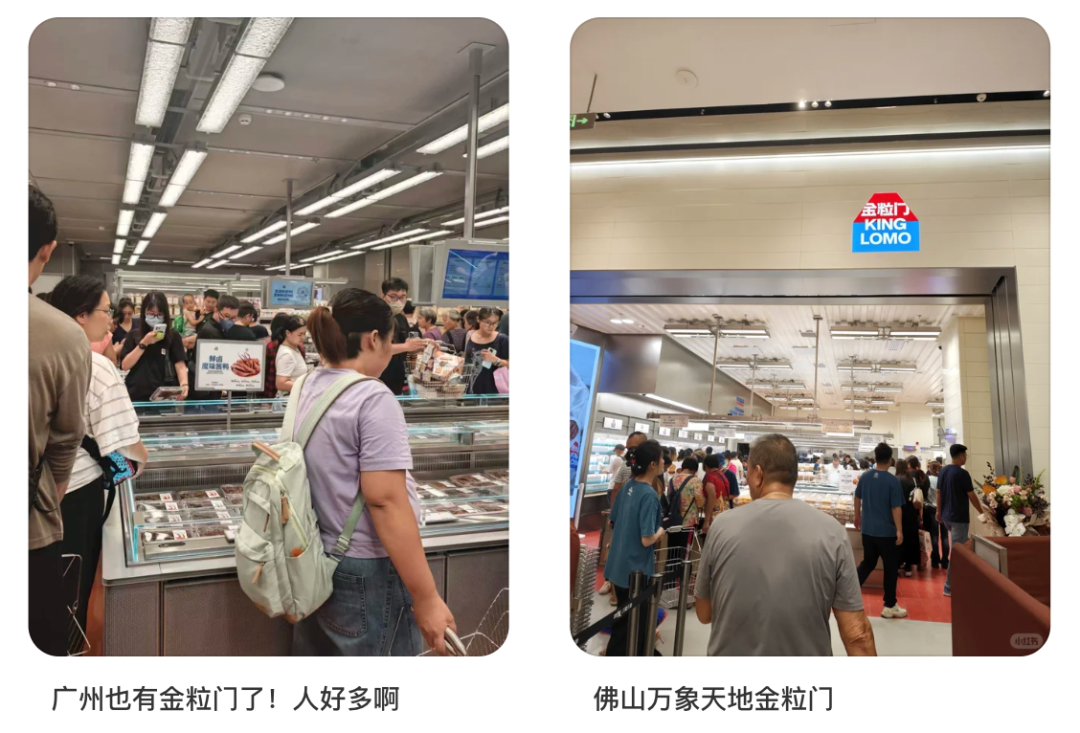
截图来源于小红书

而茶颜悦色入局新鲜零食也有着自己的逻辑。如今,茶饮同质化严重、增长见顶,而它手握强大的直营渠道和私域流量,可以借此让消费者在等奶茶的时间段购买零食,提升门店坪效。

一直以来,金粒门的门店有极强的辨识度——大面积透亮的冷藏柜,零食统一用透明盒分装;极简工业风装修,开放式自选加试吃;商品主打短保鲜卤、现烤肉脯、烘焙点心和果干等。

而茶颜吉时赏味几乎复刻了这套视觉语言,它们也采用了透亮的冷柜、透明分装的产品,同时安置了简约货架和试吃台,甚至放弃了茶颜一贯的中式古风审美。

在商品逻辑方面,金粒门主打的是短保鲜食和罐装现萃茶饮,其中零食是销售主力,茶饮也扮演着引流的角色;茶颜悦色的吉时赏味一上来就铺了数十款款短保产品,爆款鲜卤鸭货、现烤肉脯、泡芙、麻薯、锅巴、蜜饯等,再保留奶茶、加入罐罐奶茶和特调饮品。

所以遮住logo,两家门店从冷柜到货架再到试吃台,几乎难分彼此,不过,两个品牌的区别在于,金粒门主业是零食、饮品只是配套,而吉时赏味目前只是依附于茶颜茶饮门店的店中店。

眼下,金粒门已经把这套模型在包括长沙在内的多个一二线城市的商圈跑通,茶饮吸引进店,短保零食拉高客单和利润,奶茶配卤味点心打包带走,显著提升坪效。

相比之下,茶颜悦色在长沙本身门店密度极高、客流巨大,直接在原有游园会门店里内嵌吉时赏味店中店,有望把等奶茶的顾客转化成零食消费者。可以说,茶颜悦色正在尝试把金粒门的产品模式,引入了自己庞大的茶饮流量上,试图在不稀释品牌的前提下,多赚一份鲜食零食的钱。

面对高手局

在新业务之外,茶颜悦色也在尝试找到新的扩张模式。

一直以来,茶颜悦色在长沙都采用单城密集开店模式。比如在2019年,其快速将长沙的门店数从80家扩张至近500多家。

而这一策略,是建立在茶颜悦色的网红效应下,门店高居不下的收入之上的。据36氪报道,2018年,茶颜悦色的单店营收是26万元/月,2020年该数字增加至35万元/月。

从2020年开始,经历了一阵规模阵痛后,茶颜悦色尝试从密集布局单一城市转向了区域性扩张。当年12月,茶颜悦色首次走出长沙,将门店开到了武汉。此后,茶颜悦色也开始布局湖南其他城市,相继在南京、重庆、无锡、常德、株洲、岳阳和浏阳等新一线和二三线城市开店。

需要注意的是,从此前在长沙,高门店密度、低客单价的模式无形中为茶颜悦色筑起了一道护城河,但一旦进入其他城市,茶颜悦色的品牌、流量等优势可能变小。

同时,在房租、人力成本更高,且布满大小茶饮品牌的其他一二线城市,茶颜悦色有多大的盈利空间也存在未知数。

这可能也是长期以来,长颜悦色未能将正式门店开在北上广深的原因。

目前,茶颜悦色仍处在一个规模调整的阶段。根据极海品牌监测的数据,茶颜悦色门店在2024年达到900家左右的顶点后,扩张开始停滞,到了今年的9月29日,为872家。
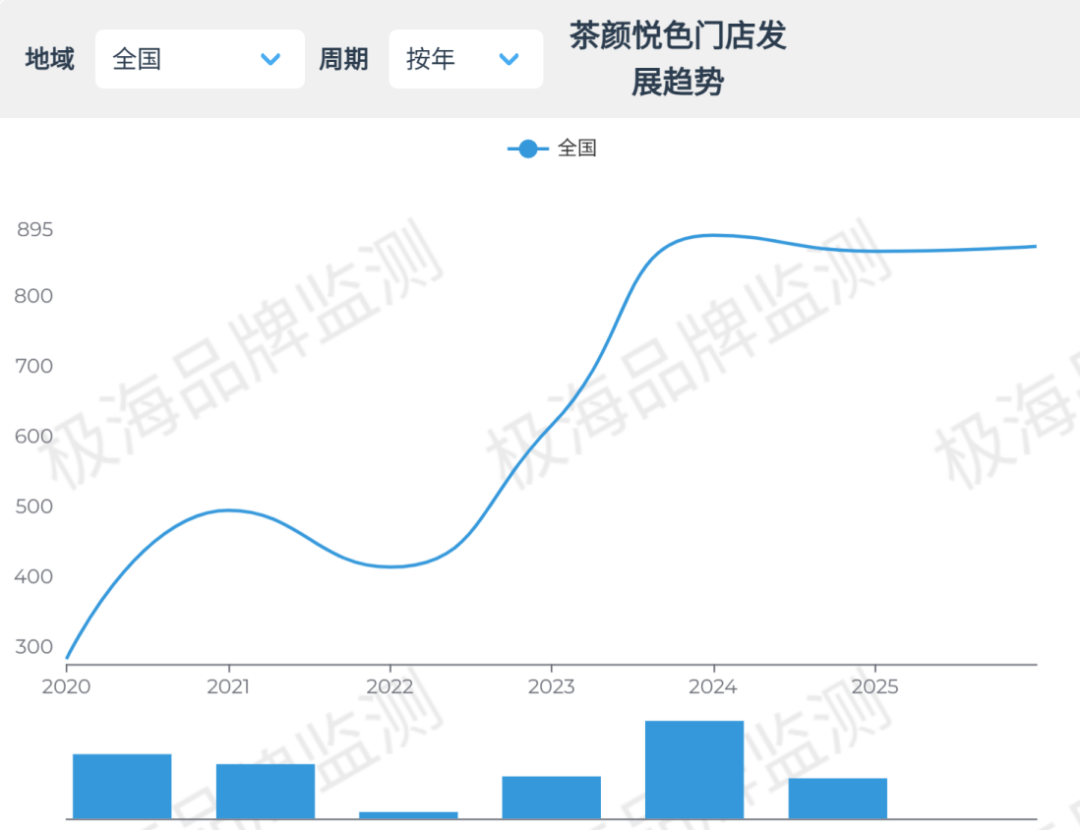
图片来源:极海品牌监测

在广州开店,对目前茶颜悦色的扩张而言,算是一次压力测试。

毕竟,广州是国内茶饮竞争最白热化的“高手局”,喜茶、丘大叔等本土与全国品牌扎根多年,消费者见多识广,口味挑剔。如果能在这里跑通盈利模型,就证明茶颜的模式具备真正的全国复制能力。反之,若只能依靠开业短期打卡热度,也意味着它依旧难以摆脱“长沙限定网红”的标签。

新的扩张阶段

茶颜悦色的扩张如今面临与其他大多数茶饮品牌不同的情况,原因是结构性的。

一方面在于,茶颜悦色长期坚持直营,这虽然保证了品控和服务的一致性,却也天然制约了品牌的扩张速度。

过去几年,当霸王茶姬、古茗以及被称为茶颜悦色“平替”的茶理一世等品牌靠加盟在全国攻城略地时,茶颜依然以相对缓慢的速度开店。

另一方面,则是跨省供应链的考验。茶颜的中式现制逻辑,也依赖于本地的原料、培训和管理半径。持续跨省开店,意味着供应链、冷链、人力成本可能将进行一定程度上调整。

而在子品牌的探索上,茶颜悦色仍然需要不断试错。

22天前,茶颜悦色宣关停子品牌昼夜小酒馆,它们在告别文中坦言,昼夜小酒馆“想喝酒的人来了,觉得这里不够酒吧。不喝酒的人来了,却要面对一半的酒类菜单”。
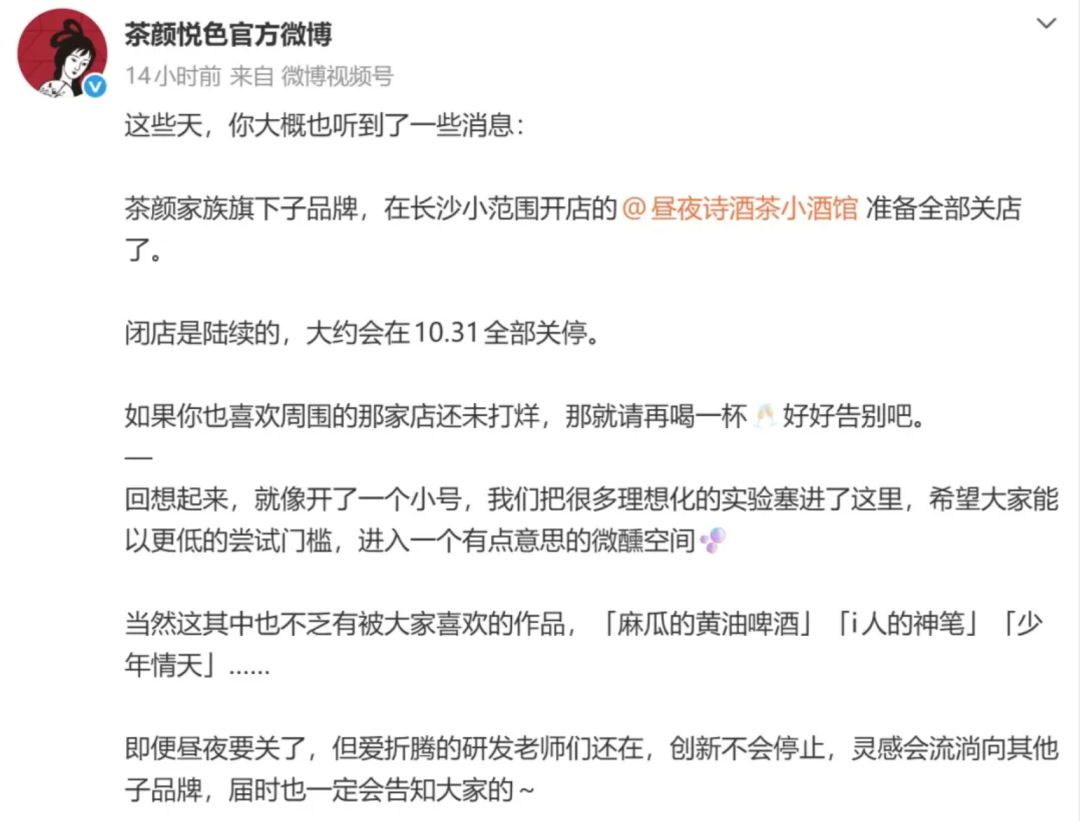
截图来源于微博

茶颜悦色明确指出,情绪下消费的堂食酒水和第三微醺空间并不是刚需,“消费养不起市中心的地段,商业模型也没被验证,就会权衡是否值得投入”。

如今,在茶颜悦色一众子品牌矩阵中,最大的亮点是古德墨柠。它聚焦青柠乳茶,热度一度反超主品牌,目前已开出百余家门店,是茶颜家族中门店数最多、产品与主品牌区隔最明显的子品牌。

而这可能也是它被选中跟随主品牌跨省开店的的原因。此次南下广州,陪着茶颜悦色一起开店的另一个品牌,就是古德墨柠。

对于吉时赏味来说,由于新鲜零食、短保卤味这类品类,对冷链等上游链条的要求也加为苛刻,这对供应链能力也存在着一定的压力。未来茶颜悦色又是否能够把这一模式复制到其他门店,甚至带到省外,也有着不确定性。

好在,广州第一家门店的开业,是茶颜悦色向外界释放的明确信号,它不想永远困在长沙。同时,它又想在新鲜零食、跨省市场这些新变量中,寻找真正的第二曲线。

本文为转载内容,授权事宜请联系原著作权人。

茶颜悦色

3.4k
  • 茶颜悦色仍无上海开店计划
  • 茶颜悦色接连关停两大子品牌

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

茶颜悦色广州首店开业,入局新鲜零食寻求第二增长曲线

可以说,茶颜悦色正在尝试把金粒门的产品模式,引入了自己庞大的茶饮流量上,试图在不稀释品牌的前提下,多赚一份鲜食零食的钱。

文|源Sight 王言

赶着在十一节前,茶颜悦色在广州的门店终于落地。

9月30日,广州万象城的茶颜悦色正式营业,据媒体报道,该门店排队排出近1公里,开业不到两小时,就宣布停止接单。

今年来,茶颜悦色可谓动作频频。一方面,它们终于不再像以前一样那么“克制”,把门店开到了广州这样的一线城市,但同时,也将小神闲茶馆、昼夜诗酒茶艺文小酒馆两个子品牌等关停;另一方面,切入新鲜零售等新赛道,甚至由于门店的设计、包装等,还被网友调侃“越来越像金粒门”“门店好像是金粒门帮着装修的”。

截图来源于小红书

不过,对茶颜悦色而言,在广州等一线市场开店,依然是其全国化征程里的关键。

它既要保留自身标志性的中式美学与产品特色,又要适应一线城市高强度竞争。而切入新鲜零食等新赛道,既要靠这些业务找到新增长点,又要警惕品牌定位出现模糊。

在新茶饮行业洗牌加剧的当下,但如何在扩张与坚守之间找到平衡,是茶颜悦色接下来必须思考的问题。

多赚一份钱

最近长沙街头,不少茶颜悦色的游园会门店里,出现了一块叫“吉时赏味”的新区域。在这里,陈列着大量明亮冷柜、透明分装盒、开放自选货架、试吃台……

吉时赏味采取店中店的模式,内嵌于原有门店,出售的数十款款鲜食单品,覆盖卤味熟食、中式点心、坚果炒货、果干蜜饯,其中素食多在10元以内、鸭货不超过20元,主打少添加、短保鲜特色。

今年9月,定位更大的吉时赏味7MALL游园会店又在长沙天心区五一大道开业。

而在新鲜零食热潮中,最出圈的玩家,是同样来自长沙的金粒门,其主打短保鲜食加罐装现萃茶饮,用明亮冷柜、透明分装、开放自选和大量试吃,直接把现制零食做成了一种消费景观。

据不完全统计,金粒门目前已开36家门店,遍布湖南、广东、湖北、江苏、江西。9月17日,金粒门浙江首店在杭州萧山万象汇开业;9月28-30日,金粒门在佛山、珠海和广州的三家门店相继营业。

截图来源于小红书

而茶颜悦色入局新鲜零食也有着自己的逻辑。如今,茶饮同质化严重、增长见顶,而它手握强大的直营渠道和私域流量,可以借此让消费者在等奶茶的时间段购买零食,提升门店坪效。

一直以来,金粒门的门店有极强的辨识度——大面积透亮的冷藏柜,零食统一用透明盒分装;极简工业风装修,开放式自选加试吃;商品主打短保鲜卤、现烤肉脯、烘焙点心和果干等。

而茶颜吉时赏味几乎复刻了这套视觉语言,它们也采用了透亮的冷柜、透明分装的产品,同时安置了简约货架和试吃台,甚至放弃了茶颜一贯的中式古风审美。

在商品逻辑方面,金粒门主打的是短保鲜食和罐装现萃茶饮,其中零食是销售主力,茶饮也扮演着引流的角色;茶颜悦色的吉时赏味一上来就铺了数十款款短保产品,爆款鲜卤鸭货、现烤肉脯、泡芙、麻薯、锅巴、蜜饯等,再保留奶茶、加入罐罐奶茶和特调饮品。

所以遮住logo,两家门店从冷柜到货架再到试吃台,几乎难分彼此,不过,两个品牌的区别在于,金粒门主业是零食、饮品只是配套,而吉时赏味目前只是依附于茶颜茶饮门店的店中店。

眼下,金粒门已经把这套模型在包括长沙在内的多个一二线城市的商圈跑通,茶饮吸引进店,短保零食拉高客单和利润,奶茶配卤味点心打包带走,显著提升坪效。

相比之下,茶颜悦色在长沙本身门店密度极高、客流巨大,直接在原有游园会门店里内嵌吉时赏味店中店,有望把等奶茶的顾客转化成零食消费者。可以说,茶颜悦色正在尝试把金粒门的产品模式,引入了自己庞大的茶饮流量上,试图在不稀释品牌的前提下,多赚一份鲜食零食的钱。

面对高手局

在新业务之外,茶颜悦色也在尝试找到新的扩张模式。

一直以来,茶颜悦色在长沙都采用单城密集开店模式。比如在2019年,其快速将长沙的门店数从80家扩张至近500多家。

而这一策略,是建立在茶颜悦色的网红效应下,门店高居不下的收入之上的。据36氪报道,2018年,茶颜悦色的单店营收是26万元/月,2020年该数字增加至35万元/月。

从2020年开始,经历了一阵规模阵痛后,茶颜悦色尝试从密集布局单一城市转向了区域性扩张。当年12月,茶颜悦色首次走出长沙,将门店开到了武汉。此后,茶颜悦色也开始布局湖南其他城市,相继在南京、重庆、无锡、常德、株洲、岳阳和浏阳等新一线和二三线城市开店。

需要注意的是,从此前在长沙,高门店密度、低客单价的模式无形中为茶颜悦色筑起了一道护城河,但一旦进入其他城市,茶颜悦色的品牌、流量等优势可能变小。

同时,在房租、人力成本更高,且布满大小茶饮品牌的其他一二线城市,茶颜悦色有多大的盈利空间也存在未知数。

这可能也是长期以来,长颜悦色未能将正式门店开在北上广深的原因。

目前,茶颜悦色仍处在一个规模调整的阶段。根据极海品牌监测的数据,茶颜悦色门店在2024年达到900家左右的顶点后,扩张开始停滞,到了今年的9月29日,为872家。

图片来源:极海品牌监测

在广州开店,对目前茶颜悦色的扩张而言,算是一次压力测试。

毕竟,广州是国内茶饮竞争最白热化的“高手局”,喜茶、丘大叔等本土与全国品牌扎根多年,消费者见多识广,口味挑剔。如果能在这里跑通盈利模型,就证明茶颜的模式具备真正的全国复制能力。反之,若只能依靠开业短期打卡热度,也意味着它依旧难以摆脱“长沙限定网红”的标签。

新的扩张阶段

茶颜悦色的扩张如今面临与其他大多数茶饮品牌不同的情况,原因是结构性的。

一方面在于,茶颜悦色长期坚持直营,这虽然保证了品控和服务的一致性,却也天然制约了品牌的扩张速度。

过去几年,当霸王茶姬、古茗以及被称为茶颜悦色“平替”的茶理一世等品牌靠加盟在全国攻城略地时,茶颜依然以相对缓慢的速度开店。

另一方面,则是跨省供应链的考验。茶颜的中式现制逻辑,也依赖于本地的原料、培训和管理半径。持续跨省开店,意味着供应链、冷链、人力成本可能将进行一定程度上调整。

而在子品牌的探索上,茶颜悦色仍然需要不断试错。

22天前,茶颜悦色宣关停子品牌昼夜小酒馆,它们在告别文中坦言,昼夜小酒馆“想喝酒的人来了,觉得这里不够酒吧。不喝酒的人来了,却要面对一半的酒类菜单”。

截图来源于微博

茶颜悦色明确指出,情绪下消费的堂食酒水和第三微醺空间并不是刚需,“消费养不起市中心的地段,商业模型也没被验证,就会权衡是否值得投入”。

如今,在茶颜悦色一众子品牌矩阵中,最大的亮点是古德墨柠。它聚焦青柠乳茶,热度一度反超主品牌,目前已开出百余家门店,是茶颜家族中门店数最多、产品与主品牌区隔最明显的子品牌。

而这可能也是它被选中跟随主品牌跨省开店的的原因。此次南下广州,陪着茶颜悦色一起开店的另一个品牌,就是古德墨柠。

对于吉时赏味来说,由于新鲜零食、短保卤味这类品类,对冷链等上游链条的要求也加为苛刻,这对供应链能力也存在着一定的压力。未来茶颜悦色又是否能够把这一模式复制到其他门店,甚至带到省外,也有着不确定性。

好在,广州第一家门店的开业,是茶颜悦色向外界释放的明确信号,它不想永远困在长沙。同时,它又想在新鲜零食、跨省市场这些新变量中,寻找真正的第二曲线。

本文为转载内容,授权事宜请联系原著作权人。