


界面新闻记者 |
界面新闻编辑 | 谢欣
贝达药业创新药伏罗尼布眼科适应证的海外三期临床又传来坏消息。
10月19日晚间,贝达药业公告称,其海外合作伙伴EyePoint公布伏罗尼布眼科制剂EYP-1901(DURAVYU)治疗湿性年龄相关性黄斑变性(wAMD)的第二项关键三期临床LUCIA研究未达到主要终点。
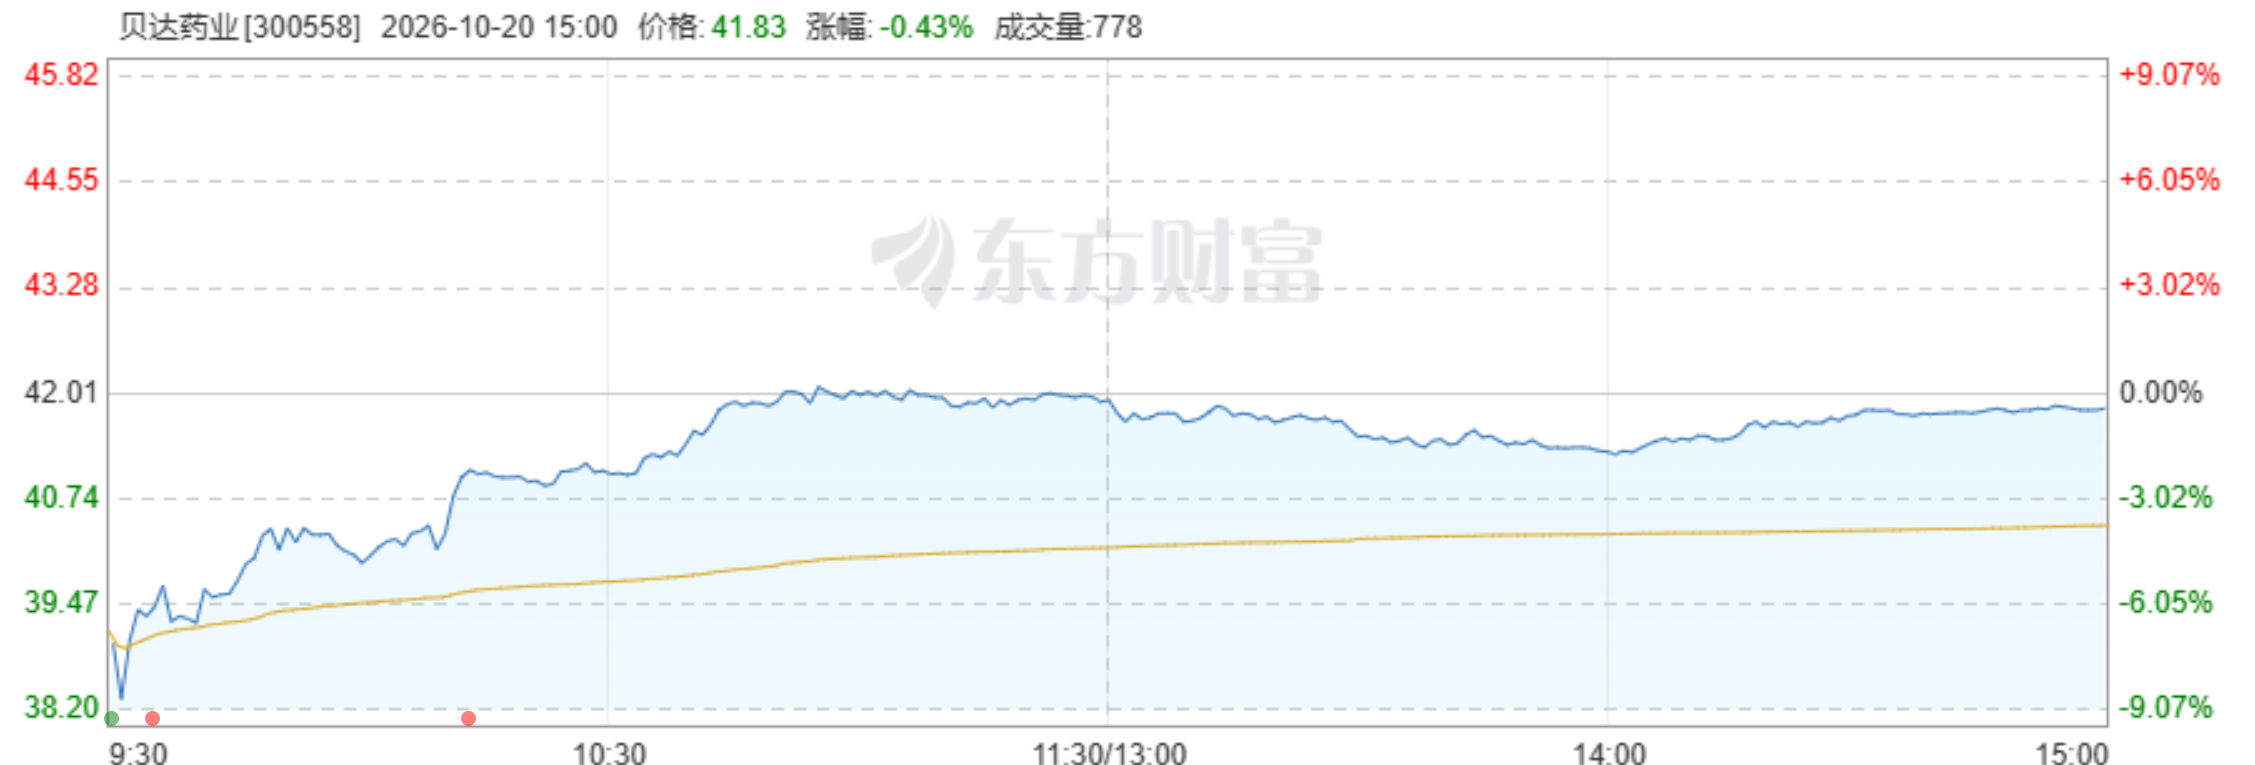
10月20日,贝达药业股价开盘大跌7.16%,不过随后回升,收盘价报41.83元/股,微跌0.43%,当下市值177.1亿元。
据贝达药业公告,公司将因此对伏罗尼布相关资本组开展资产减值测试,如计提资产减值准备,将对公司当期净利润产生一定影响。目前减值测试工作尚在推进中,减值金额暂未最终确定。公司将及时履行审议及信披义务。
实际上,这一情况此前已经发生。
界面新闻注意到,今年8月,该药治疗湿性年龄相关性黄斑变性的第一项关键三期临床LUGANO研究亦未达到主要终点。贝达药业9月回复投资者称,公布LUGANO研究数据属于资产负债表日后事项,公司于半年报中确认商誉减值,当期计提商誉减值准备2993.34万元。这已侵损了公司利润。
10月20日,界面新闻致电证代公开电话,询问前述两项三期研究失败对贝达药业在国内开发EYP-1901、收取授权交易里程碑款项有何影响等问题。对方向界面新闻表示,海外临床结果是一个重要的参考方向,公司会在同一适应证上获得相关经验。另外授权交易里程碑款通常要触发新药递交上市申请、获批等条件。不过其未正面回应影响。
具体而言,2020年,贝达药业授权EyePoint在海外开发伏罗尼布眼科适应证,该交易首付款100万美元,另包括里程碑款和后续销售提成。到2022年,贝达药业获权在大中华地区独家开发和销售EYP-1901。EyePoint则负责该药全球其他地区的商业开发。
EYP-1901被开发用于治疗湿性年龄相关性黄斑变性、糖尿病性黄斑水肿(DME)。这些领域中卖出了年销售额近百亿的阿柏西普、潜在新王法瑞西单抗。换而言之,该药的市场空间不小,但也有强劲对手。
而EYP-1901结合了伏罗尼布和EyePoint的Durasert给药系统。前者是一款靶向VEGFR的小分子药物,已在国内获批治疗肾癌;后者技术卖点在于能实现较长时间的药物缓释,也就能拉长用药间隔。
界面新闻从EyePoint此次数据解读会上了解到,LUCIA和LUGANO两项关键三期研究试验设计类似,均为随机、双盲研究,评估相较于每8周给药一次2mg阿柏西普,每6个月给药一次2.7mg EYP-1901治疗湿性年龄相关性黄斑变性的疗效和安全性。主要终点均为在第52周/第56周时,相比阿柏西普,EYP-1901在最佳矫正视力(BCVA)改变上的非劣效性。
换而言之,EYP-1901的定位在于疗效不比标准治疗药物阿柏西普差,同时能降低给药频率、提升患者依从性。这实际上也是前述适应证当下主要的优化方向。
不过在LUCIA研究中,尽管EYP-1901治疗组受试者视力有所改善,但在主要终点上也未能证明统计学非劣效性。
EyePoint称将进一步分析LUCIA研究和合并三期试验数据集,评估该药作为湿性年龄相关性黄斑变性潜在治疗药物的后续发展方向。而此前,公司则计划2027年上半年在美递交该适应证上市申请。这意味着贝达药业的里程碑款或将“延迟到账”甚至“打折”。
另外EyePoint称将资源集中于EYP-1901用于治疗糖尿病性黄斑水肿的两项关键三期研究,其同样均为相较阿柏西普的非劣效性研究,顶线数据预计在2027年第四季度公布。
不过值得一提的是,此时EyePoint的处境已不容乐观。界面新闻注意到,公司同时宣布计划裁员约53%,以降低运营成本。且截至今年三季度末,公司现金、现金等价物及短期投资仅约1.18亿美元。
而对贝达药业来说,继开发出首个国产小分子抗癌药埃克替尼之后,公司始终在寻找新的业绩增长点,但尚未复刻出下一个大单品。公司和市场或对EYP-1901抱有不小期待。
据行业媒体医药魔方今年7月的报道,当被问及贝达下一个五年靠什么支撑时,公司研发总裁兼首席医学官毛力点名的三条管线即为pan-RAS抑制剂、EGFR/c-MET双抗以及EYP-1901。界面新闻在摩熵·医药数据库查询到,其中前两者均处于临床二期,EYP-1901在国内则尚处于申报临床阶段。
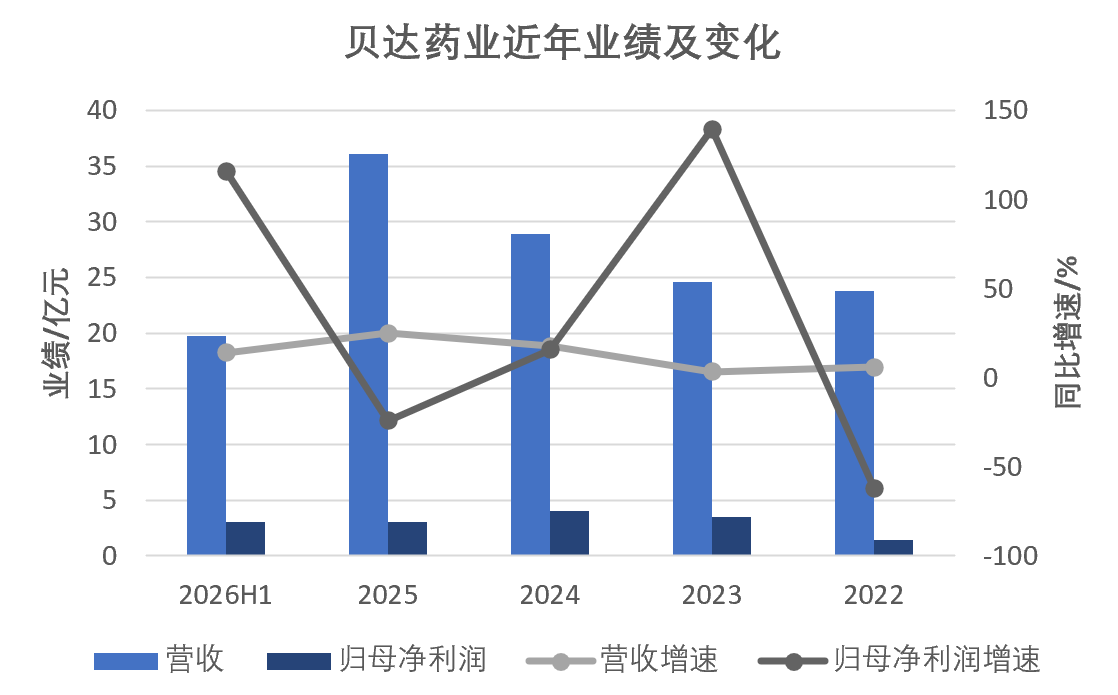
业绩层面,贝达药业目前共9款商业化阶段产品。因药品销量增长及新产品逐步放量,2026年上半年,公司营收19.76亿元,同比增长14.12%。另受股权投资收益增加影响,同期公司归母净利润3.02亿元,同比增长115.97%;扣非净利润2.03亿元,同比增长6.70%。
评论