


界面新闻记者 |
“对绿色燃料投资越多的企业反而越失去信心” 、“净零框架生效后,我们担忧对行业发展没有理想效果,反而成为拖累”……
在今年全球海事论坛年度峰会上,有船企人员作出表态,直指全球航运业眼下面临的两难。
10月21-22日,全球海事论坛年度峰会在上海举行。来自全球航运产业链的企业高管、国际组织及行业代表,围绕航运业脱碳的监管与成本问题,展开了激烈讨论。
上述消极的看法,与国际海事组织(IMO)正在推行的全球减排机制密切相关。
IMO是联合国下属机构,拥有176个成员国,包括中国、美国、日本、英国等主要航运国家。IMO要求,2050年前后需实现国际航运温室气体排放“净零”。
2025年4月,IMO出台净零框架草案,计划对全球5000总吨以上的远洋船舶逐步收紧燃料排放标准。未来,船舶如果使用高排放燃料、不符合相关标准,需要额外支付合规费用;使用低排放、零排放燃料的船舶则有机会获得奖励。
但该项规则未能如期落地。原定去年10月正式通过的净零框架被推迟一年,计划于今年12月重新审议。
审议日期再次临近,支持与反对的两派阵营仍存在明显分歧。
有参会者担忧,在当前复杂的政治环境下,各方急于推动净零框架达成协议,可能导致相关措施未能考虑到实际技术、经济局限。
还有参会者指出,净零框架悬而不定,使其在对船舶订购、绿色燃料加注方面相关投资决策进退两难。
IMO秘书长Arsenio Dominguez对此回应称,当前全球经济环境已经发生变化,能源转型的动力有所减弱,但IMO仍在努力寻找各方能够接受的“妥协方案”,以维持航运脱碳进程。
“倒退不是一个选项。”他说。
Dominguez表示,IMO正努力在未来44天内寻找各方能够接受的方案,以维持航运能源转型。按照安排,各成员国将在11月底继续磋商,并计划于12月4日恢复对净零框架审议。不过,协议届时能否正式通过仍不确定。
为应对严格的减排要求,全球船司近两年密集订造甲醇、氨等替代燃料动力船舶,港口方面也加急建设绿色燃料加注设施。
去年以来,IMO协议落地的不确定性,叠加地缘政治冲突频发,使部分船司的转型逐渐趋于谨慎。
挪威船级社DNV数据显示,2023年全球新增替代燃料动力船舶订单298艘,2024年增至515艘,2025年回落至275艘,同比下降47%。
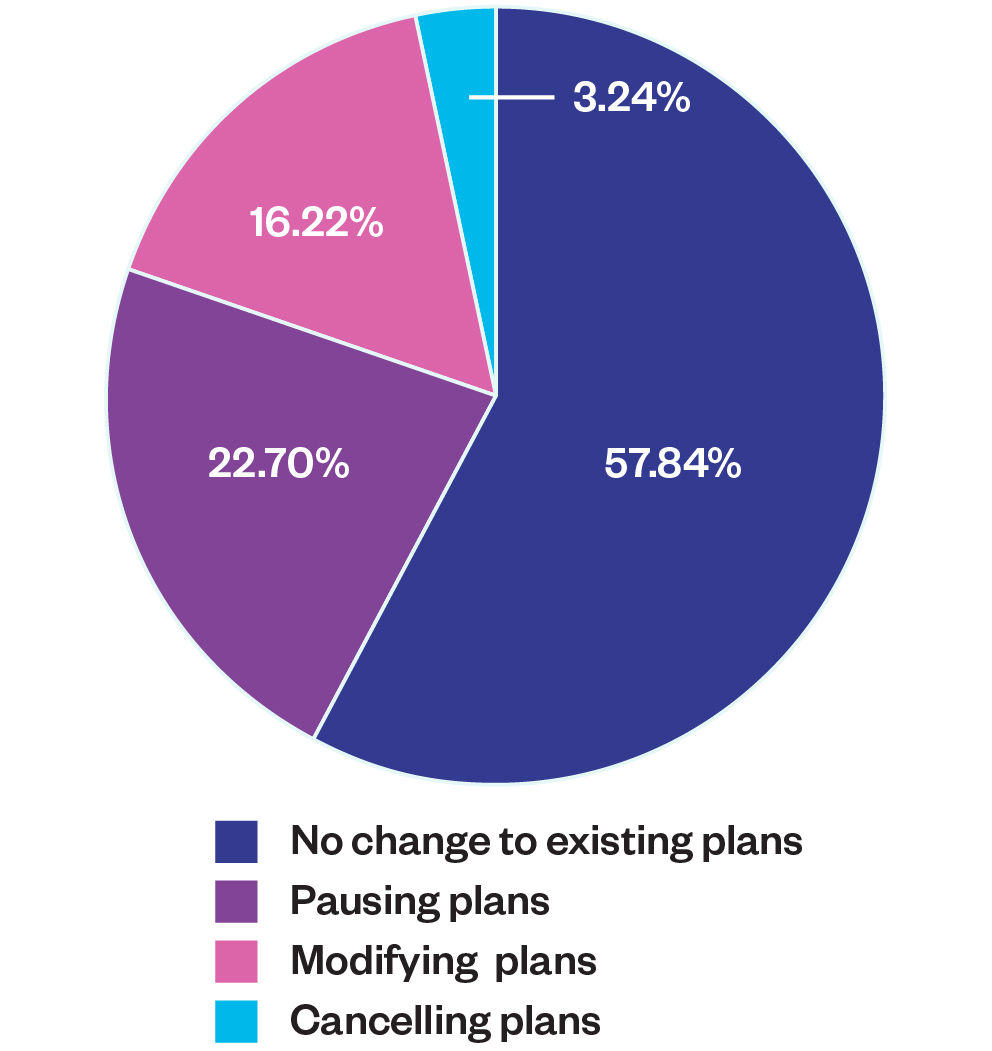
国际航运公会(ICS)2025-2026年度《海事晴雨表》调查显示,受净零框架推迟影响,22.7%的受访者表示已暂停“脱碳”计划、16.22%进行了调整、3.24%取消,三者合计超过四成。
“如果12月仍没有更明确的政策信号,我们会选传统燃料。”多位船东、租船人士在交流时表态。
界面新闻了解到,多家航运企业计划在11月召开董事会,再次决定新造船舶究竟采用传统石油还是LNG,或是甲醇、氨。
在他们看来,这是一笔需要考虑足够长远的投资。远洋船舶通常运营20年以上,不同替代燃料对应着不同发动机、储存系统和加注设施。一旦选择了某条技术路线,短期内难以改变。
与此同时,绿色燃料的供应和加注网络仍不完善,船东担心购买新船后缺乏供应。在能源企业和港口企业眼中,现阶段也需要更确定的市场需求,才愿意投资更多加注设施。
当前,绿色甲醇、绿氨等绿色燃料价格高昂,约为传统燃料的2-3倍,货主支付溢价的意愿低迷。
波士顿咨询公司(BCG)调查显示,2025年货主对低碳海运服务的平均溢价支付意愿仅为3%。
万海航运副董事长陈力向界面新闻等媒体表示,作为船东,公司已在新造船计划中纳入甲醇、LNG替代燃料相关技术选型,以此在未来保有灵活性,但何时启动这些新船,仍将取决于成本差价是否合适、客户的溢价分担意愿是否上升。
“监管框架还未定好,大家看不到经济确定性。船东、运营方都需要为燃料花钱。对我们来说,有未来(船队)资产被限死的风险。”陈力呼吁,监管方能允许现有船只至少用到2050年以后。
今年2月,中东战事爆发。石油危机本应让更多企业看到替代能源的长期优势,但事实并非如此。
“红海、中东危机相继爆发后,决策者考虑问题的时间跨度缩短,更看中短期效益,需要长期投入的绿色项目反而有所停滞。”全球海事论坛首席执行官Johannah Christensen接受界面新闻采访时指出。
马士基在2025年年报中指出,红海绕航增加了燃料消耗和碳排放,贸易政策及运价波动也削弱客户推进脱碳的能力。
“‘完美’的脱碳目标是一把双刃剑。”Christensen告诉界面新闻,这也是本次论坛汇集全球各方看法的意义所在。“我们要确保接下来推出的协议,不是一份完全不可实践的、毫无作用的文书。”
可以确定的是,IMO对于推进全球航运脱碳的信心并未改变。
IMO秘书长Arsenio Dominguez向界面新闻等媒体表示,未来协议或许不会再像此前那样雄心勃勃,但一定不会停滞不前。
他还表示,IMO当前已收集大量船舶实际运营中的商业数据,以便达成更有技术性和经济性的实际协议。
DNV数据显示,2026年全球新增替代燃料动力船舶市场已有所回暖,前三季度订单达到311艘,同比增长53%。从燃料结构看,LNG仍占据主要份额,甲醇动力船订单则出现较大波动。
“无论最终协议如何,脱碳确实是当前航运业已经无法回避的必然趋势。”现场多位业内人士向界面新闻判断。
同日,全球海事论坛发布的《绿色航运走廊》报告显示,截至今年6月,中国已参与至少21项国际绿色航运走廊倡议,约占全球总数的五分之一。在全球约450艘甲醇和氨双燃料船舶手持订单中,约300艘由中国船厂承接建造。
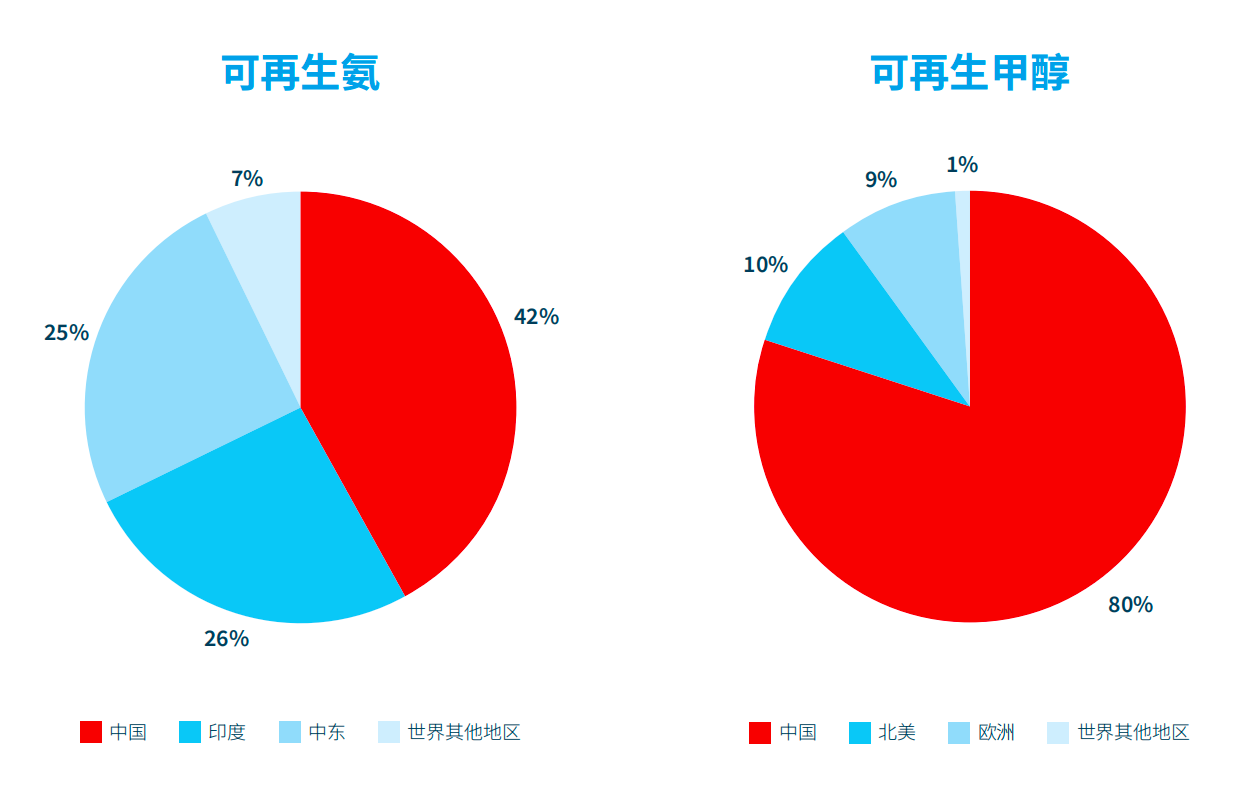
在全球已通过最终投资决定的绿色燃料项目中,中国绿色甲醇项目的产能占比约为80%,绿氨项目的产能占比超过40%。
评论