
正在阅读:

从校园罢课到预算案受阻,欧洲“高福利—低增长”模式或走到尽头

扫一扫下载界面新闻APP

从校园罢课到预算案受阻,欧洲“高福利—低增长”模式或走到尽头

分析人士认为,当前欧洲乱局是经济基本面承压、主权债务风险上升与社会阶层撕裂相互交织、逐步演化的结果。

法国,欧洲,巴黎,财政校园罢课;预算案受阻;欧洲;高福利;低增长;模式;经济;财政危机;社会运动;政策困境

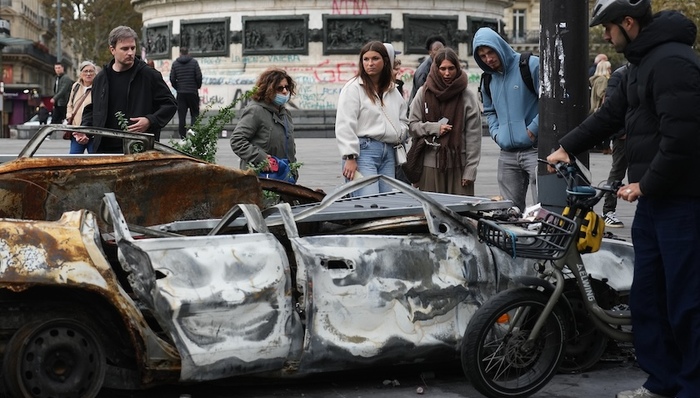
当地时间2026年10月20日,法国巴黎,民众查看一辆在骚乱中被烧毁的汽车。图源:视觉中国

界面新闻记者 | 刘婷

10月中下旬以来,欧洲多国陷入抗议浪潮。法国、意大利、葡萄牙、比利时等国相继爆发大规模示威,其中,法国与意大利部分城市的抗议活动甚至升级为严重骚乱,不仅导致大量人员受伤,城市公共设施也遭到不同程度的损毁。

分析人士指出,当前欧洲乱局并非简单的治安恶化或孤立的政治事件,而是经济基本面承压、主权债务风险上升与社会阶层撕裂相互交织、逐步演化的结果。

法国是本轮欧洲动荡中最早酝酿、也最具代表性的国家,抗议最初由巴黎远郊高中生发起,随后迅速蔓延至里昂、马赛等主要城市;与此同时,意大利、比利时等国也因相似的生活成本与公共服务压力爆发大规模示威,形成多国共振的局面。

对外经济贸易大学法国经济研究中心主任赵永升对界面新闻表示,法国骚乱表面源于教育设施老化与师资编制短缺,更深层则植根于西欧国家在人工智能与绿色能源转型中集体落后,经济长期低增长、主权债务高企、通胀压力持续发酵,使“高福利—低增长”模式愈发难以维系。

法国此轮骚乱的导火索源于一所高中的罢课。2026年9月21日前后,巴黎近郊圣埃克苏佩里高中因长期存在教师岗位空缺无人代课、校舍设施简陋等问题,学生率先发起罢课抗议,教室里鼠患虫害肆虐、冷暖设备失灵的画面经媒体传播后,迅速引发其他学校学生的共鸣,抗议在约一个月内从一所高中蔓延至全法多地的中学和大学。
随后,法国财政整顿草案的公布为已经蔓延的校园抗议提供了新的动员焦点,加速其与更广泛社会不满的合流。10月1日,法国政府公布2027年财政预算草案,拟实施430亿欧元新增整顿措施,加上既有措施在2027年的延续效果,总努力规模达540亿欧元,涉及退休群体、公共部门雇员、学生等群体。具体措施包括冻结教师等公共部门雇员的工资指数、调整养老金指数化机制、节约病假补偿支出等。

法国财政基本面近年来持续走弱。法国国家统计与经济研究所数据显示,截至今年第二季度末,该国公共债务占GDP比重已达119%,在欧元区处于前列。与此同时,2026年财政赤字率预计将升至5.4%,远超欧盟3%的警戒线。

财通证券首席宏观分析师张伟对界面新闻表示,法国财政困境的本质,是经济上必须削减赤字与政治上难以削减支出之间的矛盾。低增长与高债务要求政府尽快恢复财政纪律,但长期形成的高福利制度使公共支出难以压缩,政治碎片化与民粹主义思潮的扩散又进一步削弱了财政整顿的社会共识。

张伟进一步指出,法国政府总收入占GDP的比重长期停滞在51%-54%的区间。在税负已属欧洲最高之列的情况下,继续加税只会抑制增长并触发政治反弹,收入端几乎没有腾挪空间。支出端则受结构性刚性约束:一般政府支出中,社会保障占GDP的23.7%,医疗占8.9%,两项合计约占GDP的三分之一;与此同时,法国65岁以上人口占比已达21.5%且仍在上升,人口老龄化将持续推高养老金与医疗支出,进一步压缩可削减的余地。

由于反对声音较多,2027年财政预算草案相关表决时间已被推迟至10月27日。街头抗议与议会拖延令预算案步履维艰,债券市场随即作出反应。10月以来,法国10年期国债收益率飙升,盘中突破5%关口,创下2002年以来最高水平。惠誉评级此前警告,主要发达经济体政府债券收益率上升,使稳定债务负担更加困难,“其中法国的挑战最为严峻”。

赵永升指出,法国政府在财政困局面前的应对呈现出明显的短期主义倾向:政府官员倾向于在任期内尽可能扩张债务,将结构性风险递延给继任者,本质上是一种“我死后哪管洪水滔天”的透支式治理。

“在税收已逼近极限、公共支出又难以压缩的双重挤压下,举债成为法国政府维系运转的唯一通道。然而,这种借新还旧的财政路径正加速反噬实体经济。”赵永升说,当前法国10年期国债收益率在5%左右,而大量企业的净利润率仅为3%-4%,融资成本持续高于经营回报,大幅压缩企业盈利空间,加剧企业倒闭与失业风险,并进一步削弱投资意愿,形成高负债→高利率→企业亏损→税基萎缩→更依赖举债的恶性循环。

分析人士对界面新闻指出,长久以来,欧洲能够维持高福利有两大隐形底牌:一是依赖东方廉价大宗商品构筑的工业成本优势,比如来自俄罗斯的廉价能源供应;二是依赖央行极度宽松的流动性压低主权融资成本,使高债务得以在低息环境中滚动维持。随着这两个外部红利的退场,欧洲经济增长乏力,实体财富的实际创造速度已无法支撑旧制度的沉重运转成本,社会矛盾不断暴露。

2022年俄乌冲突爆发后,欧洲对俄罗斯实施多轮制裁,北溪天然气管道暂停,欧洲由此失去廉价的俄罗斯能源供应,油价与物价大幅攀升,工业竞争力遭到削弱。2026年,中东冲突的爆发导致霍尔木兹海峡受阻、国际原油价格大涨,对已失去廉价俄罗斯能源的欧洲而言,无疑是雪上加霜。

货币政策方面,为应对通胀,欧洲央行于2022年7月结束持续八年的超宽松周期,启动加息进程,至2023年9月累计加息450个基点,存款便利利率升至4%的历史高位。随着通胀从峰值回落,欧洲央行于2024年6月转向降息,但中东冲突带来的新一轮能源不确定性使降息空间迅速收窄。2026年6月,欧洲央行宣布上调政策利率25个基点,成为2026年首家重启加息的主要经济体央行。欧盟统计局数据显示,欧元区9月通胀同比上涨3.8%,创三年新高。市场预计12月欧洲央行可能再次加息。

张伟认为,法国真正需要解决的,不是提出削减赤字的方案,而是如何在日益碎片化的政治格局下,重新建立执行财政纪律的能力。

 “整体来看,法国债务问题正演变为财政整顿可信度的危机。削减赤字是稳定债务率的必要条件,但社会反对、议会分歧与选举周期限制了政策执行。”张伟说,市场并非不相信法国能够提出财政整顿方案,而是尚未相信其政治体系有能力将方案持续付诸实施。

中粮期货研究院首席宏观分析师柳瑾则认为,由于法国等经济体规模庞大,其在宏观上已显露出“大到无法救助”(Too Big To Save)的迹象。他在研报中指出,欧洲未来局势大概率沿着以下两条路径之一展开。

一是市场强加的“硬着陆”。全球私人资本与国际投资者坚决拒绝继续为欧洲的高福利赤字买单,核心国国债遭遇流动性挤兑。在利差彻底失控的倒逼下,极度虚弱的政府不得不采取严苛的休克疗法强行收缩开支。这一路径的直接代价,是社会矛盾全面内战化,爆发规模翻倍的全国性大罢工与城市体系瘫痪,最终以深度的实体经济崩溃与社会体系破裂为代价换取债务的被动出清。

二是财政主导下的“软抵抗与通胀稀释”。在社会动荡逼近临界点时,政治层面的巨大生存压力迫使欧洲央行彻底放弃货币政策独立性,全面退守为“财政出纳机”。欧洲央行通过重启大规模定向购债工具强行压平利差,实行事实上的赤字货币化。此举虽能暂时避免名义债务违约,但必将导致货币供给严重超载,引发严重的货币购买力贬值与二次输入型滞胀,最终以剥夺全社会储蓄购买力的“隐性违约”方式替旧系统埋单。

“无论哪种路径,欧洲的结构性生产力萎缩与制度性信用坍塌均已成定局。这一终局不仅将欧洲央行逼入‘降息压利差’与‘工具合法性死锁’的政策泥潭,更确立了欧元步入长周期不可逆下跌的宿命。”柳瑾表示。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

从校园罢课到预算案受阻,欧洲“高福利—低增长”模式或走到尽头

分析人士认为,当前欧洲乱局是经济基本面承压、主权债务风险上升与社会阶层撕裂相互交织、逐步演化的结果。

法国,欧洲,巴黎,财政校园罢课;预算案受阻;欧洲;高福利;低增长;模式;经济;财政危机;社会运动;政策困境

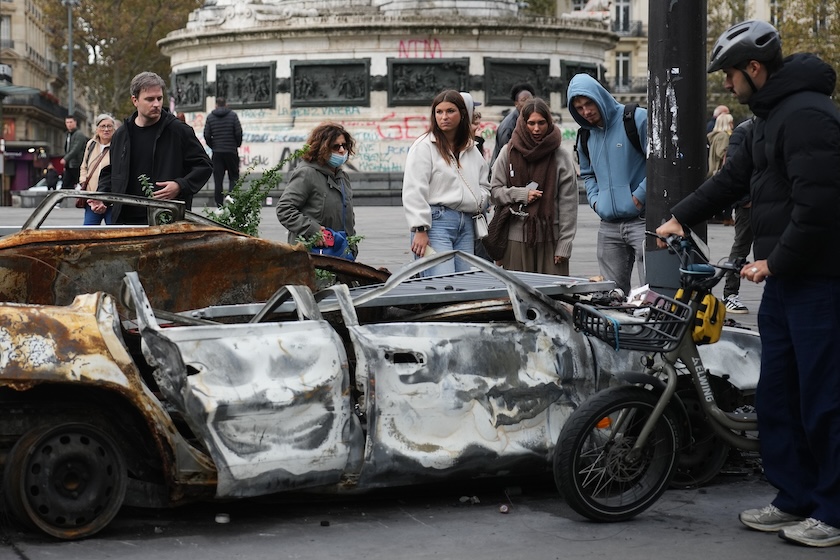
当地时间2026年10月20日,法国巴黎,民众查看一辆在骚乱中被烧毁的汽车。图源:视觉中国

界面新闻记者 | 刘婷

10月中下旬以来,欧洲多国陷入抗议浪潮。法国、意大利、葡萄牙、比利时等国相继爆发大规模示威,其中,法国与意大利部分城市的抗议活动甚至升级为严重骚乱,不仅导致大量人员受伤,城市公共设施也遭到不同程度的损毁。

分析人士指出,当前欧洲乱局并非简单的治安恶化或孤立的政治事件,而是经济基本面承压、主权债务风险上升与社会阶层撕裂相互交织、逐步演化的结果。

法国是本轮欧洲动荡中最早酝酿、也最具代表性的国家,抗议最初由巴黎远郊高中生发起,随后迅速蔓延至里昂、马赛等主要城市;与此同时,意大利、比利时等国也因相似的生活成本与公共服务压力爆发大规模示威,形成多国共振的局面。

对外经济贸易大学法国经济研究中心主任赵永升对界面新闻表示,法国骚乱表面源于教育设施老化与师资编制短缺,更深层则植根于西欧国家在人工智能与绿色能源转型中集体落后,经济长期低增长、主权债务高企、通胀压力持续发酵,使“高福利—低增长”模式愈发难以维系。

法国此轮骚乱的导火索源于一所高中的罢课。2026年9月21日前后,巴黎近郊圣埃克苏佩里高中因长期存在教师岗位空缺无人代课、校舍设施简陋等问题,学生率先发起罢课抗议,教室里鼠患虫害肆虐、冷暖设备失灵的画面经媒体传播后,迅速引发其他学校学生的共鸣,抗议在约一个月内从一所高中蔓延至全法多地的中学和大学。

随后,法国财政整顿草案的公布为已经蔓延的校园抗议提供了新的动员焦点,加速其与更广泛社会不满的合流。10月1日,法国政府公布2027年财政预算草案,拟实施430亿欧元新增整顿措施,加上既有措施在2027年的延续效果,总努力规模达540亿欧元,涉及退休群体、公共部门雇员、学生等群体。具体措施包括冻结教师等公共部门雇员的工资指数、调整养老金指数化机制、节约病假补偿支出等。

法国财政基本面近年来持续走弱。法国国家统计与经济研究所数据显示,截至今年第二季度末,该国公共债务占GDP比重已达119%,在欧元区处于前列。与此同时,2026年财政赤字率预计将升至5.4%,远超欧盟3%的警戒线。

财通证券首席宏观分析师张伟对界面新闻表示,法国财政困境的本质,是经济上必须削减赤字与政治上难以削减支出之间的矛盾。低增长与高债务要求政府尽快恢复财政纪律,但长期形成的高福利制度使公共支出难以压缩,政治碎片化与民粹主义思潮的扩散又进一步削弱了财政整顿的社会共识。

张伟进一步指出,法国政府总收入占GDP的比重长期停滞在51%-54%的区间。在税负已属欧洲最高之列的情况下,继续加税只会抑制增长并触发政治反弹,收入端几乎没有腾挪空间。支出端则受结构性刚性约束:一般政府支出中,社会保障占GDP的23.7%,医疗占8.9%,两项合计约占GDP的三分之一;与此同时,法国65岁以上人口占比已达21.5%且仍在上升,人口老龄化将持续推高养老金与医疗支出,进一步压缩可削减的余地。

由于反对声音较多,2027年财政预算草案相关表决时间已被推迟至10月27日。街头抗议与议会拖延令预算案步履维艰,债券市场随即作出反应。10月以来,法国10年期国债收益率飙升,盘中突破5%关口,创下2002年以来最高水平。惠誉评级此前警告,主要发达经济体政府债券收益率上升,使稳定债务负担更加困难,“其中法国的挑战最为严峻”。

赵永升指出,法国政府在财政困局面前的应对呈现出明显的短期主义倾向:政府官员倾向于在任期内尽可能扩张债务,将结构性风险递延给继任者,本质上是一种“我死后哪管洪水滔天”的透支式治理。

“在税收已逼近极限、公共支出又难以压缩的双重挤压下,举债成为法国政府维系运转的唯一通道。然而,这种借新还旧的财政路径正加速反噬实体经济。”赵永升说,当前法国10年期国债收益率在5%左右,而大量企业的净利润率仅为3%-4%,融资成本持续高于经营回报,大幅压缩企业盈利空间,加剧企业倒闭与失业风险,并进一步削弱投资意愿,形成高负债→高利率→企业亏损→税基萎缩→更依赖举债的恶性循环。

分析人士对界面新闻指出,长久以来,欧洲能够维持高福利有两大隐形底牌:一是依赖东方廉价大宗商品构筑的工业成本优势,比如来自俄罗斯的廉价能源供应;二是依赖央行极度宽松的流动性压低主权融资成本,使高债务得以在低息环境中滚动维持。随着这两个外部红利的退场,欧洲经济增长乏力,实体财富的实际创造速度已无法支撑旧制度的沉重运转成本,社会矛盾不断暴露。

2022年俄乌冲突爆发后,欧洲对俄罗斯实施多轮制裁,北溪天然气管道暂停,欧洲由此失去廉价的俄罗斯能源供应,油价与物价大幅攀升,工业竞争力遭到削弱。2026年,中东冲突的爆发导致霍尔木兹海峡受阻、国际原油价格大涨,对已失去廉价俄罗斯能源的欧洲而言,无疑是雪上加霜。

货币政策方面,为应对通胀,欧洲央行于2022年7月结束持续八年的超宽松周期,启动加息进程,至2023年9月累计加息450个基点,存款便利利率升至4%的历史高位。随着通胀从峰值回落,欧洲央行于2024年6月转向降息,但中东冲突带来的新一轮能源不确定性使降息空间迅速收窄。2026年6月,欧洲央行宣布上调政策利率25个基点,成为2026年首家重启加息的主要经济体央行。欧盟统计局数据显示,欧元区9月通胀同比上涨3.8%,创三年新高。市场预计12月欧洲央行可能再次加息。

张伟认为,法国真正需要解决的,不是提出削减赤字的方案,而是如何在日益碎片化的政治格局下,重新建立执行财政纪律的能力。

 “整体来看,法国债务问题正演变为财政整顿可信度的危机。削减赤字是稳定债务率的必要条件,但社会反对、议会分歧与选举周期限制了政策执行。”张伟说,市场并非不相信法国能够提出财政整顿方案,而是尚未相信其政治体系有能力将方案持续付诸实施。

中粮期货研究院首席宏观分析师柳瑾则认为,由于法国等经济体规模庞大,其在宏观上已显露出“大到无法救助”(Too Big To Save)的迹象。他在研报中指出,欧洲未来局势大概率沿着以下两条路径之一展开。

一是市场强加的“硬着陆”。全球私人资本与国际投资者坚决拒绝继续为欧洲的高福利赤字买单,核心国国债遭遇流动性挤兑。在利差彻底失控的倒逼下,极度虚弱的政府不得不采取严苛的休克疗法强行收缩开支。这一路径的直接代价,是社会矛盾全面内战化,爆发规模翻倍的全国性大罢工与城市体系瘫痪,最终以深度的实体经济崩溃与社会体系破裂为代价换取债务的被动出清。

二是财政主导下的“软抵抗与通胀稀释”。在社会动荡逼近临界点时,政治层面的巨大生存压力迫使欧洲央行彻底放弃货币政策独立性,全面退守为“财政出纳机”。欧洲央行通过重启大规模定向购债工具强行压平利差,实行事实上的赤字货币化。此举虽能暂时避免名义债务违约,但必将导致货币供给严重超载,引发严重的货币购买力贬值与二次输入型滞胀,最终以剥夺全社会储蓄购买力的“隐性违约”方式替旧系统埋单。

“无论哪种路径,欧洲的结构性生产力萎缩与制度性信用坍塌均已成定局。这一终局不仅将欧洲央行逼入‘降息压利差’与‘工具合法性死锁’的政策泥潭,更确立了欧元步入长周期不可逆下跌的宿命。”柳瑾表示。

未经正式授权严禁转载本文,侵权必究。