


界面新闻记者 |
11月11日晚间,中远海发(601866.SH;02866.HK)公告,公司董事会审议通过议案,同意全资子公司委托大连船舶重工建造16艘30.7万吨级VLCC型原油轮,合同造价合计134.25亿元(不含税),首艘船计划于2029年10月交付,其余于2030年12月底前完成交付。
同时,上述船舶交付后将全部长期光租给中远海能(600026.SH;01138.HK)旗下寰宇船务,租期20年。该事项尚需提交股东会审议。
而就在两天前的11月9日,承租方中远海能刚刚公告,向六家金融租赁公司光租租入14艘同型新船,20年总租金不超过174亿元。
两份公告对照来看,一个疑问随之浮现:同为VLCC船型、同样是20年长租,中远海发作为集团内部的航运产融平台,其拿到的租金水平,为何显著低于外部融资租赁公司的报价?
一船两价
中远海发2007年上市,主营业务分两块:一是集装箱租赁、制造及相关服务,同时经营多种船型的经营租赁和融资租赁;二是综合金融服务与其他产业投资。近年公司持续收缩非主业资产、聚焦船舶与集装箱资产经营。
2026年前三季度,中远海发实现营业收入208.45亿元,归母净利润15.07亿元。其中集装箱制造及相关业务收入约177.9亿元、占比约85%,航运租赁收入14.98亿元。公司本质上是“重资产收租”的生意模式。
中远海能是同一集团下的油轮运输公司,主营原油、成品油等能源货物运输,拥有全球最大的VLCC船队之一;两家上市公司控股股东同为中国远洋海运集团体系。
据中远海发公告,此次出租的16艘船整体平均不含税固定日租金为11.65万元/艘,租约分两种模式:8艘采用“固定光租租金”;8艘设置“保底+分成租金”模式,分成租金随波罗的海TD3C-TCE月度均值挂钩。若月度均值低于双方约定的基准,则日租金为保底租金,若高于基准,超出部分按照双方约定分成。
这笔大单会带给中远海发多少收入?按11.65万元/艘固定日租金测算,16艘船按平均一年收租约6.8亿元;20年租期收满,公司合计收入约136.1亿元,约为134.25亿元造价的101%。也就是说,即使没有分成收入,20年租金刚够中远海发买船的费用。
分成租金是这笔租约的收益弹性来源。按公告披露,8艘固定租金的年租金约6.8亿元,另外8艘有分成的最低年租金6.8亿元、最高年租金10亿元(包含预测的最高不超过3.2亿元分成),预计最多弹性收益为64亿元。
11月13日上午,界面新闻记者就该租约安排致电中远海发证券部,相关人士向记者确认了上述租金结构,“16条船里,8条采用固定租金费率,长期租约一经签署就按该费率执行。”该人士介绍,“另外8条为保底加分成安排,保底金额固定,分成部分与波罗的海指数挂钩,当指数超过约定基数,超额部分按效益分成。”谈及16艘船整体年租金规模,该人士表示,(平均每艘船)年租金加总最高在十亿元量级。
界面新闻注意到,中远海能同期还有一笔面向金融租赁公司的市场化租约。
中远海能11月9日公告显示,公司向交银、工银、农银、中银、中信、民生六家金租光租租入14艘VLCC新造船,租期均不超过20年,总租金不超过174亿元:其中LNG双燃料动力10艘,租金约13亿元/艘;常规动力4艘,约11亿元/艘。
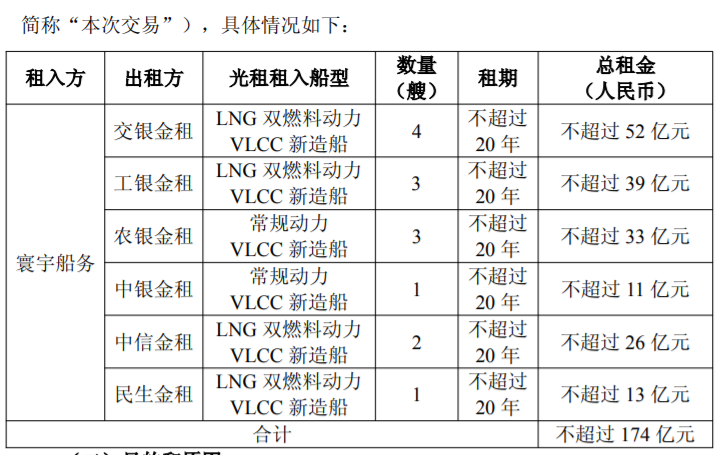
若以本次16艘船8.39亿元/艘(不含税)的同型船造价为基准,六家金租路径的20年租金相当于造价的131%—155%,而中远海发可能拿到预计最高租金不及从六家银行金租拿到的光租价。
界面新闻注意到,中远海发公告的“交易标的定价情况”部分,对租金是否公允未作任何比价说明。
价差何以存在?中远海发人士向界面新闻称是“按照公允价值来衡量”,“跟船价也挂钩,整体的造船价格,然后包括租期,都是综合去考量的一个租金范围”。
针对中远海发和六家金租同样是光租,以上述人士说法“相当于不承担任何船舶维修、维护,船员费用”,为何存在明显价差?上述人士并未直接向界面新闻回应。
交付窗口集中
这批船交付时,市场环境可能已与今天不同。
2026年是VLCC下单大年。Signal Group统计,截至9月中旬,全球VLCC新船订单达217艘,是2025年全年93艘的两倍以上,为至少25年来最高,投资规模超过200亿美元。
对中远海发而言,在船舶制造行业的投入是顺势扩张。上述人士向界面新闻表示,行业“有船队更新升级的需求”,公司作为集团内的产融平台,“在产业链当中是有一定优势的”,会更多地融入集团船队升级的进程。
扩张的同时,中远海发相关业务板块连续三年在萎缩。
2023年至2025年,中远海发航运租赁业务收入从24.73亿元降至22.97亿元、再降至20.63亿元,公司将其归因于“融资租赁船队规模同比减少”;毛利率分别为64.24%、64.39%、66.40%。今年上半年,该业务营收9.62亿元,同比再降8.09%,毛利率下滑至62.1%。
两组数字放在一起,这笔订单的分量就清楚了。16艘船全部交付后,一年固定租金约6.8亿元,相当于整个航运租赁板块2025年收入的三分之一;但船要最早到2029年10月才开始交付。
据公告,中远海发7月集中敲定了共计39艘散货船和粮食船的建造订单,总金额165.76亿元,全部用于长期出租,交付窗口也集中在2029–2030年。在那之前,公司的航运租赁板块只能靠存量船队支撑,未来三年这块收入难有起色。
据中远海发已公告造船合同统计,公司年内三度批量下单:6月30日投资建造24艘,交易金额86.56亿元;7月29日投资建造15艘,交易金额79.2亿元;加上本次投资建造16艘,交易金额134.25亿元。公告口径合计建造55艘、约300.01亿元——相当于公司三季度末归母净资产315.02亿元的95%。
钱从哪来?公告交易要素表披露,船款约25%来自自有资金,其余为银行贷款——按134.25亿元计,约100亿元资金来自银行;船款分五期支付,前四期合计付50%、第五期在交付时付50%,付款高峰将落在2029—2030年交付期。
对资金安排,上述人士向界面新闻称,公司配套了“发债、直接融资这些工具”,“资金的状况还是比较正常的”。
中远海发三季度末资产负债率78.13%,较年初上升1.86个百分点;短期借款较年初增长86.14%,应付债券增长55.56%;前三季度经营活动现金流净额21.08亿元,同比下降19.93%。
这批船的租赁方并不缺钱。中远海能三季报显示,在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振下,VLCC运价快速抬升并接连突破历史高位。公司前三季度归母净利润73.89亿元,同比增长171.90%,资产负债率约48%,油轮运输板块毛利91.39亿元。
财报显示,在2021年集运景气顶点,中远海发归母净利润曾达到60.91亿元的历史峰值,随后连降两年,2026年前三季度为15.07亿元。
行情红利由运营方收获,中远海发需要在高杠杆下,扛住20年漫长租约里的运价波动考验。
评论