


文|强调商评
要让高价咖啡喝着不“烧心”,座位首先得舒适。
10月21日,星巴克中国确认,22日起全国门店施行“消费入座”。同一天,公司宣布,2027财年新增投入超过3亿元,用于增加服务人力、升级系统和设备,以及约1000家门店设施焕新。
明确座位使用规则,同时继续往门店花钱,星巴克希望让消费顾客获得更好的到店体验。只是,这项调整面对的竞争,已经远不止瑞幸的低价咖啡。
瑞幸让消费者不进咖啡馆,也能方便地喝到咖啡。皮爷、M Stand、蓝瓶咖啡等品牌则提供了更多值得专程到店的理由。星巴克既要面对9块9的冲击,也要应对愿意为空间付费的顾客被其他品牌吸引。
所以星巴克看到的问题是,免费座位已经撑不起它的咖啡溢价和增长。
价差越来越难守
星巴克2026财年第二季度,截至3月29日的13周,中国同店销售增长0.5%,其中交易量增长2.1%,客单价下降1.6%。同期美国同店销售增长7.1%,交易量和客单价同时增长。
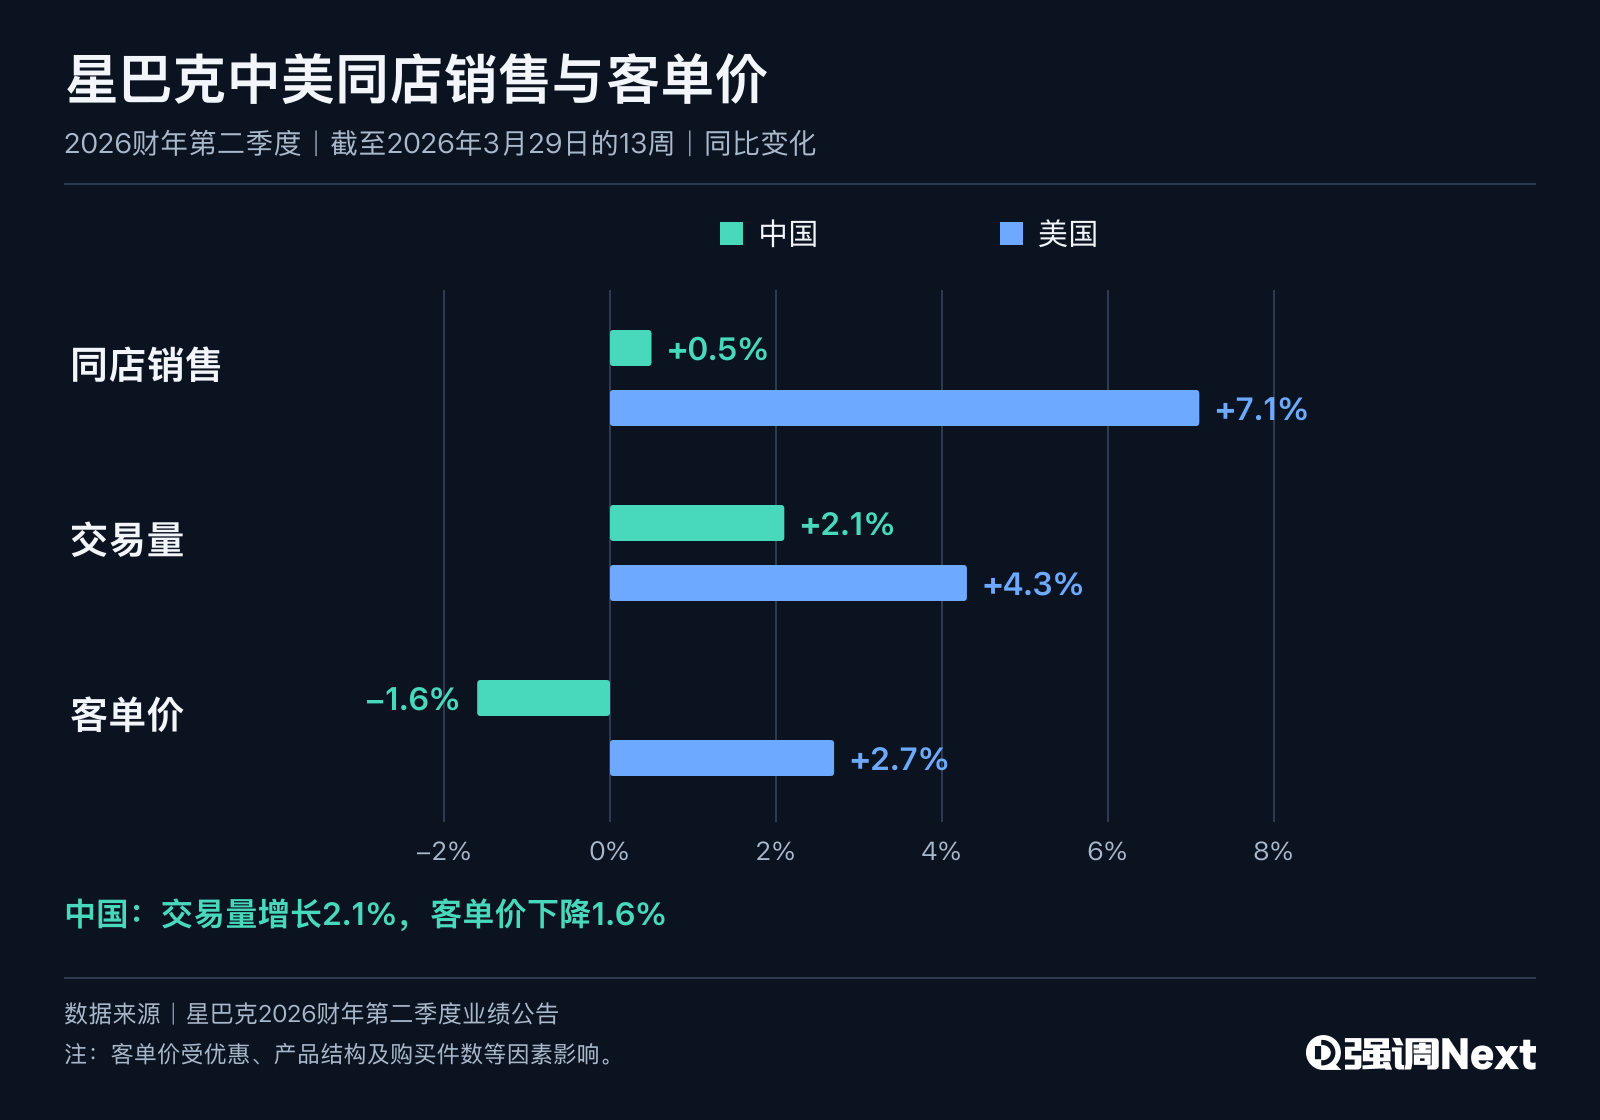
中国市场的交易恢复,并未带来同等程度的销售增长。优惠、产品组合和购买件数都会影响客单价,但对门店来说,租金、人力和维护支出仍要由每一笔消费承担。
星巴克已经做出价格调整。2025年6月,星冰乐、冰摇茶、茶拿铁等系列降价,部分产品降至23元起。降低门槛可以吸引消费,却也要求星巴克更清楚地解释,与 9.9元甚至更便宜的平价咖啡相比,星巴克剩下的价差由什么支撑?
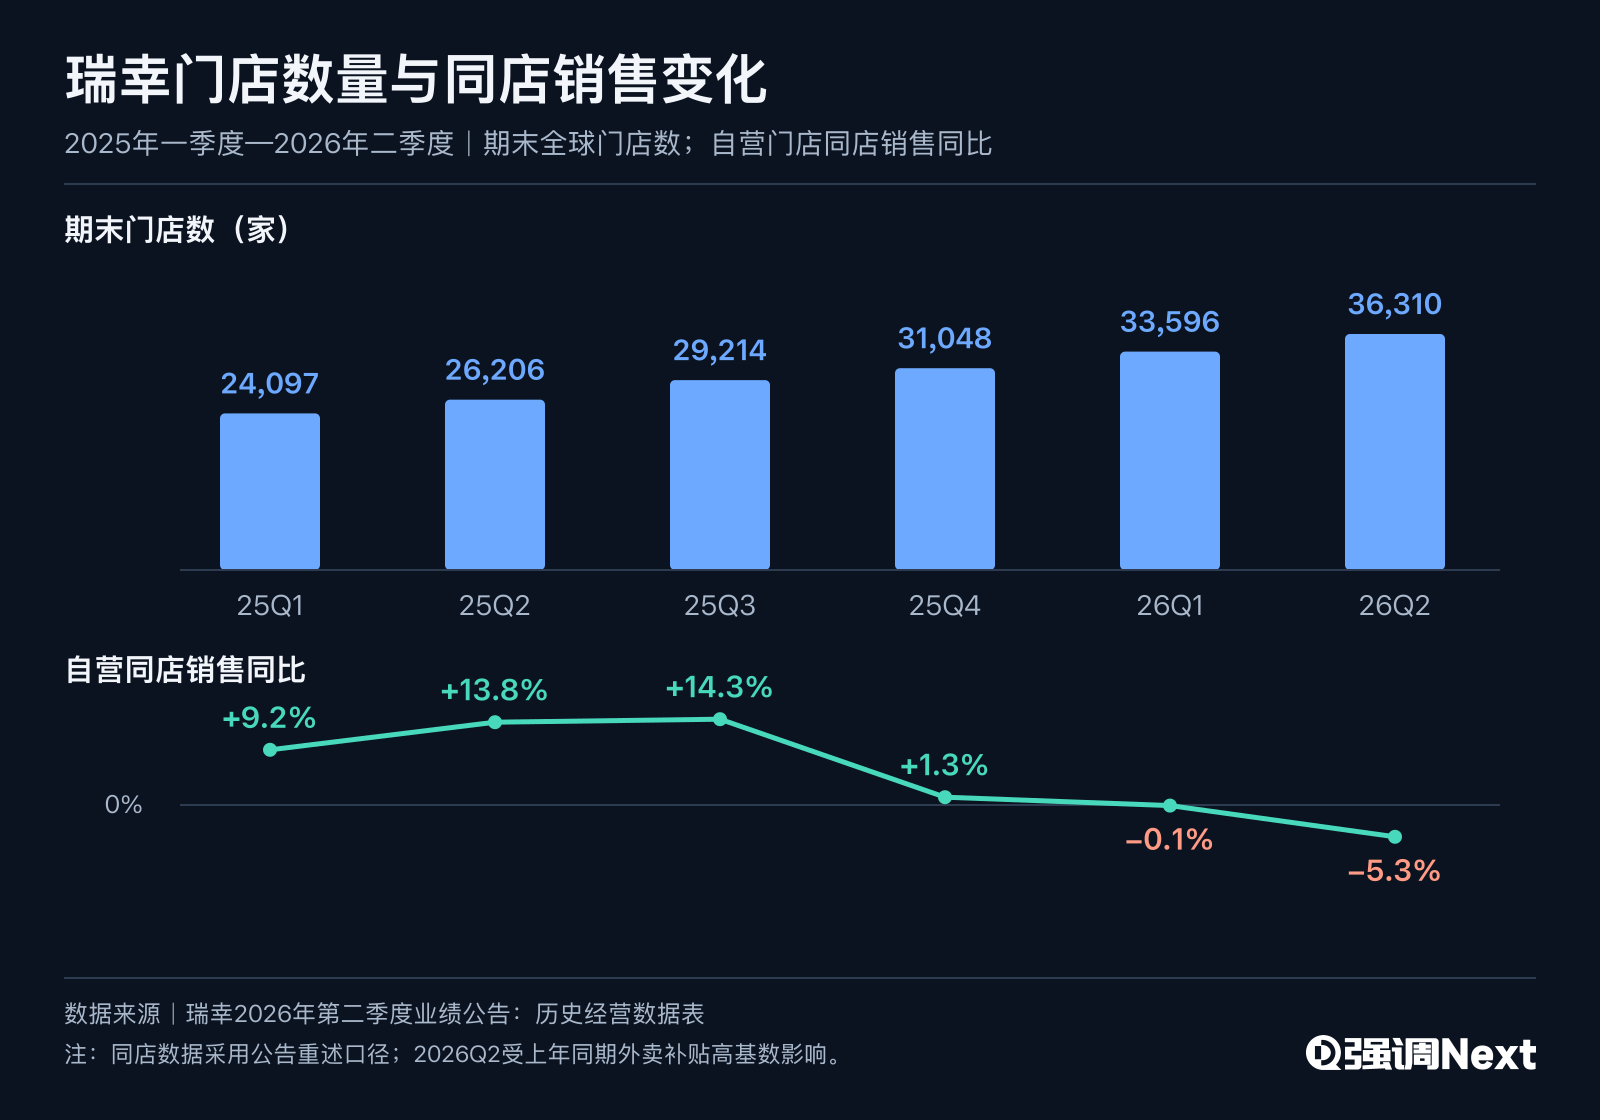
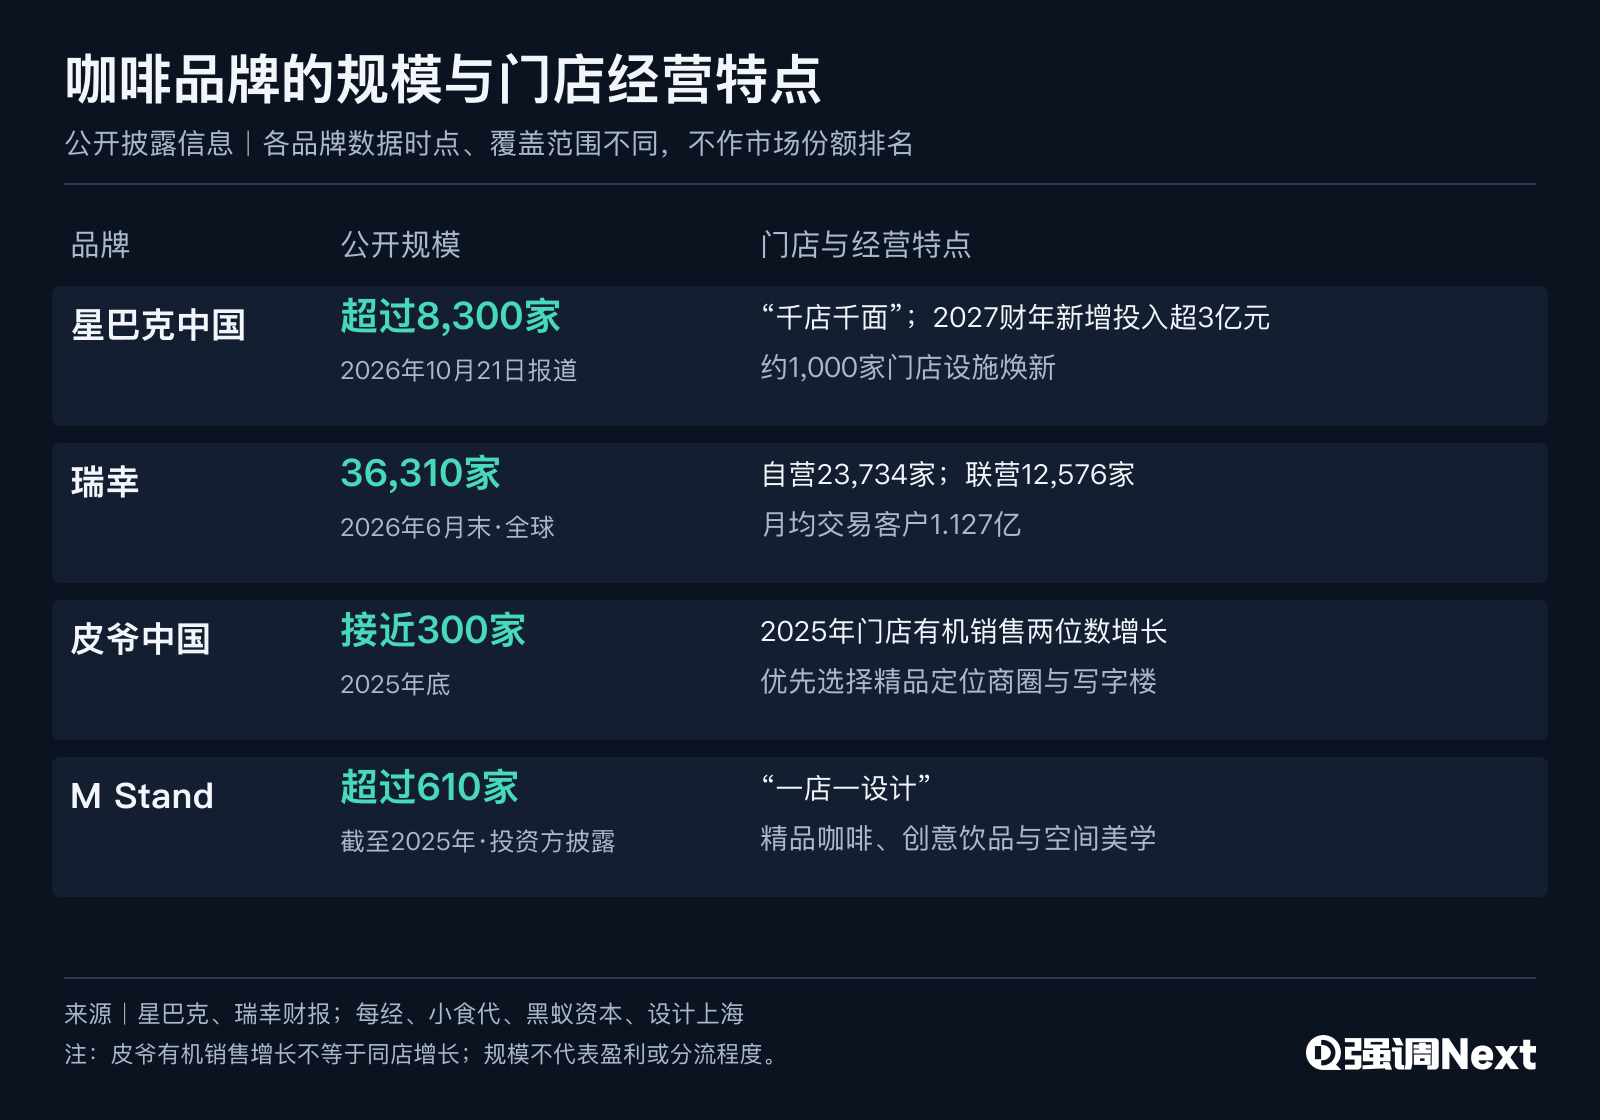
瑞幸是最典型的代表。2026年第二季度,其营收158.86亿元,同比增长28.5%,月均交易客户1.127亿,期末门店36310家。公司经营利润21.23亿元,经营利润率13.4%。瑞幸等平价咖啡已经具有规模化盈利能力,星巴克不太可能再回到过去的价格环境。
自提和外卖扩大之后,不需要座位的顾客可以直接比较口味、价格与等待时间,这恰恰是星巴克的软肋。星巴克拥有的空间,对这部分订单的帮助基本可以忽略不计。它只能把更多竞争力落实到到店体验上,吸引那些确实需要见面、工作和休息空间的客户。
今年合资落地后,博裕持有星巴克中国零售业务60%股权,星巴克保留40%,并继续拥有和授权品牌及知识产权。随后推出的“千店千面”,强调门店与所在社区的联系,给予门店负责人更多活动与体验方面的空间。
此次新增投入,计划为近半数门店增加高峰期人手,高峰服务与臻选吧台服务合计每月新增超过27万小时。从这些同时公布的安排看,“消费入座”是新财年门店服务调整的一部分,继续投入体验,也让消费顾客更容易获得这些服务。
这能解释“消费入座”为什么在此时出现,却不能把规则的效果放大。繁忙门店可以通过管理改善座位分配,客流不足的门店仍要解决顾客的来源问题。
愿意多付钱的人也有新去处
星巴克面临的另一重压力,是第三空间也有了更多竞争者。
据媒体报道,2025年皮爷中国门店保持两位数有机销售增长,截至年底门店总数接近300家。另据报告,截至去年底我国灵活就业人员规模超过2亿。这些数据说明带有第三空间的高价咖啡品牌仍有需求。消费者愿意多付钱,只是品牌不一定是星巴克了。
皮爷争取的消费场景,与星巴克有明显重叠。今年4月,皮爷零售总经理陈皓接受采访时表示,扩张优先选择适配精品定位的商圈和写字楼,同时探索文旅地标店。这些点位既有日常咖啡需求,也承接商务会面、休闲和旅游消费。
M Stand则把空间设计放在更突出的位置。其在“设计上海”2026的品牌介绍中,明确提出“一店一设计”,结合精品咖啡、创意饮品与空间美学。 对看重环境和新鲜感的顾客而言,门店本身就可以成为选择理由。
蓝瓶咖啡(Blue Bottle Coffee)则展示了少量门店也能形成的吸引力。2022年,其中国内地首店落在上海苏州河畔一栋建于1926年的红砖建筑里,保留历史建筑特色,开业当天排起百米长队。咖啡与建筑、街区共同构成体验,让门店成为消费者专程前往的目的地。 这种选址思路正在延伸到更多城市:今年9月,蓝瓶确认北京首店选址国贸商城,10月又宣布计划年底进入武汉,在武商MALL和万象城开店,进一步进入核心商业项目。
这类竞争无法只用全国门店数衡量。星巴克的网络规模与体验稳定性仍有优势,但顾客选择下午在哪里见面,比较的是附近几家店。同一商圈出现更符合偏好的产品和空间,就多了一个替代选项。年轻人也更不喜欢追随“老登们”的咖啡品牌选择。
因此,星巴克的难题不能全部归因于消费趋于谨慎。它还要面对同价位竞争,顾客既然准备花这笔钱,为什么选择星巴克,而非皮爷、M Stand或一家独立咖啡馆?
“千店千面”和设施焕新也因此有了更高要求。提供桌椅只是基础,门店还需要在产品、服务、环境和位置上形成具体吸引力。过去建立起来的第三空间认知,无法保证今天的每一次选择。
座位规则可以帮助消费顾客坐下来,但无法保证他们下次还来。
咖啡生意不再靠一种优势通吃
平价与精品同时内卷,正在让咖啡市场的竞争变得更激烈。
通勤时的一杯咖啡,消费者可能优先考虑距离和出杯速度。商务会面需要稳定、方便的场所。休闲消费则可能更看重产品特色和环境。同一个人会在不同场景里切换品牌,消费频次增加,也很难集中到某一家。
对咖啡品牌而言,既要找准需求,也要承担满足需求的成本。快取店需要门店密度与制作效率,空间型门店需要面积、维护和服务投入。两种模式都能成立,也都可能被成本拖累。
瑞幸二季度自营同店销售同比下降5.3%,公司将其主要归因于去年同期外卖大战补贴形成的高基数。同期销售及营销费用增长56.1%,主要涉及广告促销以及第三方外卖、直播渠道佣金增加。这组数据说明,总收入保持增长,并不意味着获取订单更轻松。
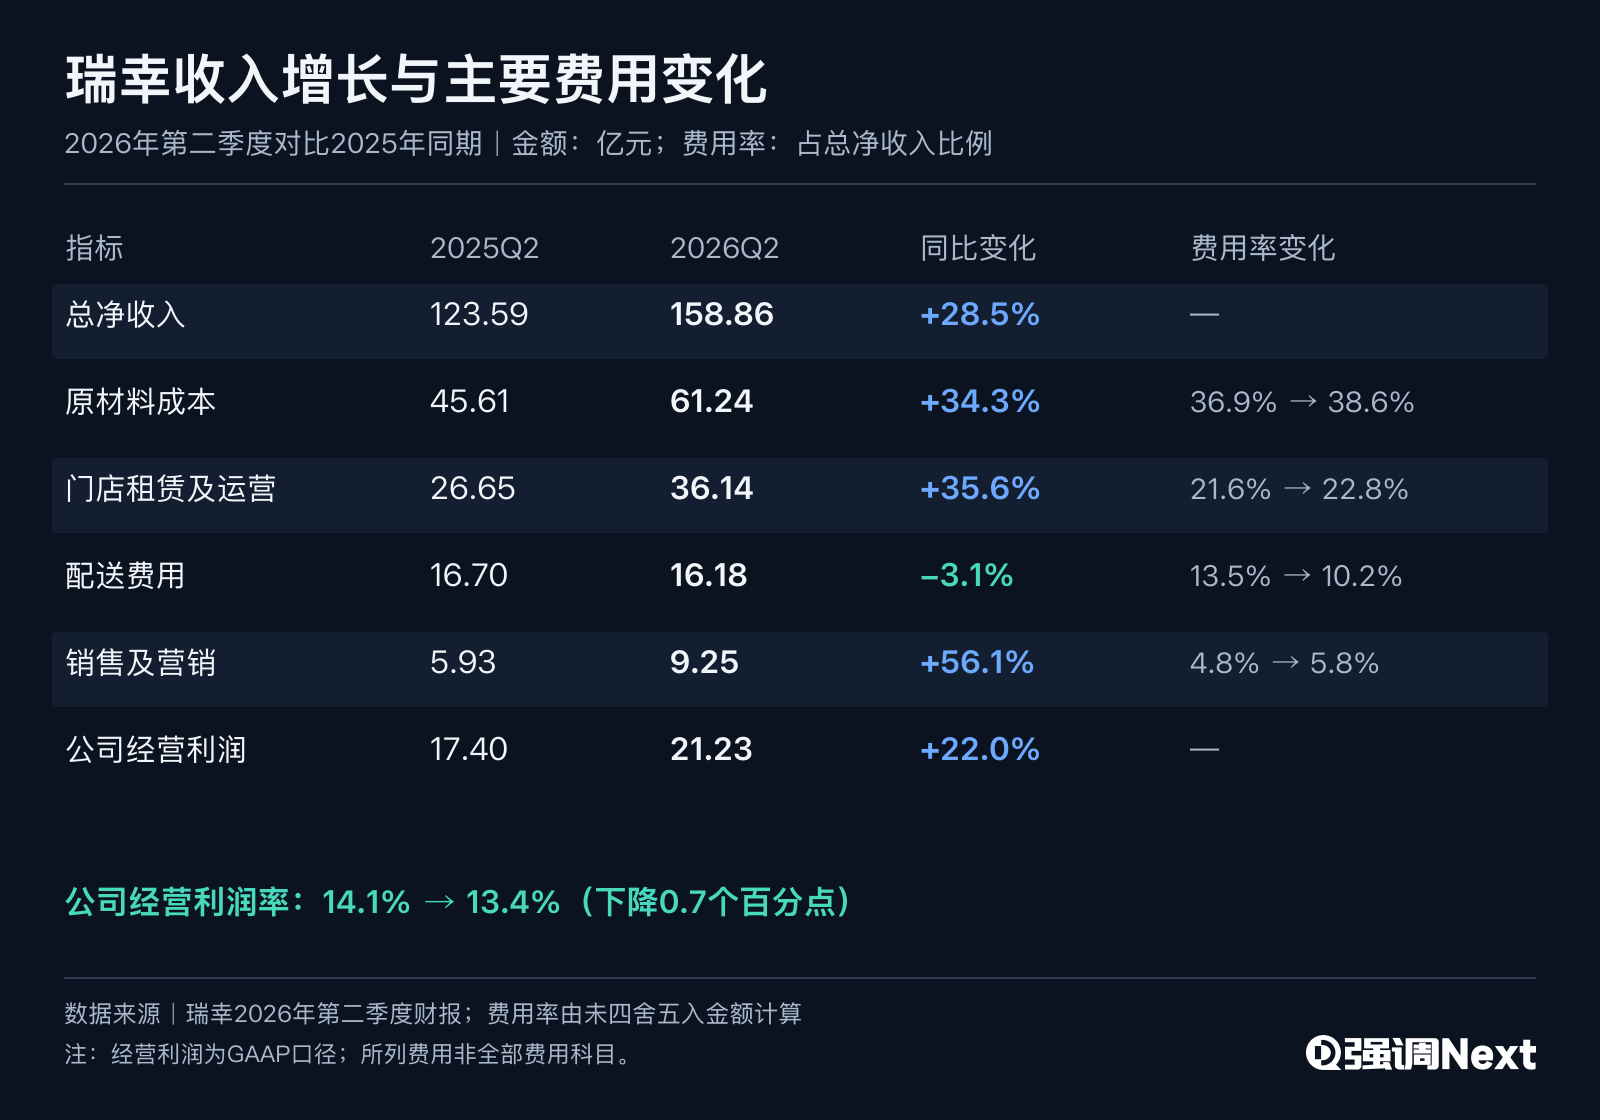
外卖扩大了咖啡店的覆盖范围,也把流量和履约费用带进了经营账单。堂食可以提供不同的体验,却要承担空间和人力支出。渠道选择增加之后,企业需要逐项判断新增的收入,能否覆盖新增的成本。
扩店也有类似的问题。新店可以触达新客、缩短取餐距离,也可能分走附近旧店的订单。瑞幸总收入增长与同店承压并存,已经提示两种指标的区别。皮爷的扩张与增长,则说明精品需求仍有空间。它们都不足以单独证明某一种模式已经胜出。
更容易陷入被动的,是缺少明确购买理由的门店。价格比便利型连锁高,产品与环境又不足以吸引消费者专程到店,便只能继续靠优惠争取订单,维持差异的预算反而更少。
星巴克新增的3亿元投入,最终也要落到这个问题上。人手增加、设备升级和门店改造,能否让顾客感到值得再来,比桌上的那个提示牌本身更重要。
消费者入座之后,星巴克需要守住的,仍是顾客下一次选择这张座位的意愿。
评论